La base de SpaceX en Luisiana por 100 mil millones: un cambio de juego global para los lanzamientos
La mega-base de 100 mil millones de dólares de SpaceX en Luisiana remodelaría dramáticamente la economía global de los lanzamientos. Pero con las acciones cayendo tras la oferta pública inicial y las ambiciones marcianas en juego, la verdadera pregunta es si la escala por sí sola puede generar rentabilidad.
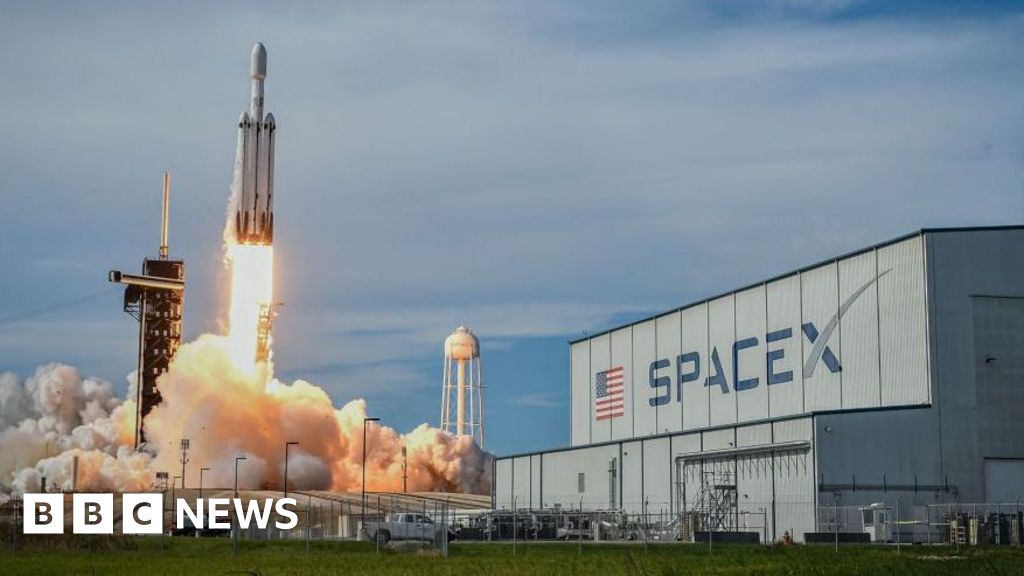
Una apuesta de 100.000 millones de dólares por el dominio orbital
SpaceX ha anunciado la jugada de infraestructura más agresiva de la historia del espacio comercial: un complejo de lanzamiento de 100.000 millones de dólares en el sur de Luisiana que podría soportar miles de vuelos de Starship al año antes de que finalice la década. El proyecto, bautizado como Starbase Louisiana, ocupa un extenso terreno de 125.000 acres y representa un reafirmar la apuesta de la empresa a que el volumen bruto de lanzamientos, y no el precio por lanzamiento, definirá la próxima era del acceso al espacio.
El momento no es casual. Las acciones de SpaceX llegaron al Nasdaq en junio de 2025 en el debut bursátil más grande de la historia, y desde entonces la cotización ha caído más de un 30% desde sus máximos iniciales, aunque se mantiene por encima del precio de oferta de 135 dólares. Los inversores que compraron en el debut observan con nerviosismo. Una base de esta magnitud requiere una narrativa que vaya más allá de los lanzamientos de cohetes: exige convicción de que la economía orbital está a punto de cambiar de forma.
Por qué Luisiana, y por qué ahora
SpaceX ya opera en Texas, donde los residentes del condado de Cameron crearon en 2025 un municipio llamado Starbase para alojar operaciones de prueba y desarrollo. Florida es sede de las operaciones consolidadas de la empresa en los centros de lanzamiento de Cabo Cañaveral y Kennedy Space Center. LuisIANA le ofrece a SpaceX algo que ni uno ni otra pueden darle: una tercera costa con orientación atlántica y perfiles de acceso orbital distintos, combinados con la base industrial aeroespacial existente en LuisIANA y un gobierno estatal ansioso por posicionarse como el próximo hub aeroespacial global.
Los argumentos económicos que vende la Agencia de Desarrollo Económico de Luisiana son contundentes. La empresa prevé más de 3.000 empleos directos con un salario promedio un 192% superior al salario medio regional actual, además de más de 8.100 empleos indirectos. Ese tipo de prima salarial busca reestructurar un mercado laboral local que durante mucho tiempo ha dependido del petróleo y la logística portuaria. Si la promesa se mantiene cuando la construcción se desacelere —como ocurrió en muchos auge del sector energético— es una pregunta que nadie se atreve a plantear públicamente aún.
Las cuentas de Starship
Starship sigue siendo la pieza clave de cada afirmación que SpaceX hace sobre esta instalación. El objetivo de Elon Musk para 2029 en el primer lanzamiento de Starship desde LuisIANA depende de un vehículo que ha pasado años en vuelos de prueba públicos, algunos terminando en explosiones, otros logrando éxitos parciales. La empresa nunca ha volado Starship en una misión orbital. Cada declaración sobre miles de vuelos anuales desde LuisIANA es una previsión construida sobre un prototipo que aún no ha demostrado ser viable a escala.
Pero las cifras importan incluso cuando son proyecciones. Si SpaceX alcanza el ritmo que imagina —digamos 1.000 lanzamientos de Starship al año—, dejaría atrás a todos los centros de lanzamiento operativos de la Tierra sumados. Las tasas globales de lanzamiento actuales se mantienen alrededor de 200 a 250 anuales entre todos los operadores. Un solo sitio que produzca diez veces ese volumen no es una mejora marginal. Es un cambio estructural en cuánta humanidad puede poner en órbita, y en quién controla la puerta de entrada.
La respuesta de China ya está en marcha
El anuncio de LuisIANA llega a un panorama competitivo definido por un país: China. Beijing ha convertido la autosuficiencia aeroespacial en una prioridad nacional, y su sector privado de cohetes —que incluye empresas como LandSpace, iSpace y GalaxySpace— ha estado absorbiendo inversión estatal y apoyo normativo a un paso que refleja los primeros días del propio ascenso de SpaceX. La capacidad de lanzamiento comercial china difícilmente igualará la producción proyectada de LuisIANA, pero no necesita hacerlo. El objetivo en Beijing es autonomía estratégica, no cuota de mercado.
Lo que LuisIANA señala al mundo es que Estados Unidos pretende mantener el liderazgo en costos orbitales mediante un exceso puramente infraestructural. Esa es una estrategia diferente a la que SpaceX perseguía en sus primeros años, cuando la fiabilidad y la reutilización eran las únicas bazas. Hoy la estrategia es el volumen, y el volumen requiere un tipo distinto de capital: 100.000 millones de dólares.
Quiénes ganan y quiénes pierden
Los ganadores inmediatos son claros: los accionistas de SpaceX que compraron antes del IPO, los políticos y planificadores de LuisIANA que pueden señalar una transformación industrial, y los constructores globales de constelaciones de satélites —Project Kuiper de Amazon, OneWeb, diversos operadores de observación terrestre— que se beneficiarán si los costos por kilogramo de lanzamiento caen a medida que Starship escala. Estos son los clientes que han estado racionados por la capacidad de lanzamiento disponible.
Los perdedores son más difíciles de nombrar pero reales. Otros proveedores de lanzamiento —ULA, Rocket Lab, Arianespace, la división comercial de la ISRO india— enfrentan un mercado en el que una sola empresa podría, en teoría, saturar la demanda si cumple sus objetivos de ritmo. Ninguna cantidad de protección política aísla a un proveedor de lanzamientos de esa clase de presión bajista sobre los precios. Los operadores pequeños pueden sobrevivir en misiones de nicho o contratos gubernamentales, pero el mercado masivo para el envío orbital pertenece a quien pueda lanzar de forma más económica.
Ambientalmente, la geografía costera de LuisIANA plantea preguntas legítimas. Una instalación de esta escala sobre terreno pantanoso de poca altitud invita a escrutinio sobre escorrentías, ruido, alteración de hábitats y resiliencia ante eventos de tormentas. SpaceX no ha publicado una evaluación de impacto ambiental detallada para el sitio. La ausencia en sí misma es una señal: la empresa avanza rápido, y el debate regulatorio aún no lo ha alcanzado.
La pregunta para inversores
El IPO de SpaceX puso un precio de mercado público sobre ambiciones privadas, pero los mercados exigen rendición de cuentas que la financiación privada no impone. La acción ya ha devuelto un tercio de su valor de apertura. Un programa de gasto en capital de 100.000 millones de dólares sin una vía clara hacia flujo de caja positivo es exactamente el tipo de cosa que los mercados públicos castigan. Musk ha añadido aún más complejidad: Tesla y SpaceX están invirtiendo en conjunto en una planta de fabricación de chips de IA por 16.800 millones de dólares en Texas —la llamada Terafab—, y Musk ha hablado abiertamente de lanzar centros de datos a órbita. Cada proyecto anunciado tira del capital en una dirección distinta.
La base en LuisIANA no existe aislada. Se sitúa junto a Starbase Texas, la Terafab, el desarrollo de Starship, contratos de despliegue orbital y planificación para Marte. Cada uno de estos es un compromiso financiero separado. La pregunta para los inversores no es si alguno de ellos tendrá éxito, sino si SpaceX puede financiarlos todos simultáneamente sin diluir su patrimonio ni incumplir sus obligaciones.
Qué sucede después
Se espera que la construcción comience el próximo año, con el primer lanzamiento de Starship programado para 2029. Ese cronograma asume que no habrá retrasos regulatorios importantes, ni fallos catastróficos en las pruebas de Starship, ni restricciones de capital. Cualquier suposición de estas podría retrasar el calendario varios años.
Lo que es seguro es que el anuncio ya ha cambiado la conversación sobre la capacidad de lanzamiento global. Durante años, los analistas debaten si SpaceX se convertiría en el proveedor dominante de acceso orbital. LuisIANA cierra el debate y lo reemplaza con uno diferente: si SpaceX puede permitirse ser ese proveedor. La etiqueta de precio de 100.000 millones de dólares es el mayor compromiso de infraestructura privada de la historia, y será juzgado por una sola métrica: cuántos lanzamientos salen realmente de la plataforma y generan rentabilidad. Todo lo demás es ruido.