支撑韩国股市的回购护盾
三星、SK海力士和Celltrion正动用数万亿韩元回购库存股——这是一种隐性的市场托底力量。一旦这面护盾失效,KOSPI将再无退路。
KOSPI 的隐形后盾
每当市场因外部冲击而震颤,韩国投资者越来越依赖一个意想不到的安全网:自己的蓝筹公司回购自家股票。
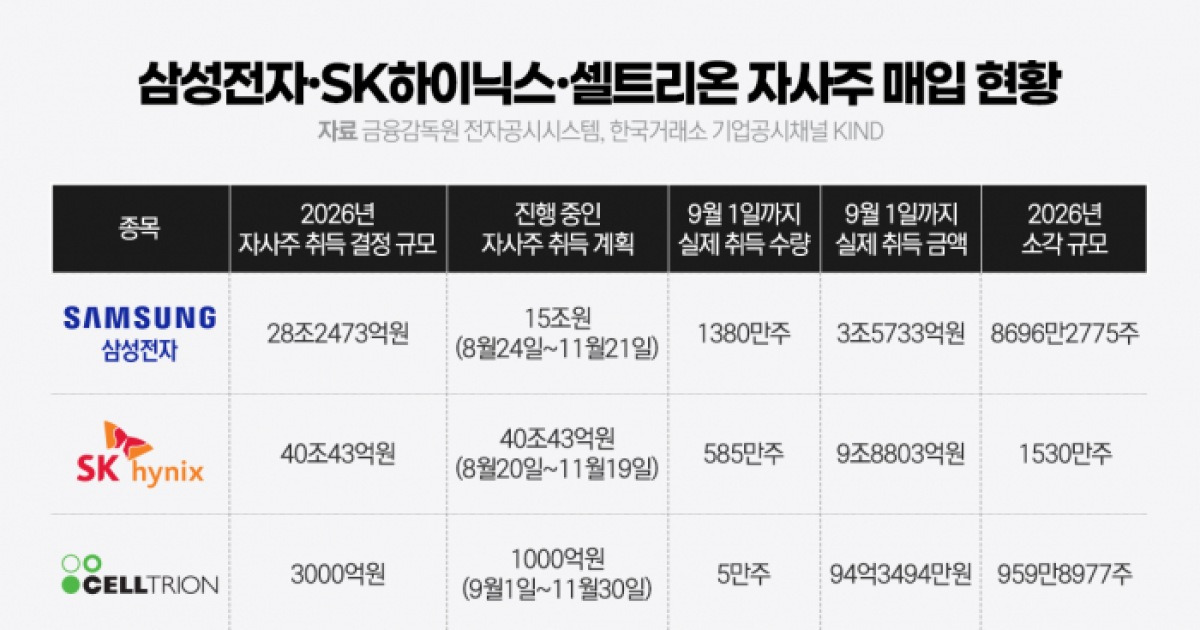
三星电子、SK海力士和Celltrion今年已合计承诺约70万亿韩元(490亿美元)的国库股回购。这笔钱并非象征性举措。自8月下旬以来,“其他企业”——这一类别主要由这些回购计划主导——的回购驱动型买入,几乎吞噬了集中在这两只股票上的全部买入力量:SK海力士和三星。
这种集中度正是故事所在。这不是广泛的企业护市行动,而是三家公司的分级处置操作,目的是管理自身资产负债表,却意外地成了市场稳定机制。
数字揭示的真相
三星今年批准了四项独立的回购计划,总计约28.2万亿韩元。截至8月下旬,公司已执行约13.2万亿韩元的买入,并注销了8700万股,主要用于员工薪酬,通过买入-注销循环进行流转。公司旗下已公布计划中仍有超过3900万股待购。
SK海力士是更大的出手方。今年批准了40.4万亿韩元的回购计划,目标是在11月19日前回购2407万股普通股,然后全部注销。自8月中旬回购活动启动以来,其他企业已向SK海力士单独注入9.74万亿韩元——几乎与公司同期报告的9.88万亿韩元实际回购支出相当。这意味着机构层面的股份变动几乎全由回购计划所覆盖。
生物科技巨头Celltrion已承诺3万亿韩元的总回购额度。今年回购了约108万股,价值2295亿韩元,另有524384股需在11月30日前完成收购,累计已注销约960万股。
合计来看,这三家公司在其现行计划下仍有约5800万股待购。按当前价格计算,这相当于约10至12万亿韩元的剩余承诺——这笔资金本质上已就位,等待入市。
为何这重要性超越韩国
英文媒体对韩国股市的报道往往聚焦于外资流向或半导体周期经济学,很少审视其底层机制。三星和SK海力士——亚洲交易量最大的两只股票——的回购计划已庞大到如今主导着KOSPI自身的供需结构。
当外国投资者在韩国股市抛售时——正如他们在美元走强或全球风险规避期间反复做的那样——回购计划吸收了大量卖压。这制造了市场韧性的表象,却并未真正回答那个根本问题:投资者为何一开始就要卖出?
这一现象根植于韩国的公司治理结构。大型财阀及其生态伙伴拥有巨额现金储备。当管理层选择通过回购而非分红来回馈资本,且这些决策恰逢市场承压时,其效果类似于央行实施量化宽松,只是规模来自企业层面。
盾牌上的裂痕
更直接的风险并非结构性,而是时间性的。三项计划均设有到期窗口。SK海力士的必须在11月19日前执行完毕。三星的剩余批次有各自的截止期限。Celltrion的计划延续至11月30日。
当这些计划结束,一个强大的机构买家将一夜之间消失。NH投资与证券的研究员柳英浩(Ryu Young-ho)直言不讳:回购提供下行支撑,但并非持续上涨的引擎。一旦买入停止,外资流向和半导体基本面将成为决定价格走势的唯一因素。
世宗大学的金大钟以更为直白的方式表达了同样的观点:回购结束后,没有后备机制。外国投资者情绪、半导体周期节奏以及盈利修正将决定KOSPI是守住还是回撤。
谁赢谁输
员工赢了——三星的计划部分用于股权激励,意味着员工能分享这些计划所创造的估值支撑。在高位以回购需求为支撑卖出股份的股东也赢了,至少暂时如此。
但如果市场将企业回购误认为真实需求,市场就输了。由公司购买自己股票推动的涨势,与由盈利扩张或新资本流入支撑的涨势截然不同。这一区分之所以重要,是因为前者可能在一纸董事会决议后烟消云散;后者则往往复利增长。
那些在回购窗口附近择机离场的海外投资者很可能避免了更大损失。但那些以为回购会无限持续下去、或认为这反映了对未来增长的信心而非资本管理的投资者,可能会在计划到期时面临风险。
接下来会发生什么
韩国市场带着区间盘整进入九月,回购计划是KOSPI未能进一步走低的主要原因。但不应将此与强势混为一谈。这是一个底线,而非上限。
投资者应关注三件事:SK海力士何时完成11月19日的期限,以及其40万亿韩元承诺中还有多少未执行;三星是加速还是暂停剩余回购批次;以及——至关重要地——一旦回购的吸收能力开始消退,外资在韩国股票的流向将如何变化。
当前的格局奖励耐心、惩罚自满。回购盾牌已经撑住了。但盾牌本就是临时的。