El escudo de recompra que sostiene el mercado bursátil coreano
Samsung, SK Hynix y Celltrion están desplegando decenas de billones en recompras de acciones propias: un respaldo implícito al mercado. Cuando ese escudo expire, el KOSPI no tendrá alternativa.
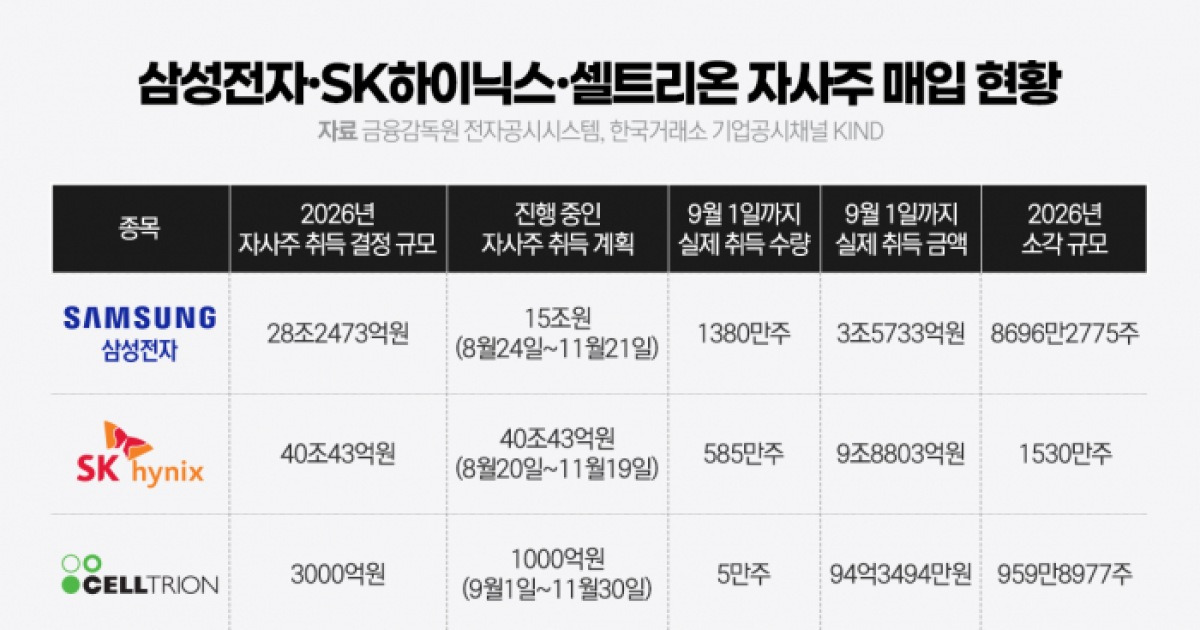
El respaldo silencioso del KOSPI
Cuando el mercado tiembla por choques externos, los inversores coreanos están contando cada vez más en una red de seguridad inesperada: sus propias empresas azules comprando sus propias acciones.
Samsung Electronics, SK Hynix y Celltrion se han comprometido juntos con aproximadamente 70 billones de wones (49.000 millones de dólares) en recompras de tesorería este año. El dinero no es simbólico. Desde finales de agosto, las compras impulsadas por recompras de “otras corporaciones” —una categoría dominada por estos programas— se han tragado casi el 99 por ciento de todo el poder de compra concentrado en solo dos nombres: SK Hynix y Samsung.
Esa concentración es la historia. No es una defensa corporativa amplia del mercado. Es una operación de triaje por tres nombres para gestionar sus propios balances, que se ha convertido accidentalmente en un mecanismo de estabilización del mercado.
Lo que los números realmente muestran
Samsung aprobó cuatro programas de recompra separados este año que suman aproximadamente 28,2 billones de wones. A finales de agosto, había ejecutado compras valoradas en aproximadamente 13,2 billones de wones y retirado 87 millones de acciones, principalmente para compensación laboral que se recicla a través de ciclos de compra y cancelación. La empresa aún tiene más de 39 millones de acciones pendientes bajo sus programas anunciados.
SK Hynix es el mayor gastador. Aprobó 40,4 billones de wones en recompras este año, con la meta de recomprar 24,07 millones de acciones ordinarias para el 19 de noviembre y luego retirarlas completamente. Desde que comenzaron las actividades de recompra a mediados de agosto, otras corporaciones han volcado 9,74 billones de wones solo en SK Hynix —casi igualando el billón de 9,88 que la empresa reporta haber gastado en recompras reales durante la misma ventana. Eso significa que virtualmente cada cambio accionario en el lado institucional está cubierto por el programa de recompras.
Celltrion, el peso pesado de las biotecnologías, se ha comprometido con 3 billones de wones en recompras totales. Recompró aproximadamente 1,08 millones de acciones valoradas en 229.500 millones de wones este año, tiene otras 524.384 acciones por adquirir hasta el 30 de noviembre, y ha retirado aproximadamente 9,6 millones de acciones de forma acumulada.
Combinadas, las tres empresas aún tienen aproximadamente 58 millones de acciones pendientes de compra bajo sus programas actuales. A los precios actuales, eso representa aproximadamente entre 10 y 12 billones de wones en compromiso restante —dinero que está efectivamente reservado y esperando entrar al mercado.
Por qué esto importa más allá de Corea
La cobertura en inglés sobre las acciones coreanas tiende a centrarse en los flujos de fondos extranjeros o en la economía del ciclo semiconductoren raras veces examina las tuberías subyacentes. Los programas de recompra de Samsung y SK Hynix —dos de las acciones más negociadas de Asia— se han vuelto tan grandes que ahora dominan la mecánica de oferta y demanda del propio KOSPI.
Cuando los inversores extranjeros venden acciones coreanas, como han hecho repetidamente durante períodos de fortaleza del dólar o movimientos de riesgo global, los programas de recompra absorben una porción significativa de esa presión vendedora. Esto crea la ilusión de resistencia del mercado sin resolver realmente la pregunta subyacente: ¿por qué los inversores están vendiendo en primer lugar?
El fenómeno es específico de la estructura de gobierno corporativo de Corea. Los grandes conglomerados —los chaebol y sus socios del ecosistema— tienen acceso a enormes reservas de efectivo. Cuando la gerencia decide devolver capital a través de recompras en lugar de dividendos, y cuando esas decisiones se programan para coincidir con el estrés del mercado, el efecto es similar a un banco central haciendo relajación cuantitativa, pero a escala corporativa.
La grieta en el escudo
El riesgo más inmediato no es estructural sino temporal. Los tres programas tienen ventanas de vencimiento. El de SK Hynix debe ejecutarse antes del 19 de noviembre. Los tramos restantes de Samsung tienen sus propios plazos. El de Celltrion se extiende hasta el 30 de noviembre.
Cuando esos programas concluyan, un poderoso comprador institucional desaparecerá de la noche a la mañana. Ryu Young-ho, investigador de NH Investment & Securities, lo dice con crudeza: las recompras brindan soporte a la baja pero no son un motor para recuperaciones sostenidas. Una vez que las compras se detengan, los flujos de capital extranjero y los fundamentos de los semiconductores se convertirán en los únicos determinantes de la dirección de los precios.
Kim Dae-jong de la Universidad Sejong hace el mismo punto con menos rodeos diplomáticos. Después de que terminen las recompras, no hay ningún mecanismo de respaldo. El sentimiento de los inversores extranjeros, la cronología del ciclo de semiconductores y las revisiones de ganancias determinarán si el KOSPI se mantiene o retrocede.
Quién gana, quién pierde
Los empleados ganan —los programas de Samsung están diseñados en parte para compensación basada en acciones, lo que significa que los trabajadores participan en cualquier soporte de valoración que creen estos programas. Los accionistas que vendieron ante la demanda de recompra a precios elevados también ganan, al menos temporalmente.
El mercado pierde si confunde las recompras corporativas con demanda genuina. Un rally construido sobre una empresa que compra sus propias acciones no es lo mismo que un rally construido sobre ganancias en expansión o nuevas entradas de capital. La distinción importa porque la primera puede desaparecer con un voto de la junta directiva; la segunda tiende a acumularse.
Los inversores extranjeros que calcularon sus salidas alrededor de las ventanas de recompra probablemente se ahorraron pérdidas más profundas. Pero aquellos que asumieron que las recompras continuarían indefinidamente —o que reflejaban confianza en el crecimiento futuro en lugar de gestión de capital— pueden estar expuestos cuando venzan los programas.
Qué sigue
El mercado coreano entró en septiembre con el KOSPI en rango, y los programas de recompra han sido la razón principal por la que no ha quebrado hacia abajo. Eso no debe confundirse con fortaleza. Es un piso, no un techo.
Los inversores deben observar tres cosas: cuándo completa SK Hynix su plazo del 19 de noviembre y cuánto de su compromiso de 40 billones de wones permanece sin ejecutar, si Samsung acelera o pausa sus tramos restantes de recompra, y —de manera crítica— qué le sucede a los flujos de fondos extranjeros en acciones coreanas una vez que comience a desvanecerse la capacidad de absorción de las recompras.
La configuración actual recompensa la paciencia y castiga la complacencia. El escudo de recompras ha resistido. Pero los escudos están hechos para ser temporales.