美国正在重演日本日元陷阱——华尔街已将此定价
布鲁金斯学会经济学家警告称,美国国债回购风险或将美元拖入日元式贬值螺旋——这一论点被英语市场 largely 忽视,而美元空头和黄金价格却在飙升。
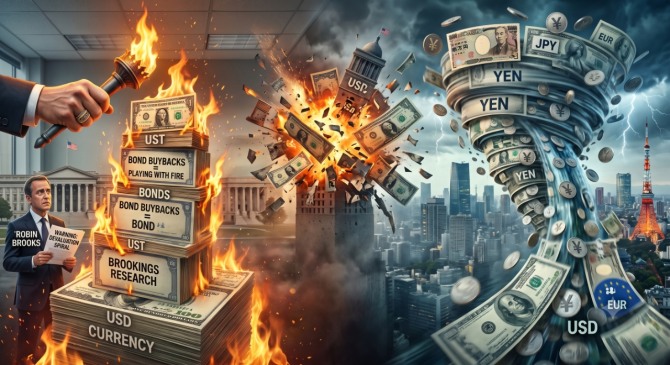
没有人讨论的警告
罗宾·布鲁克斯一生都在研究这种病理学——如今正是他诊断美国经济时所引用的理论体系。
这位布鲁金斯学会资深研究员、国际货币基金组织前首席经济学家在周末的 Substack 上阐述了自己的观点:美国财政部不断扩张的债券回购计划并非稳定力量,而是在汽油罐旁擦燃的一根慢引火绳。
布鲁克斯将华盛顿与东京直接相连。他认为,面对结构性财政赤字——本财年预计高达约 2 万亿美元——人为压低长期美国国债收益率——迫使市场在其他地方要求风险溢价。而这个地方,就是美元。
一旦货币开始下滑,防御机制就几乎无法实现。他说,这正是日本在过去大约二十年里应对日元所遵循的剧本。
这一分析在学术圈中并不新鲜。但在大多数英语财经媒体的日常评论中,它却惊人地缺席——即便市场已经按照布鲁克斯所警告的方向开始行动。
数据究竟说了什么
背景很重要。美国30年期国债收益率最近触及20年来的最高水平。财政部长斯科特·贝森特领导的美国财政部回应称,愿意介入并通过回购来稳定市场。收益率小幅回落,随后又反向攀升——这是一个明显的信号,表明投资者尚未相信干预能够奏效。
布鲁克斯将回购策略称为“金融工程”,并认为它只是治疗症状,而未触及疾病本身。在他看来,这种疾病就是这样一种财政轨迹——市场最终将拒绝以人为的低利率为其融资。
他与日本的对比非常具体。日元进入了一轮长期的贬值周期,起因是结构性财政失衡使得在不对货币进行大规模干预的情况下维持低实际利率变得不可持续。每次试图支撑该货币的努力,都只会进一步强化对该货币进一步贬值的预期,从而形成自我实现的恶性循环。日本银行后来的政策失误反而加速而非阻止了这种崩溃。
布鲁克斯并非说美元会像日元那样一模一样地走同样的道路。他是在说,机制却是相同的:当一个政府拒绝解决财政失衡,反而试图操纵收益率曲线时,市场就会将惩罚转移到汇率上。
市场已经如此
尽管英语世界的评论大多持防御姿态——将美国国债回购描述为一种“管理信号”而非结构性解决方案——但交易正在讲述不同的故事。
美元空头头寸在华尔街的交易员中重新涌现。黄金和其他贵金属正在强劲反弹。这并非危机正在发生的信号;而是机构投资者已经为危机定价的信号——他们以前看过这部电影。
Capital Economics 首席市场经济学家 Jonas Goltermann 在《财富》杂志的评论中对最坏的情景提出了反驳。他认为,美国经济基本面依然强劲,足以防止美元突然崩溃。但他的限定条件引人注目:他表示,如果非常规货币和财政政策继续以当前速度推进,美元的反弹能力将受到限制。
换句话说,看跌者的论点并不是美元明天就会崩溃。而是美元会在几年内慢慢走弱,然后骤然恶化。
LPL Financial 首席固定收益策略师 Lawrence Gilliam 将最近的收益率飙升视为对零利率时代的正常化,而非崩盘。他将美国国债回购描述为一个可信的信号——政策制定者打算防止有序市场演变为有序的灾难。
Gilliam 在短期内可能是对的。Brooks 在中期可能是对的。这两种观点并不互斥——它们描述的是同一周期的不同阶段。
这对美元以外的世界意味着什么
日元的下跌并不仅仅是日本的问题。它将通缩输出到整个亚洲,使依赖商品进口的新兴市场陷入动荡,并迫使从首尔到孟买各地的中央银行采取被动政策调整。
如果美元进入类似的贬值阶段,外溢效应将被放大,因为美元是世界的储备货币,而不仅仅是区域性的。
持有美元计价债务的新兴市场主权国家面临双重挤压:在正常周期中,较弱的美元通常意味着较强的新兴市场货币;但由对美国财政纪律丧失信心所驱动的美元下跌则质地上完全不同。它表明全球金融稳定的锚正在松动,这会导致全球风险溢价上升——包括新兴市场的借贷成本。
大宗商品价格——黄金已经处于高位——可能会进一步上涨。一直在积累外汇储备的中央银行将面临投资组合的重新定价。而那些一直对冲强劲美元的国家可能会发现自己处于另一侧的不利暴露之中。
真正的问题
布鲁克斯的论点建立在一个难以在现实中验证的前提之上:即市场最终会拒绝以未能反映潜在财政风险的利率吸收美国债务。
目前,市场仍在吸收。需求依然充足。海外官方买家——特别是亚洲的买家——仍在持有大量美国国债头寸。日元比较虽然分析上很优雅,但它假设投资者行为会出现类似的模式——而这尚未出现。
但这种比较还假设了另一点——即一旦市场认为财政轨迹不可持续,逆转将是迅速且无情的。这正是日本所展现的模式。这也是所有新兴市场货币危机所展现的模式。问题不在于该机制是否合理。问题在于美国的市場是否会在其政策选择耗尽之前到达同一个临界点。
布鲁金斯学会的警告值得更多的关注。不是因为它预测一场崩盘。而是因为它指出了一条通往危险境地的路径,而且那些已经正在进行交易的行为表明,相当一部分机构投资者已经在这条路上迈开了脚步。