日元挤压行情才刚刚开始
两天暴跌5日元引发空头挤压,而西方交易员可能低估了这场风暴的规模。韩国投资者早已深知日元套利平仓的残酷。
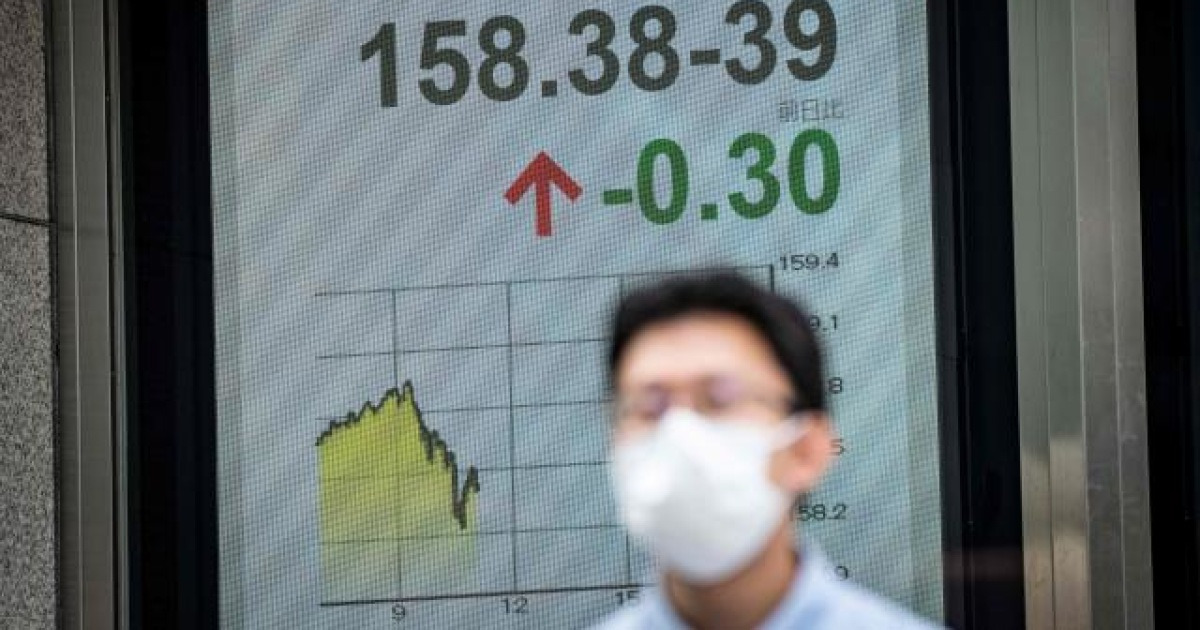
跌破158关口, unwind行情悄然启动
日元兑美元在两天内从160关口回落至155附近。表面上看,这不过是常规干预剧本——那种让散户措手不及、一周内便消退的剧烈反转。但推动这波行情背后的机制截然不同,而洞悉此机制的人已经在首尔陷入恐慌。
一切始于一个传闻。日本银行在一个纽约时间的周二上午进行了利率调查——向各金融机构询问日元兑美元将最终落在何处。消息迅速蔓延。那些在7月31日美日协同干预中亏损的交易员开始提前卖出美元。日元几乎瞬间升至158。
随后,汇率跌破了158.44的200日均线。这个数值对大多数散户评论毫无意义,但它恰好是那些押注日元持续贬值的杠杆基金被迫护盘的位置。一旦这条防线失守,连锁反应便开始了。彭博称之为“空头挤压”。经历过2024年8月的韩国交易员则用另一个名字称呼它:星期二。
谁在做空日元?规模有多大?
根据8月25日公布的美国商品期货交易委员会(CFTC)数据,杠杆基金的日元净空头头寸超过2020年平均水平的两倍。这些头寸是在7月干预后的两周内重建的。这意味着数千只对冲基金、养老基金投资子账户和自主管理账户涌入市场,其假设前提是:日本央行不会激进加息,美元将保持强势。
他们的时机判断有误,但不一定是对方向判断有误。然而,在套利交易中,时机就是一切。
套利交易借入低息的日元,转而买入收益率更高的资产——澳元、巴西雷亚尔、美国国债以及新兴市场股票。当日元升值时,汇兑损失会侵蚀利差优势。借款人必须买回日元以平仓。如果所有人同时行动,日元汇率的变动速度将快于底层资产能够被抛售的速度。那就是风险资产失速的时刻。
Ceriti Partners的迈克尔·阿什利·舒尔曼指出,许多外汇交易员已在7月干预经验中承受亏损。提前卖美元的行为并未阻止日元进一步下跌——反而加速了贬值进程。每一轮平仓都让下一轮更加痛苦。
日本央行与美联储正背道而驰
使本次事件不同于过往每次日元干预的,是政策背景。多年来,日本央行维持负利率,而美联储持续加息。日元始终疲软,是利差所决定的。如今,利差正在收窄。
日本央行货币政策委员会成员高地树于9月2日表示,“ regime(机制)已经改变”,并明确拒绝了加息必须维持半年一次、每次0.25个百分点幅度的观点。按现行原则,连续加息已成为“可能选项”。彭博报道,市场预期日本央行将在9月17-18日的会议上加息0.25个百分点至1.25%。
在美国方面,美联储理事克里斯托弗·沃勒在9月3日的一次会议中表示,通胀放缓的信号目前才刚刚显现。如果趋势延续,他将支持在9月15-16日的FOMC会议上维持利率不变。几小时内,9月加息的概率从约63%降至50%。
利差收窄意味着套利交易的数学逻辑发生变化。借入日元的动机减弱,持有日元多头头寸的成本增加。这不是干预表演。这是结构性转变。
改变东京思绪的美国施压 campaign
还有一股西方记者很少关联的力量在起作用:美国财政部长斯科特·贝森特在8月30日向日本央行行长植田和男表示,他“强烈支持”日本采取果断的市场和金融政策,以应对他所谓日元“严重低估”的问题。《纽约时报》报道,贝森特曾在5月花费两小时,向财务大臣片山笃子和首相高市早苗抱怨其财政扩张及日本央行拒绝加息的决定。
这种压力并非抽象存在。它体现在植田随后的公开言论中。它体现在日本央行愿意在时机和节奏上释放灵活信号的态度中。它也体现在日元汇率的走势里。
触发星期二抛售潮的干预担忧,部分是一种自我实现的预言——市场押注于行动本身,而非行动导致的结果。但政策方向在传闻机制介入之前就已经是明确的。
韩国投资者早已知晓的一切
韩国散户投资者并不需要彭博终端来理解正在发生什么。他们在2024年8月学到了这一课:日元在一周内从160飙升至141,韩国套利仓位投资组合蒸发殆尽。后续报道出现在《亚洲经济新闻》等媒体,标题译为“强日元恐慌”,并提及韩国半导体和电池供应商面临日元升值带来的直接利润压力。
对韩国的次生影响已经显现。丰田等日本车企警告,强日元将增加促销支出并压缩利润空间。韩国供应链中的TKO集群——半导体、电池、显示面板企业——被夹在日元与其出口竞争力之间的悖论里:日元走强有助于提升其出口竞争力,但日本市场同时又是它们最大的客户群。
但对韩国投资者而言,更大的危险在于投资组合敞口。许多韩国基金将日本股票和日元计价债券作为更广泛亚太资产配置的一部分。当日元急剧反转时,这些头寸会集体重估。解仓行情不会区分东京和首尔。
后续将走向何方?
Maintain 日元空头头寸的施罗德证券分析师雨果·蒙楚西奥认为,近期的干预仅暂时减缓了日元贬值趋势,套利交易的吸引力依然完好。法国兴业银行的基特·贾克斯则给出了更尖锐的观点:日元升值阶段可能标志着朝向140、甚至更低位的多年的转折点。
下一个关键节点是周五晚发布的美国8月非农就业报告。疲弱的就业数据将削弱9月美联储加息的理由,并为日元买盘增添燃料。强劲的数据则可能延缓局势的失控。据《日经新闻》报道,日本银行的FX交易员正密切观察155的心理关口——他们指出,前两次干预均未守住该水平,而此次市场可能在企稳前率先跌破这一关口。
两天内5日元的跌幅并非昙花一现。它是一个信号,表明了过去十年塑造全球资本流动的日元贬值机制正在出现裂痕。套利交易的去杠杆尚未结束。它只是找到了第一个导火索。将此次波动视为又一次干预冲高的投资者,正在重蹈7月亏损时的覆辙。
韩国市场正在倾听。问题是,华尔街是否也在听。