El apretón del yen apenas está comenzando
Un colapso de 5 yenes en dos días desencadenó un apretón corto que los operadores occidentales pueden estar subestimando. Los inversores coreanos ya conocen lo brutal que puede ser el desmontaje de las operaciones de carry con yen.
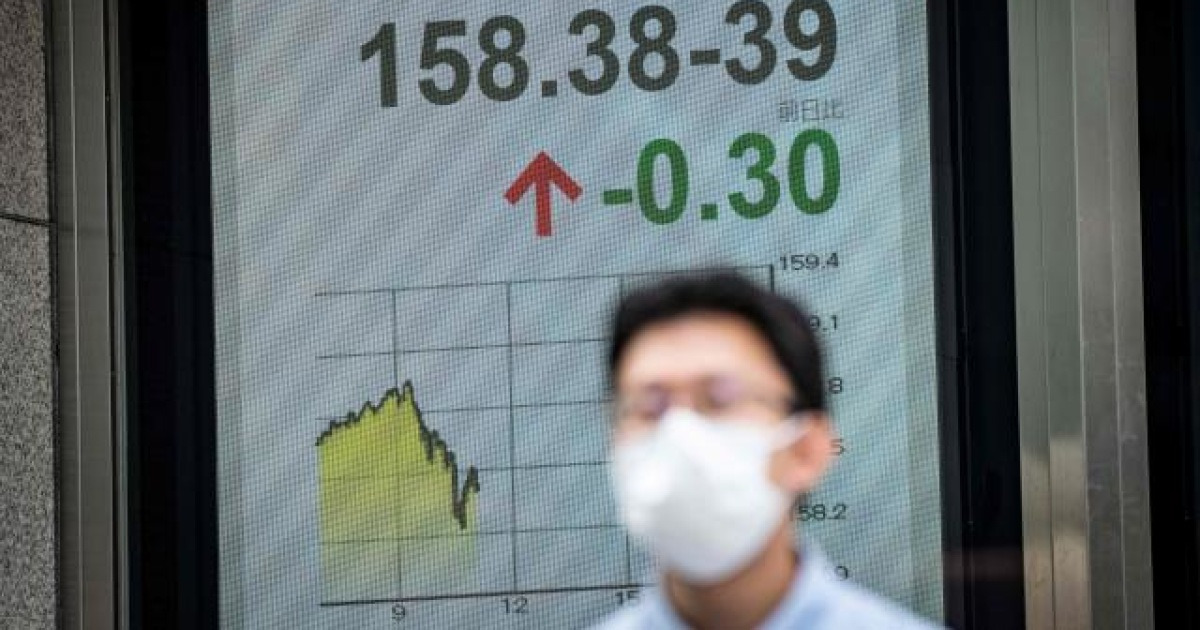
El nivel 158 y el inicio de un desmadejo
El yen frente al dólar cayó de aproximadamente 160 a 155 en dos días. Sobre el papel, esto parece el drama habitual de intervención: ese tipo de inversión brusca que asusta a los traders minoristas y se desvanece en una semana. Pero la mecánica detrás de este movimiento fue diferente, y quienes entendieron la mecánica ya entraban en pánico en Seúl.
Todo empezó con un rumor. Los bancos japoneses realizaron una consulta de tasas: preguntaron a las instituciones financieras dónde creían que se ubicaría el par yen-dólar, en una mañana del martes según la hora de Nueva York. La noticia corrió. Los traders que habían perdido dinero en la intervención coordinada entre EE.UU. y Japón del 31 de julio vendieron dólares de forma preventiva. El yen se reforzó hasta 158 casi al instante.
Luego cruzó la media móvil de 200 días en 158,44. Ese número no significa nada para la mayoría de los comentarios minoristas, pero es exactamente donde los fondos apalancados que habían apostado por la continua debilidad del yen se vieron obligados a defender sus posiciones. Una vez rota la línea, comenzó una cascada. Bloomberg lo llama short squeeze. Los traders coreanos que vivieron el agosto de 2024 lo llaman con otro nombre: el martes.
Quién está en corto contra el yen y en qué magnitud
Según los datos del CFTC publicados el 25 de agosto, los fondos apalancados mantenían posiciones netas en corto contra el yen más del doble del promedio de 2020. Las posiciones se reconstituyeron en las dos semanas posteriores a la intervención de julio. Eso significa que miles de fondos de cobertura, carteras de pensiones y cuentas discrecionales entraron al mercado asumiendo que el BOJ no ajustaría agresivamente y que el dólar se mantendría firme.
Se equivocaron en el timing, no necesariamente en la dirección. Pero en un carry trade el timing lo es todo.
El carry trade toma prestados yenes baratos y compra activos de mayor rendimiento: dólares australianos, reales brasileños, bonos del Tesoro de EE.UU., acciones de mercados emergentes. Cuando el yen se aprecia, la pérdida cambiaria erosiona la diferencia de intereses. El prestatario debe recomprar yenes para cerrar la posición. Si todos lo hacen al mismo tiempo, el yen se mueve más rápido de lo que los activos subyacentes pueden venderse. Ese es el momento en que los activos de riesgo tropiezan.
Michael Ashley Schulman, de Ceriti Partners, señaló que muchos traders de FX ya estaban en números rojos por la experiencia de la intervención de julio. La venta preventiva de dólares no detuvo la caída del yen; la aceleró. Cada ronda de cobertura hizo la siguiente más dolorosa.
El BOJ y la Fed se mueven en direcciones opuestas
Lo que hace este episodio diferente a toda intervención previa del yen es el contexto de política. Durante años, el BOJ se mantuvo en tasas negativas mientras la Fed subía. El yen siempre fue débil porque la diferencia de tasas lo exigía. Ahora la brecha se está cerrando.
El miembro del Consejo de Política del BOJ, Hajime Takata, dijo el 2 de septiembre que el “régimen ha cambiado” y rechazó explícitamente la idea de que los aumentos de tasas debían mantenerse en intervalos semestrales con incrementos de 0,25 puntos porcentuales. Bajo los principios generales, los aumentos consecutivos ya son “posibles”. Bloomberg informó de que el mercado espera un aumento de 0,25 puntos hasta 1,25 por ciento en la reunión del 17-18 de septiembre.
Por el lado estadounidense, el gobernador de la Fed Christopher Waller declaró en una conferencia el 3 de septiembre que las señales de desaceleración de la inflación solo están apareciendo ahora. Si la tendencia se mantiene, apoyaría mantener las tasas estables en la reunión del FOMC del 15-16 de septiembre. Las probabilidades de un aumento de tasas en septiembre cayeron de aproximadamente 63 por ciento a 50 por ciento en cuestión de horas.
Las brechas que se reducen significan que las matemáticas detrás del carry trade cambian. El incentivo para tomar prestado yen se debilita. La penalización por mantener posiciones en yen fuerte crece. Esto no es teatro de intervención. Esto es estructural.
La campaña de presión estadounidense que cambió la mente de Tokio
Hay una tercera fuerza en juego que los reporteros occidentales rara vez conectan: el secretario del Tesoro de EE.UU., Scott Bessent, le dijo al gobernador del BOJ Kazuo Ueda el 30 de agosto que lo “apoya firmemente” a tomar medidas decisivas de política de mercado y financiera contra lo que él llamó la “subvaloración significativa” del yen. El New York Times reportó que Bessent pasó dos horas en mayo quejándose ante la ministra de Finanzas Satsuki Katayama y la primera ministra Sanae Takaichi sobre su expansión fiscal y la negativa del BOJ a subir las tasas.
Esa presión no es abstracta. Se manifestó en los posteriores comentarios públicos de Ueda. Se manifestó en la disposición del BOJ a señalizar flexibilidad sobre el timing y el ritmo. Se manifestó en el movimiento del yen.
El temor a la intervención que desencadenó la venta del martes fue en parte una profecía autocumplida: un mercado que apostaba a la acción en lugar de la acción misma. Pero la dirección de la política era real incluso antes de que el rumor empezara a circular.
Lo que los inversores coreanos ya sabían
Los inversores minoristas coreanos no necesitaban un terminal Bloomberg para entender qué estaba pasando. Aprendieron esta lección en agosto de 2024, cuando el yen se disparó de 160 a 141 en una sola semana y los portafolios de posiciones carry coreanas desaparecieron. Las historias de seguimiento corrieron en medios como Aju Economic News con titulares que se traducen como “miedo al yen fuerte” y referencias a los proveedores coreanos de semiconductores y baterías que enfrentaban presión directa sobre sus ganancias por la apreciación del yen.
Las consecuencias de segundo orden para Corea ya son visibles. Toyota y otros automovilistas japoneses han advertido que el yen fuerte aumentará el gasto promocional y comprimirá los márgenes. Los proveedores coreanos en el clúster TKO —semiconductores, baterías, pantallas— quedan atrapados entre un yen que favorece su competitividad exportadora y un mercado japonés que simultáneamente es su base de clientes más grande.
Pero el peligro mayor para los inversores coreanos es la exposición de sus portafolios. Muchos fondos coreanos mantienen acciones japonesas y bonos denominados en yen como parte de asignaciones más amplias a Asia. Cuando el yen se revierte bruscamente, esas posiciones se readecuan juntas. El desmadejo no discrimina entre Tokio y Seúl.
Hacia dónde va esto
Hugo Montruchio, de Schroders, quien mantiene una posición en corto contra el yen, argumentó que las intervenciones recientes solo ralentizaron temporalmente la tendencia de depreciación del yen y que el atractivo del carry trade permanece intacto. Kit Juckes, de Société Générale, ofreció una visión más contundente: la fase de apreciación del yen podría marcar un punto de inflexión plurianual hacia 140, posiblemente más bajo.
El próximo inflexión es el viernes por la noche con el reporte de nóminas no agrícolas de agosto en EE.UU. Datos débiles de empleo debilitarán el caso para un aumento de tasas de la Fed en septiembre y echarán combustible a la compra de yen. Datos fuertes podrían frenar el desmoronamiento. Nikkei reportó que los operadores de FX de los bancos japoneses están vigilando de cerca el nivel psicológico de 155, señalando que dos intervenciones anteriores fallaron en sostenerlo y que esta vez el mercado podría deslizarse por debajo antes de que regrese la estabilización.
La caída de 5 yenes en dos días no es un destello. Es una señal de que el régimen de depreciación del yen, que estructuró los flujos de capital global durante una década, se está fracturando. El desmadejo del carry trade no ha terminado. Simplemente encontró su primer detonante. Los inversores que traten esto como otro pico de intervención estarán repitiendo el mismo error que les costó en julio.
Los mercados coreanos están escuchando. La pregunta es si Wall Street también.