日元的"免费货币"时代已经结束
日本央行继上次加息之后再度将利率上调至1.25%,为31年来最高水平,且距首次动作仅时隔三个月。日本央行正与美联储并步前行,日元流动性"免费时代"走向终结,全球市场已开始为这一变化的后果定价。
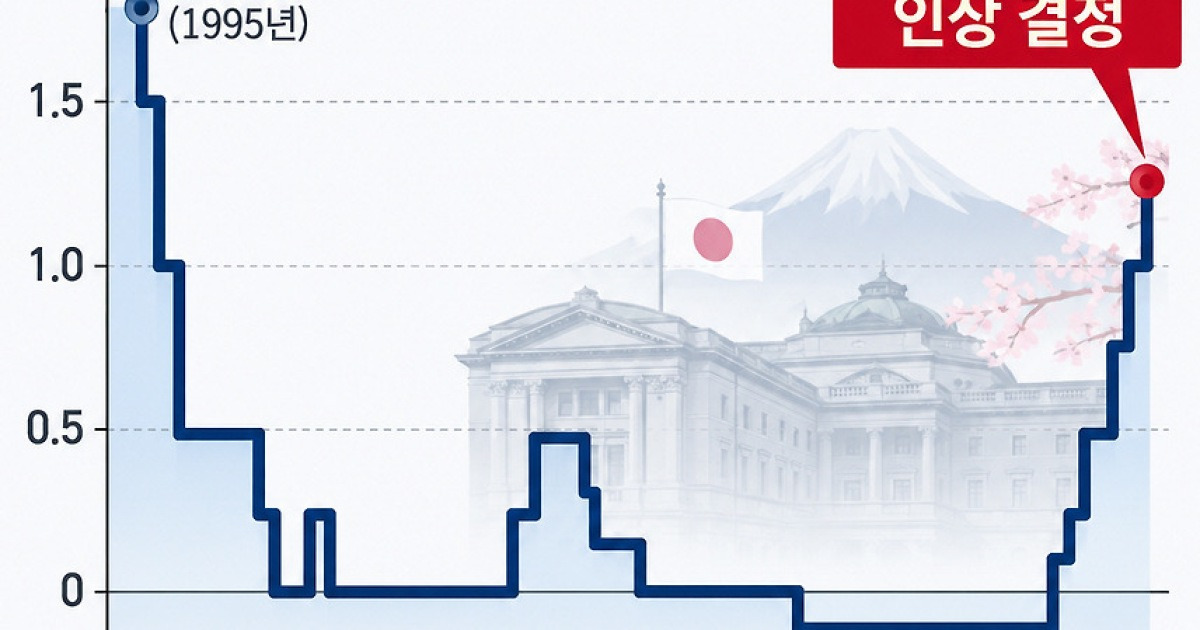
日本央行刚刚结束了一个时代
在数十年来的首次加息三个月后,日本央行再次行动。该国央行将短期政策利率从1.0%上调至1.25%——这是自1995年以来的最高水平。两名政策制定者投下反对票,认为不应采取这一举措。但决策意图清晰:日本长期实行的接近零利率实验已经结束,而且结束速度比大多数分析师预期的更快。
日本央行的声明措辞说明了情况。去年七月,该行曾警告批发价格压力可能会传导至消费者。如今,这种传导已经发生。从"潜在"到实际的转变至关重要。多年来,日本官员坚持认为通胀是由进口成本推动的暂时性现象,而非结构性问题。但现在数据正迫使立场逆转。核心核心消费者价格已连续一年多维持在日本央行2%的目标之上,而工资谈判也达成了三十多年来最强劲的协议结果。
与美联储步调一致
此次时机并非偶然。在日本央行宣布加息前两天,美联储将其基准利率上调至3.75–4.00%,这是三年零两个月以来的首次加息。美联储主席凯文·沃什(Kevin Warsh)的语气毫不含糊:“通胀持续过高的时间太长了,“他表示,“今天的行动标志着我们开始认真对待这一问题。”
华盛顿与东京之间的政策同步对历来步调不一的央行来说颇为罕见。韩日利差现已扩大至1.00个百分点——这在五年前是不可想象的。而且美联储释放信号,今年可能还会继续加息。
这种收敛正将其他亚洲央行逼入角落。ACCM Prime的投资策略分析师尹 Glenn 表示,日本央行在加息的同时释放鹰派信号是一种微妙的平衡,但这确认了政策方向。现在的问题是,谁将采取下一步行动。澳大利亚央行受到的影响最大——尹认为,居高不下的能源价格和通胀预期为澳洲联储在九月底前收紧政策提供了充分理由。
中国央行正朝相反方向操作,这使得分歧更加鲜明。当亚洲其他地区收紧政策时,北京正在降息和刺激经济,这加剧了整个地区的资本流动紧张局势。
当日元不再廉价时,谁将受损
最直接的影响将是日元套息交易。十多年来,机构投资者以接近零的成本借入日元,投资于新兴市场的更高收益资产、大宗商品以及风险较高的发达市场债券。据估计,该交易在其高峰时期的名义敞口约为1万亿美元。它是全球金融体系中最为重要的流动性运作之一。这笔交易依赖于一个假设:日本央行将无限期维持低利率。而这个假设刚刚破灭。
1.25%的利率意味着借入日元不再免费,只能算勉强便宜。每上调一个基点,维持套息交易的成本就会上升。去杠杆过程起初将是渐进的,随后会变得突然——市场在2007年和2008年曾见过类似模式,当时融资成本突然超过资产回报。危险不在于当前的利率水平,而在于变化的速度。市场已预期今年还将加息两到三次,但轨迹本身才是关键。趋势已经转变,基于旧有框架的仓位如今已面临风险。
新兴市场债券持有者应予以关注。日元走强加上日本利率上升,将削弱来自世界最大债权国之一的对新兴市场债券的需求。日本是新兴市场债务最大的海外持有国,在主权和企业信用债券上的持仓超过8000亿美元。当日本机构开始重新调整时,抛售压力将是结构性的,而非周期性的。东南亚货币、拉丁美洲债券以及前沿市场工具都面临同样的风险。
大宗商品市场面临次生挤压。日元套息交易一直是铜、石油和工业金属的持续需求来源。随着融资成本上升,边际买家将消失。这并不意味着崩盘——需求基本面仍然重要——但它撤去了交易商一直依赖的价格支撑。
日本自身市场的清算
日本国内资产市场也面临自身的调整。养老金基金、寿险公司和银行在过去三十年里一直在实际收益率维持为负或接近零的假设下运营。它们的负债结构、商业模式和风险框架都是为那个时代构建的。1.25%的政策利率按全球标准仍属低位,但从零利率边界脱离的心理突破才是更重要的转变。
持有数万亿日元计价债券以匹配长期负债的寿险公司如今面临两难境地。收益率上升改善了新投资回报,但现有债券组合的市场价值正在下跌。拥有大量政府债券头寸的银行看到的账面亏损不断增加。该行业的盈利能力不可能永远被压制,但过渡期将造就赢家和输家,其影响尚未完全显现。
股市围绕日本央行的决议已经出现波动。每次市场预期加息,日经指数都会大幅下跌,随后又在企业盈利的支撑下回升。但日元走强与股市表现之间的相关性是真实的——并且随着利率上升而加剧。出口商面临逆风,进口商则受益。市场结构开始转向有利于内需导向型行业,并对依赖廉价融资和海外收入折算的行业形成惩罚。
日本企业也在调整。在超低利率时代大量借入日元的公司现在面临更高的偿债成本。日元计价债券发行市场曾经由寻求近乎免费资金的开发商和公用事业公司主导,如今正在降温。投资者要求更高的收益率,而并非所有发行人都能适应新的条件。
政治层面
还有一个英语媒体的分析往往忽略的政治维度。特朗普政府曾公开施压日本解决日元疲软问题,认为日元走强能通过降低进口价格使美国消费者受益。日本央行的决定是在这一背景下作出的。无论是否有意,东京都在回应华盛顿的要求,即便同时需应对国内通胀担忧。日本央行独立性正面临实时考验。
外部压力影响日本货币政策并非首次。20世纪80年代的《广场协议》重塑了日本的汇率体系,并为随后的资产泡沫埋下伏笔。这种类比并不完美——日本经济如今更加成熟,日元在全球金融中的地位也已发生巨大变化——但债权国在外部审视下调整货币的底层逻辑依然熟悉。
接下来会发生什么
轨迹已然确立,但节奏尚不确定。政策委员会九名成员中有三人投出反对票,这表明日本央行推进的速度快于部分成员所愿。如果通胀继续加速——尤其是如果伊朗冲突推高能源价格——该行可能被迫在数月内再次采取行动。美联储已在暗示更多加息。全球紧缩周期正在加速,而非减速。
对于亚洲货币而言,信号十分直白:央行将增长置于通胀控制之上的时代正在终结。韩国、澳大利亚及其他地区 policymaker 将面临越来越大的防御性加息压力。曾预期日元将保持廉价而借入新兴市场债务的国家,将学到更为昂贵的教训。渐进调整的窗口正在收窄。
日本央行本周的表态并非革命性,但十分果断。日本已与 США 一起加入紧缩行列,两家央行共同施加的权重正在将全球流动性推向自2022年以来未曾出现的方向。免费资金时代已终结。现在的问题是,谁调整得最快,以及谁被挤压得最痛。