Fin de la era del dinero fácil del yen
El segundo aumento de tasas consecutivo del BOJ al 1,25% —el más alto en 31 años— llega apenas tres meses después de su primer movimiento, sincronizándose con la Reserva Federal. La era de la liquidez del yen fácilmente disponible está llegando a su fin, y los mercados globales ya están valorando las consecuencias.
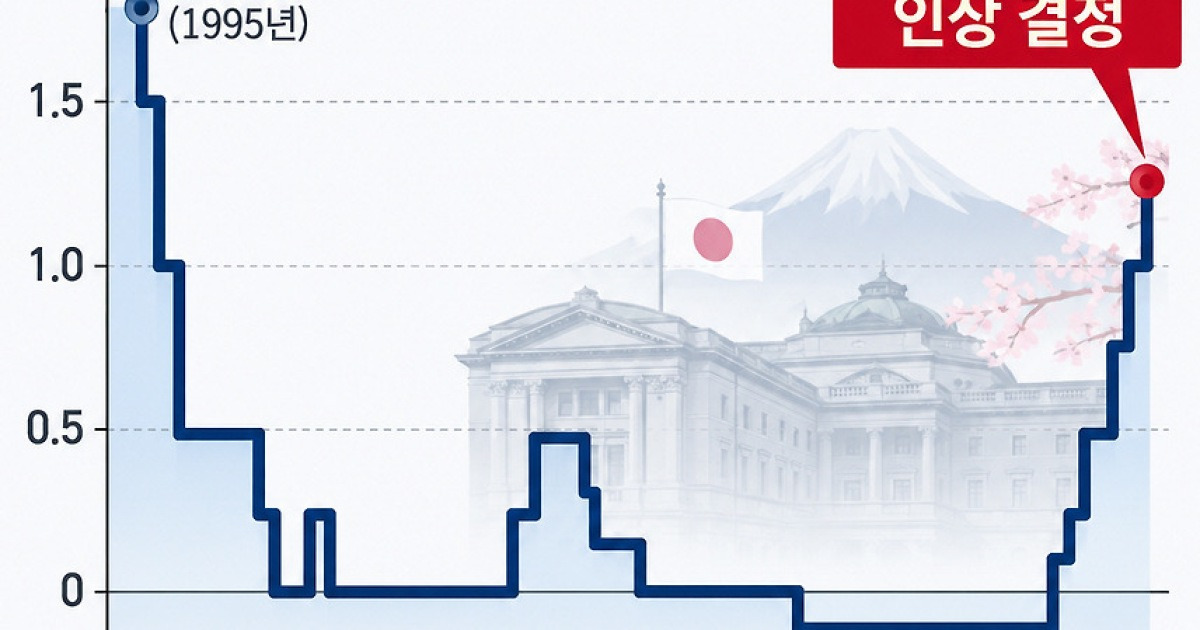
El BOJ pone fin a una era
Tres meses después de su primera subida de tipos en décadas, el Banco de Japón lo ha hecho otra vez. El banco central elevó su tipo de política a corto plazo del 1,0 % al 1,25 %, el nivel más alto desde 1995. Dos miembros de la Junta de Política Monetaria disintieron, argumentando en contra de la medida. Pero la decisión es clara: el largo experimento de Japón con tipos cercanos a cero ha terminado, y se está cerrando más rápido de lo que la mayoría de los analistas preveían.
El lenguaje del comunicado del BOJ lo cuenta todo. El pasado julio, el banco advirtió de que las presiones sobre los precios al por mayor podrían trasladarse a los consumidores. Hoy dice que ya lo están haciendo. El cambio de «potencial» a transmisión efectiva es importante. Durante años, los responsables japoneses insistieron en que la inflación era un fenómeno pasajero impulsado por los costes de importación, no por un problema estructural. Los datos ahora están obligando a una reversión. Los precios al consumo, excepto alimentación y energía, se mantienen por encima del objetivo del 2 % del BOJ desde hace más de un año, y las negociaciones salariales han producido los acuerdos más sólidos en más de tres décadas.
Al compás de la Reserva Federal
El cronograma no es casual. Dos días antes del anuncio del BOJ, la Reserva Federal elevó su tipo de referencia al 3,75-4,00 %, el primer aumento en tres años y dos meses. El presidente de la Fed, Kevin Warsh, dejó el tono bien claro: «La inflación ha permanecido demasiado alta durante demasiado tiempo. La acción de hoy marca el comienzo de tomárnoslo en serio».
La sincronización de políticas entre Washington y Tokio es inusual para bancos centrales que históricamente se han movido a ritmos distintos. La diferencia de tipos entre Corea y Japón se ha ampliado ahora hasta 1,00 punto porcentual, algo que habría sido impensable hace cinco años. Y la Fed está señalando que podrían venir más subidas este año.
Esta convergencia está encerrando a otros bancos centrales asiáticos. Glenn In, analista de estrategia de inversiones en ACCM Prime, afirmó que el mensaje halcón del BOJ mientras sube los tipos es un acto de equilibrio delicado, pero confirma la dirección. La pregunta ahora es quién se mueve a continuación. El banco central de Australia es el más expuesto: In sostuvo que los precios de la energía elevados y las expectativas inflacionarias le dan al Reserva Bank of Australia motivos claros para endurecer hacia finales de septiembre.
El banco central de China, operando en la dirección contraria, acentúa la divergencia. Mientras el resto de Asia endurece, Pekín está recortando y estimulando, profundizando las tensiones de flujos de capital en toda la región.
Quién pierde cuando el yen deja de ser barato
La primera víctima será el comercio de carry del yen. Durante más de una década, los inversores institucionales pidieron prestado yen a prácticamente cero para financiar activos con mayor rentabilidad en mercados emergentes, materias primas y deuda de mercados desarrollados más arriesgados. Se estimaba que ese comercio alcanzó aproximadamente un billón de dólares en exposición nocional en su punto máximo. Era la operación de infraestructura de liquidez más importante de las finanzas globales. Ese comercio dependía de un supuesto: que el BOJ mantendría los tipos bajos de forma indefinida. Ese supuesto acaba de morir.
Al 1,25 %, pedir prestado yen ya no es gratis. Apenas es barato. Cada punto base de aumento encarece el mantenimiento del carry trade. El desmontaje será gradual al principio, luego repentino, un patrón que el mercado ya ha visto en 2007 y 2008, cuando el coste de financiación superó de golpe el rendimiento de los activos. El peligro no está en el nivel actual de los tipos sino en la velocidad del cambio. Los mercados han incorporado dos o tres subidas más este año, pero lo que importa es la trayectoria. La dirección del viaje ha cambiado, y las posiciones basadas en el antiguo régimen ahora están expuestas.
Los tenedores de deuda de mercados emergentes deben prestar atención. Un yen más fuerte y tipos japoneses más altos comprimen la demanda de bonos EM desde una de las mayores naciones acreedoras del mundo. Japón es el mayor tenedor extranjero de deuda de mercados emergentes, con posiciones que superan los 800.000 millones de dólares entre créditos soberanos y corporativos. Cuando las instituciones japonesas empiecen a recalibrar, la presión vendedora será estructural, no cíclica. Las monedas del sudeste asiático, los bonos latinoamericanos y los instrumentos de mercados fronterizos son todos vulnerables a la misma dinámica.
Los mercados de materias primas enfrentan una presión secundaria. El carry trade del yen ha sido una fuente persistente de demanda de cobre, petróleo y metales industriales. A medida que suben los costes de financiación, el comprador marginal desaparece. Esto no significa un desplome: los fundamentos de la demanda todavía importan, pero se elimina un suelo sobre el que los operadores han llegado a depender.
El ajuste propio de Japón
Los mercados de activos domésticos de Japón enfrentan su propio reajuste. Los fondos de pensiones, las aseguradoras de vida y los bancos han operado durante treinta años bajo el supuesto de que los rendimientos reales permanecerían negativos o cerca de cero. Sus estructuras de pasivos, sus modelos de negocio, sus marcos de riesgo se construyeron para ese mundo. Un tipo de política del 1,25 % sigue siendo bajo según los estándares globales, pero la ruptura psicológica con la frontera cero es el cambio más importante.
Las aseguradoras de vida, que sostienen billones en bonos denominados en yen para igualar obligaciones a largo plazo, ahora enfrentan un dilema. Los rendimientos están subiendo, lo que mejora los retornos de nuevas inversiones, pero el valor de mercado de las carteras de bonos existentes está cayendo. Los bancos con grandes tenencias de bonos gubernamentales ven acumularse pérdidas contables. La rentabilidad del sector nunca iba a permanecer suprimida para siempre, pero la transición creará ganadores y perdedores de maneras que aún no se han desplegado por completo.
El mercado de valores ya ha sido volátil alrededor de las decisiones del BOJ. El Nikkei cayó con fuerza cada vez que se anticiparon subidas de tipos, luego se recuperó sobre la solidez de los beneficios corporativos. Pero la correlación entre el fortaleza del yen y el desempeño accionario es real, y se intensifica a medida que suben los tipos. Los exportadores enfrentan vientos en contra. Los importadores ganan. La composición del mercado comienza a rotar de maneras que favorecen a los sectores orientados al mercado interno y penalizan a aquellos dependientes de financiación barata y de la conversión de ingresos en el extranjero.
Las corporaciones japonesas también se están ajustando. Las empresas que pidieron prestado agresivamente en yen durante la era de tipos ultrabajos ahora enfrentan mayores costes de servicio de deuda. El mercado de emisión de bonos en yen, una vez dominado por promotoras y utilidades que buscaban financiación casi gratuita, se está enfriando. Los inversores exigen rendimientos más altos, y no todos los emitentes pueden cumplir las nuevas condiciones.
La capa política
También existe una dimensión política que el análisis en inglés suele pasar por alto. La administración Trump ha presionado públicamente a Japón para abordar la debilidad del yen, argumentando que un yen más fuerte beneficia a los consumidores estadounidenses mediante importaciones más baratas. La decisión del BOJ ocurre en ese marco. Intencionalmente o no, Tokio se alinea con la demanda de Washington mientras gestiona sus propias preocupaciones inflacionarias. La independencia del Banco de Japón se está poniendo a prueba en tiempo real.
Esta no es la primera vez que la presión externa influye en la política monetaria japonesa. En la década de 1980, el Plaza Accord remodeló el tipo de cambio de Japón y contribuyó a la burbuja de activos que siguió. Los paralelismos son imperfectos: la economía japonesa está mucho más madura ahora, y el papel del yen en las finanzas globales ha cambiado drásticamente, pero la dinámica subyacente de una nación acreedora ajustando su moneda bajo escrutinio externo sigue resultando familiar.
Qué viene después
La trayectoria está trazada, pero el ritmo es incierto. Tres votos disidentes de nueve en la junta de política monetaria sugieren que el BOJ se mueve más rápido de lo que algunos miembros prefieren. Si la inflación continúa acelerándose —especialmente si el conflicto en Irán mantiene los precios de la energía elevados—, el banco podría sentirse obligado a moverse de nuevo en cuestión de meses. La Fed ya está insinuando más subidas. El ciclo global de endurecimiento se acelera, no se desacelera.
Para las monedas asiáticas, el mensaje es claro: la era de los bancos centrales que priorizan el crecimiento sobre el control de la inflación se está cerrando. Corea, Australia y otros responsables regionales enfrentarán creciente presión para subir tipos de manera defensiva. Los mercados emergentes que pidieron prestado en yen esperando que siguiera siendo baratos aprenderán una lección más costosa. La ventana para un ajuste gradual se está estrechando.
El mensaje del BOJ esta semana no fue revolucionario. Pero es decisivo. Japón se ha sumado a Estados Unidos en el endurecimiento, y el peso combinado de ambos bancos centrales está tirando de la liquidez global en una dirección que no había tomado desde 2022. La era del dinero gratis terminó. La pregunta ahora es quién se adapta más rápido, y quién recibe el apriete más fuerte.