丰田采购中国零部件,自身供应商却在一旁旁观
丰田正从中国供应商采购下一代电动车零部件,将日本合作伙伴甩在身后。成本差距是结构性的,而非暂时性——这揭示了西方分析师在新能源汽车供应链问题上的认知盲区。
这份合同道尽了全局
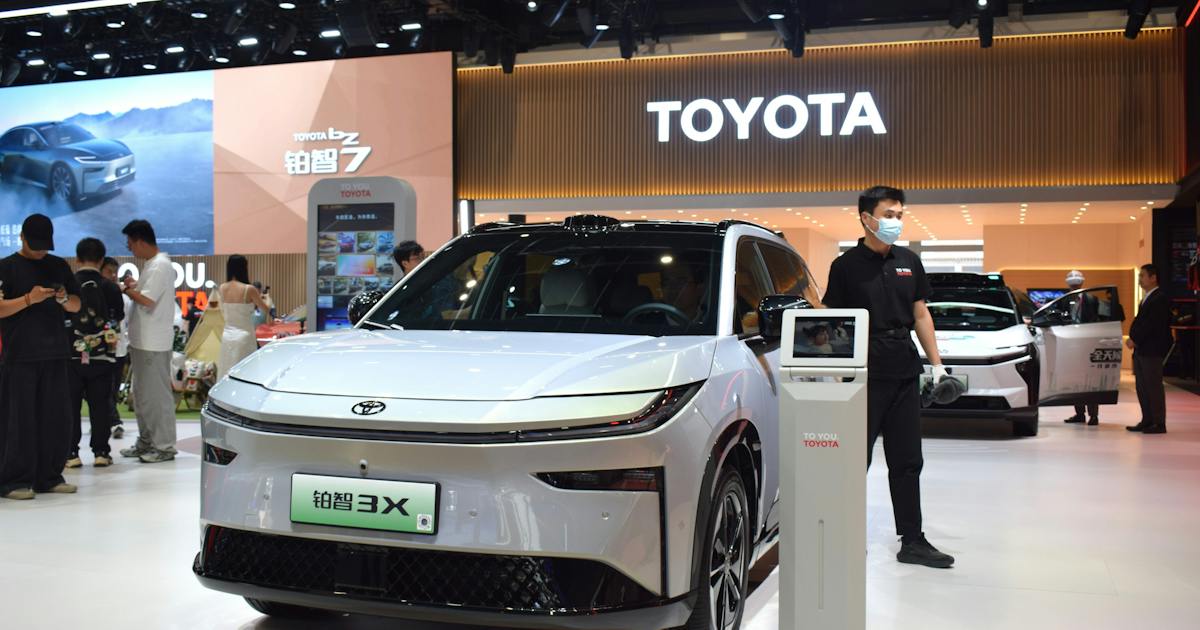
2026年初,一家中国汽车零部件制造商发来的新年贺词,读起来就像一场胜利的凯旋。该公司平淡地指出,他们赢得了一个与丰田雷克萨斯"761D"下一代电动车项目相关的重要工程。同一家公司生产控制线缆——那种不起眼、大批量生产的关键部件,存在于每一辆现代汽车之中,却很少引人注目。但这次中标揭示的远不止一纸合同那么简单:丰田计划于2027年底推出的中国产电动车,正在使用来自中国供应商的核心零部件。那些与丰田并肩合作数十年的日本企业,只能从场外旁观。
这并非孤例。这是一种结构性转变,而西方对汽车行业的报道尚未完全认识到这一点。
为何中国供应商能在价格上胜出
MUFG高级研究员、上海工程技术大学客座教授于翔追溯了根本原因:中日供应商在成本结构上存在本质差异。日本供应商在系列集团(keiretsu)体系下运作,采用的是以固定成本为核心的模式。质量保证团队、专用测试设备、内部认证流程——无论产量是否足以支撑,所有这些成本都挂在资产负债表上。每份投标都承担着这些间接费用,使得价格几乎不可能按项目进行下调。
中国供应商则以可变成本为核心重构了他们的成本模型。快速原型制造、共享生产线和外包工程使他们能够针对每一个新项目灵活调整成本结构。这种差异在招标文件中表现为一个令人瞩目的个位数百分比差距——针对同一零部件,日本和中国供应商的报价差距有时高达20至30个百分点。在电动汽车零部件利润本就微薄的市场中,这一差距是决定性的。
其影响远超任何单一零部件。当一家中国供应商能在控制线缆上以该幅度压倒日本竞争对手时,同样的动态同样适用于电池管理系统、功率电子元件、热管理模块以及日益复杂的线束系统。每一个转向中国采购的类别都在侵蚀日本一级供应商赖以维持固定成本运营的营收基础——形成了一种越丢标差距越扩大的恶性循环。
软件定义汽车的问题
还有第二股更深层的力量在发挥作用。行业正朝着软件定义汽车的方向演进,而这一转变改变了价值链上的重心所在。日本的传统优势——精密加工、隐形质量、数十年如一日的零部件打磨——在新的评估标准下已不再适用。价值正在向集成系统集中,而非分散在单一零部件上。曾经以微米级公差竞争的供应商,如今要在其零部件与整车架构的协同能力上一较高下。
日本企业并非缺席这一转型。但它们的制度基因是为旧时代而生的。丰田本身似乎也意识到了这种张力:2026年5月,该公司的下一代电动轿车项目被突然取消,相关损失估计高达数千亿日元,尽管时任副社长确认底层技术已经完备。资源正被重新导向SUV变体车型。这一转向信号表明丰田正在重新校准——但重新校准不等同于逆转。
软件定义汽车也改变了供应商关系的性质。在传统流水线模式中,采购方与供应商的关系是交易性的、层级分明的——一级供应商供货给二级供应商,后者再供货给三级供应商。而在软件定义架构中,界限变得模糊。许多以敏捷、扁平化组织结构起家的中国供应商更有条件直接参与主机厂的集成讨论。习惯了通过漫长采购周期维持多代传承关系的日本系列集团供应商,发现自己要面对的是一些期待快速迭代、以周而非季度为周期进行联合开发的客户。
一个证明规则的反例
于翔指出,中日供应商成本结构出现趋同的唯一领域是合资企业的线缆项目。在通过中日合资合作已经实现标准化和大规模生产经济效益的情况下,固定成本与可变成本之间的差距已经收窄。这些合作之所以成功,是因为在投标开始之前,成本问题就已经被解决了。在其他所有领域,这种不对称依然存在。
这表明,问题不在于中国供应商突然变得便宜了,而在于一个为不同时代设计的成本模式已不再具备平等的竞争条件。日本供应商并非在创新上被超越,而是被一个不背负同样制度包袱的体系在价格上击溃。
这一合资例外另有深意:它证明了趋同是可能的,但前提是要有重大的前期投入和从根本上重组运营的意愿。对于许多在中国尚无合资框架的日本供应商而言,通往竞争力的道路需要从从头开始——这意味着要在当前订单上承担损失,同时为让未来投标具备可行性的转型提供资金。这是一个少数企业能在资产负债表上承受的困局。
在日本产业中的连锁反应
丰田采购转向的后果不会局限于汽车行业之内。失去丰田合同的日本供应商将缩减运营规模、裁员、减少资本支出——这些决策将在爱知、静冈和岐阜等县的区域经济中产生连锁反应,这些县的供应商集群构成了当地就业的脊梁。这些社区几代人以来都依赖来自丰田及其系列集团的稳定订单流。当这股流量逆转时,社会和政治成本将立即显现。
与此同时,赢得这些合同的中国供应商获得的不仅是营收,还有经验。每一台交付给丰田中国工厂的零部件都成为一个参考项目——证明中国企业能够达到日本主机厂所期望的质量标准。这种 provenance 将为它们打开更多合同大门,无论是丰田中国产品线内部,还是其他寻求类似供应链多元化的制造商。竞争优势由此不断累积。
还有一个西方分析师经常低估的地缘政治维度。随着中国供应商深化与丰田在中国的技術合作关系,知识转移是双向的。丰田获得了进入中国成本结构方法和敏捷开发实践的机会;中国供应商则吸收了丰田的质量管理纪律和系统集成经验。久而久之,这种交流使中国供应商在成本和能力两方面都更具竞争力——进一步缩小了日本企业曾经占据质量优势的领域的差距。
超越中国的含义
丰田的这一举动将在其中国生产线之外产生广泛影响。每一个在中国有所布局的主要汽车制造商——大众、宝马、梅赛德斯-奔驰、本田、日产——都面临着同样的权衡:向能灵活报价的中国本地供应商采购,还是从背负数十年隐性成本的日本合作伙伴处进口。这一趋势正在加速,因为经济账目很清楚,而时间窗口十分紧迫。中国下一代电动汽车基础设施正在快速扩张,日本供应商在成本上竞争的时间窗口正在收窄。
更广泛的含义令日本产业政策感到不适。多年来,东京一直将中国的汽车崛起视为整车品牌之间的竞争——比亚迪对抗丰田,蔚来对抗雷克萨斯。真正的转变发生在上游的供应链中,中国零部件制造商正在吸收日本企业曾独家垄断的角色。长期以来被视为日本竞争护城河的系列集团体系,正在一个速度和成本灵活性胜过出身和长期合作伙伴承诺的市场中变成一种负担。
日本供应商的前路狭窄。一些已经开始探索向非汽车领域或其他商业模式多元化发展。另一些则必须接受一个事实:它们在中国电动车生态系统中的角色已从主要供应商转变为次要合作伙伴。能够快速适应的企业才能生存。等待旧秩序回归的企业则不会。
2027年底即将面世的丰田中国产电动车,将不是一款在中国组装的日本产品。它将是一款全球设计的车型,采用的是一条早已向前推进的供应链。