Toyota compró piezas chinas mientras sus propios proveedores observaban desde las gradas
Toyota está encargando componentes de vehículos eléctricos de nueva generación a proveedores chinos, dejando atrás a sus socios japoneses. La brecha de costos es estructural, no temporal, y revela lo que los analistas occidentales siguen sin entender sobre la cadena de suministro automotriz china.
El contrato que lo cuenta todo
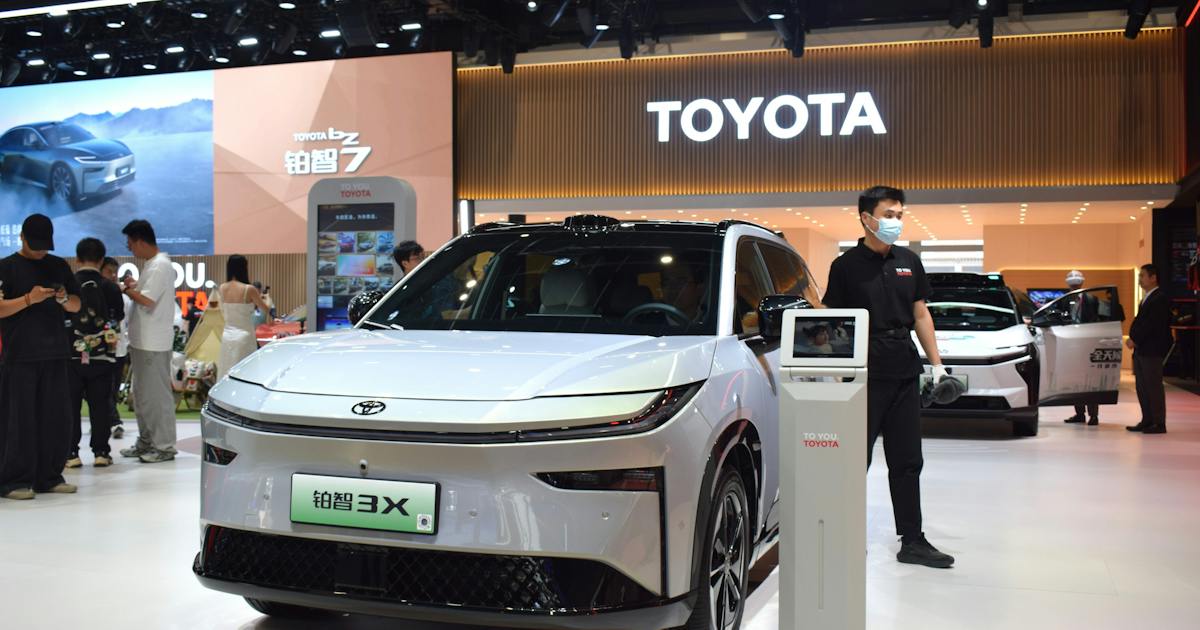
Un fabricante chino de autopartes envió en enero de 2026 un saludo de Año Nuevo que parecía un triunfo anunciado. Señalaba, con tono práctico, que la compañía había ganado un proyecto importante vinculado al programa de vehículos eléctricos de nueva generación de Toyota bajo el código “761D” de Lexus. La misma empresa fabrica cables de control —el tipo de componente poco glamoroso y de alto volumen que se encuentra en todos los automóviles modernos y rara vez llama la atención—. Pero esta victoria específica exponía algo mucho más amplio que un solo contrato: los vehículos eléctricos fabricados en China por Toyota, que lanzará a finales de 2027, se están construyendo con componentes clave procedentes de proveedores chinos. Las firmas japonesas que pasaron décadas fabricando esas piezas junto a Toyota observan desde fuera.
Esto no es una anomalía. Es un cambio estructural que la cobertura occidental de la industria automotriz aún no reconoce plenamente.
Por qué los proveedores chinos vencen a los japoneses en precio
Shingo Yu, investigador senior del MUFG y profesor visitante en la Universidad de Ingeniería y Ciencia de Shanghái, rastreó la causa raíz hasta una diferencia fundamental en la estructura de costos. Los proveedores japoneses operan bajo un modelo de costos fijos construido alrededor del sistema keiretsu. Equipos de aseguramiento de calidad, equipos de prueba dedicados, procesos internos de certificación: todo esto se asienta en el balance general sin importar si los volúmenes de producción los justifican o no. Cada oferta arrastra esa sobrecarga, lo que hace casi imposible reducir precios en base a proyecto por proyecto.
Los proveedores chinos reconstruyeron su modelo de costos en torno a gastos variables. Prototipado rápido, líneas de producción compartidas e ingeniería externalizada les permiten reestructurar costos para cada nuevo proyecto. La diferencia se refleja en los documentos de licitación como una brecha de porcentaje de un solo dígito, a veces del 20 al 30 por ciento, entre las cotizaciones japonesas y chinas para la misma pieza. En un mercado donde los márgenes en componentes de vehículos eléctricos ya son extremadamente ajustados, esa diferencia es decisiva.
Las implicaciones van más allá de cualquier componente individual. Cuando un proveedor chino puede ofrecer un precio inferior al de su rival japonés en ese margen para cables de control, la misma dinámica se aplica a sistemas de gestión de baterías, electrónica de potencia, módulos de gestión térmica y haces de cableado interior cada vez más sofisticados. Cada categoría que migra hacia el sourcing chino erosiona la base de ingresos de la que dependen las firmas japonesas tier-one para sostener sus operaciones de costos fijos, creando un ciclo de retroalimentación en el que la brecha se amplía con cada licitación perdida.
El problema del vehículo definido por software
Existe una segunda fuerza, más profunda, en juego. La industria avanza hacia los vehículos definidos por software, y ese cambio altera dónde reside el valor en la cadena de suministro. La fortaleza tradicional japonesa —maquinado de precisión, calidad invisible, refinamiento de componentes durante décadas— ya no se adapta a los nuevos criterios de evaluación. El valor se está concentrando en sistemas integrados, no en piezas individuales. Un proveedor que alguna vez compitió por tolerancias de micrómetros ahora compite en qué tan bien su componente se comunica con el resto de la arquitectura del vehículo.
Las firmas japonesas no están ausentes en esta transición. Pero su ADN institucional está construido para el mundo antiguo. Toyota misma parece reconocer esta tensión: el programa de sedán eléctrico de nueva generación de la compañía fue cancelado abruptamente en mayo de 2026, con pérdidas relacionadas estimadas en cientos de miles de millones de yenes, incluso cuando el entonces vicepresidente primero de Toyota confirmó que la tecnología subyacente estaba completa. Los recursos se están redirigiendo hacia variantes SUV. El viraje señala que Toyota está recalibrando —pero recalibrar no es lo mismo que revertir.
El vehículo definido por software también cambia la naturaleza de las relaciones con los proveedores. En un modelo tradicional de línea de ensamblaje, la relación comprador-proveedor es transaccional y estratificada: Tier 1 abastece a Tier 2, que abastece a Tier 3. En una arquitectura definida por software, las fronteras se difuminan. Los proveedores chinos, muchos de los cuales se construyeron alrededor de estructuras organizativas ágiles y planas, están mejor posicionados para interactuar directamente con los equipos de ingeniería del fabricante original en cuestiones de integración. Los proveedores japoneses del keiretsu, acostumbrados a relaciones multi-generacionales mediadas a través de ciclos de adquisición prolongados, se encuentran respondiendo ante clientes que esperan iteración rápida y cronogramas de co-desarrollo medidos en semanas, no en trimestres.
La única excepción que confirma la regla
Yu señaló un área donde las estructuras de costos japonesas y chinas convergían: proyectos de cables en empresas conjuntas. En los casos donde la estandarización y las economías de producción en masa ya se habían alcanzado a través de socios chino-japoneses, la brecha entre costos fijos y variables se había reducido. Esas colaboraciones funcionaron porque el problema de costos ya se había resuelto antes de comenzar el proceso de licitación. En todos los demás casos, la asimetría persistía.
Esto sugiere que el fenómeno no se trata de que los proveedores chinos se hayan vuelto baratos de repente. Se trata de un modelo de costos diseñado para una era diferente que simplemente ya no compite en igualdad de condiciones. Los proveedores japoneses no están siendo superados en innovación tanto como superados en precio por un sistema que no arrastra la misma carga institucional.
La excepción de las joint ventures es instructiva por otra razón: demuestra que la convergencia es posible, pero solo después de una inversión inicial significativa y una disposición a reestructurar las operaciones de forma fundamental. Para los numerosos proveedores japoneses que no cuentan con un marco de joint venture existente en China, el camino hacia la competitividad requiere empezar desde cero, lo que significa absorber pérdidas en pedidos actuales mientras se financia la transformación que haría viables las ofertas futuras. Es una contradicción de la que pocas firmas tienen suficiente solvencia para soportarla.
Los efectos secundarios en la industria japonesa
Las consecuencias del cambio de sourcing de Toyota no se mantendrán contenidas dentro del sector automotriz. Las firmas proveedoras japonesas que pierdan contratos con Toyota reducirán operaciones, recortarán empleo y disminuirán su gasto de capital, decisiones que repercutirán a través de las economías regionales en las prefecturas de Aichi, Shizuoka y Gifu, donde los clústeres de proveedores forman la columna vertebral del empleo local. Estas comunidades han dependido durante generaciones del flujo constante de pedidos de Toyota y su red keiretsu. Cuando ese flujo se revierte, los costos sociales y políticos se vuelven inmediatos.
Mientras tanto, los proveedores chinos que ganan estos contratos no solo obtienen ingresos sino también aprendizaje. Cada componente entregado a la operación china de Toyota se convierte en un proyecto de referencia: una prueba de que una firma china puede cumplir con los estándares de calidad esperados de un fabricante japonés. Ese origen abre puertas a contratos adicionales, tanto dentro del propio lineal chino de Toyota como con otros fabricantes que buscan una diversificación similar de cadena de suministro. La ventaja competitiva se acumula.
También existe una dimensión geopolítica que los analistas occidentales frecuentemente subestiman. A medida que los proveedores chinos profundizan su relación técnica con Toyota en China, la transferencia de conocimientos fluye en ambas direcciones. Toyota obtiene acceso a métodos chinos de estructuración de costos y prácticas de desarrollo ágil. Los proveedores chinos absorben la disciplina de gestión de calidad de Toyota y la experiencia en integración de sistemas. Con el tiempo, este intercambio hace que los proveedores chinos sean más competitivos no solo en costos sino en capacidad, estrechando aún más cualquier brecha restante en áreas donde las firmas japonesas anteriormente sostenían una ventaja cualitativa.
Lo que esto significa más allá de China
El movimiento de Toyota repercutirá muy más allá de sus líneas de producción en China. Cada gran fabricante de automóviles con presencia en China —Volkswagen, BMW, Mercedes-Benz, Honda, Nissan— enfrenta el mismo cálculo: adquirir localmente de proveedores que puedan cotizar con flexibilidad, o importar de socios japoneses que cargan décadas de sobrecostos embebidos. La tendencia se acelera porque las economías son claras y el plazo es ajustado. La infraestructura de vehículos eléctricos de nueva generación de China se está escalando rápidamente, y la ventana para que los proveedores japoneses compitan en costos se está cerrando.
La implicación más amplia es incómoda para la política industrial japonesa. Durante años, Tokio ha tratado el ascenso automotriz de China como una competencia entre marcas de vehículos terminados: BYD contra Toyota, NIO contra Lexus. El verdadero cambio está ocurriendo aguas arriba, en la cadena de suministro, donde los fabricantes chinos de piezas están absorbiendo roles que las firmas japonesas alguna vez ejercieron de forma exclusiva. El sistema keiretsu, considerado durante mucho tiempo el foso competitivo de Japón, se está convirtiendo en un pasivo en mercados donde la velocidad y la flexibilidad de costos pesan más que el linaje y los compromisos de asociación a largo plazo.
Los proveedores japoneses tienen un camino estrecho por delante. Algunos ya están explorando la diversificación hacia sectores no automotores o nuevos modelos de negocio. Otros tendrán que aceptar que su papel en el ecosistema de vehículos eléctricos de China ha cambiado de proveedor principal a socio secundario. Las firmas que se adapten rápidamente sobrevivirán. Las que esperen a que el orden antiguo regrese no lo lograrán.
El vehículo eléctrico chino de Toyota, cuando llegue a finales de 2027, no será un producto japonés construido en China. Será un vehículo diseñado globalmente que utiliza una cadena de suministro que ya ha seguido avanzando.