华盛顿如今在指导东京如何管理其货币
美国财政部公开敦促日本采取强有力的货币政策应对日元贬值——这一罕见的外交信号重塑了美日经济关系。这也让日本央行陷入国内信誉与美国压力之间的两难境地。
华盛顿不再窃窃私语。
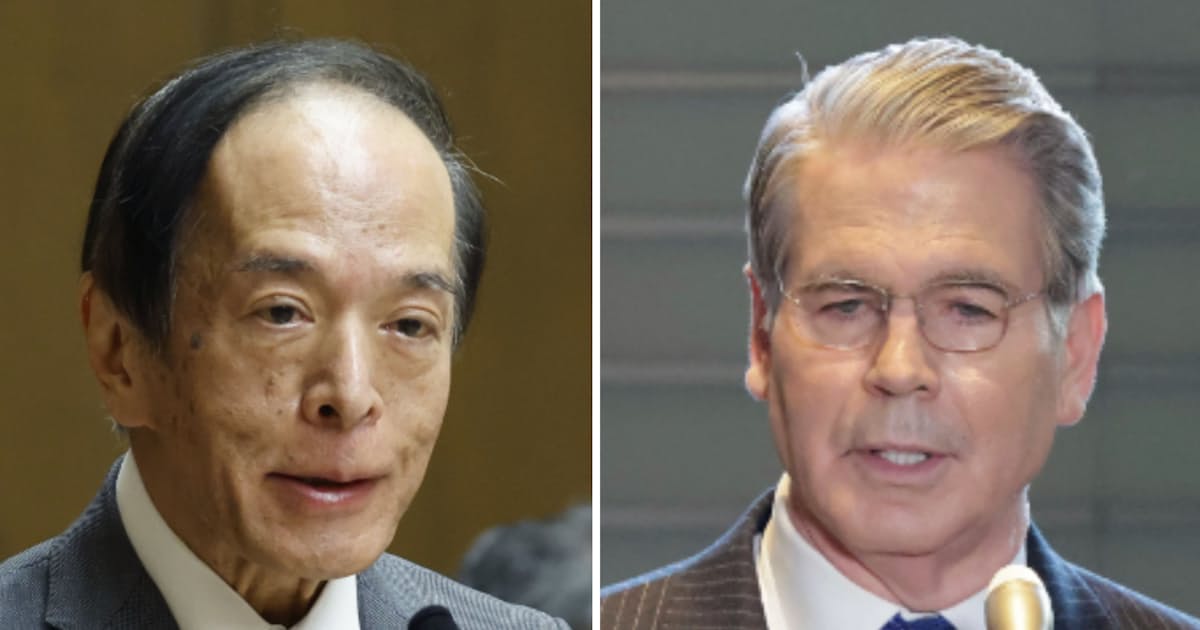
8月30日,在美国北卡罗来纳州阿什维尔举行的G20财长会议上,美国财政部长斯科特·贝森特与日本银行行长植田和男坐下会谈,传递了一条日方未曾料到会从太平洋对岸如此直白传来的信息:日元被低估了。日本需要采取行动——无论在汇市还是货币政策层面,都必须坚决、坚定地出手,遏制这一趋势。
美国财政部于9月1日发布了此次会谈的公报。措辞审慎,但含义毫不含糊:贝森特强调,制定和传达稳健的货币政策至关重要,应以锚定通胀预期并避免汇率过度波动。翻译成政策语言,这意味着日本银行应尽早加息,并释放出愿意继续加息的信号。
这一时刻值得关注的,并非实质内容——华盛顿长期以来一直偏好更强的日元——而是传递方式。财政部公开发布公报,点名日本银行行长,并列出具体政策预期,这与以往私下渠道大相径庭。它将一场双边经济对话变成了一份公开记录,让市场、盟友以及两国国内批评者都一目了然。
先例寥寥。自1985年广场协议以来,美国对日本货币和汇率政策的施压几乎始终通过幕后外交或多边论坛进行,直接归因往往模糊不清。这份公报以直白语言呈现,实质上给日本银行发出了警告,其姿态与过去仅针对新兴市场经济体时才使用的的外交手段如出一辙。语气上的这一转变本身就是一个政策信号。
谁赢谁输,谁被夹在中间。
直接的输家是日本银行的信誉。植田和男多年来一直致力于维护央行独立性,使其免受政治和外部干预。美国财政部公然要求日本出于汇率理由收紧政策,使这一叙事变得极为复杂。如果日本银行下个月加息,市场会问:这一决定是受国内通胀动态驱动,还是受华盛顿的时间表驱动?答案将影响日元走向和日本银行多年来的公信力。
主权利差已开始反映这种紧张局势。10年期日本国债与美国国债利差在公报发布后的交易日收窄了约8个基点,交易员押注9月加息概率上升。但同样的定价也嵌入了风险溢价:如果市场认为这一举动是外部驱动而非内生合理,日元的反弹可能只是昙花一现,日本银行的公信力将进一步受损。
日本政府则面临不同的约束。正如LIFULL HOME’S研究员中山宣 Tak Nakayama在关于此次会谈的评论中指出的那样,日本政府债券年度偿债成本现已超过160万亿日元——比该国整个年度预算还要大。这个数字对华盛顿的重要性不亚于对东京。更弱日元会输入通胀,迫使日本银行在让通胀高企和在一个脆弱财政状况下加息之间做出选择。美国因日元稳定而受益,因为这降低了对美国国债收益率的压力。日本也从稳定中受益,但表面上似乎屈从于美国要求的政治影响是腐蚀性的。
次生政治效应已在东京的议会话语中显现。反对党议员已以此公报为依据,声称岸田政府已屈服于货币主权的丧失。即便是执政党自民党政策委员会的内部成员也在私下表达了对公开表述方式的不满。如果日本银行推进加息,且市场认为该加息与华盛顿的声明存在因果关联而非基于日本自身数据,这种摩擦将进一步加剧。
而carry trade交易者如今面对一个新的变量。日元的贬值部分得益于日本与美国之间的利率差。贝森特公开呼吁日本银行加快紧缩步伐,意味着这一利差会比部分市场参与者预期的更早收窄。如果央行提前行动,基于日元融资的交易平仓将加速。关键问题是:市场是否已预期到这一点,还是阿什维尔会议让仓位管理措手不及。
CFTC持仓报告中的数据显示,对冲基金持有的净空头日元仓位处于2024年初以来未见过的水平。突然的政策转向可能触发非线性的平仓效应——速度快到足以压缩买卖价差,并在外汇期权市场引发剧烈的反向波动。9月1日公报发布当天,美元兑日元的波动率之波动指数飙升14%,表明市场已在为制度性转变而非渐进式调整做准备。
政策陷阱。
自日本银行结束负利率以来,植田已五次加息。每次0.25个百分点的调整对汇率的影响甚微。原因是结构性的:日元疲软不单是货币政策问题。它反映了日本长期的经常账户盈余动态、人口老龄化对储蓄的拖累,以及日本机构投资者海外配置的巨大规模。单靠加息无法逆转这些力量。
中山的分析提出了一个尖锐的问题:如果常规加息未能推动日元,还有什么选择?直接干预?对收益率曲线控制框架进行定性调整?吸引资本流入的激励措施?每种选择各有风险。干预会消耗外汇储备。微调沟通策略若被市场解读为绝望之举,可能适得其反。结构性改革则需要数年。日本银行实际上被要求解决一个单靠任何单一工具都无法解决的问题,而且必须在境外设定的时间框架内完成。
还有一个不太明显的陷阱。公报隐含地将日元的弱势视为政策失败,而非市场结果。但在重要的渠道中,货币贬值实际上支撑了日本出口导向型行业和企业的盈利。一些东京上市的最大企业报告了创纪录的利润率,正是因为日元疲软推高了其海外利润折算成美元的价值。由外部施压驱动的加息引发的快速升值,可能压缩这些利润率,直接拖累国内经济增长——而这正是日本银行一直试图避免的结果。
这一紧张关系很可能在日本银行下次决议的会议纪要和政策声明中浮现。如果植田将下一次行动框架化为"按数据决策",同时在私下承认外部压力,他保留了合理的推诿空间。如果他明确将汇率稳定列为因素之一,就等于承认华盛顿的框架已经渗透进了央行的沟通策略。
接下来会发生什么。
日本银行将于本月晚些时候召开会议。市场将关注两个信号:央行是否会再次加息,以及其声明是否会回应财政部的关切而不显得是在复述美方立场。一次低调加息——被包装为国内合理需求——既能满足华盛顿,又不至于牺牲独立性。暂停加息则会招致更多公开压力。无论哪种结果,都会重塑日元的走势。
对于更广泛的市场而言,阿什维尔公报提醒人们:华盛顿不会坐视日元贬值而不加阻拦。这个"底部"改变了所有持有日元敞口的投资组合的博弈计算。carry trade曾经是在低利率世界中可靠的投资回报来源,而现在它既面对底部,也面对顶部。当美国财政部公开谈论日元政策时,问题已不再是日本银行是否会收紧——而是收紧多少才算足够,以及日本经济能否在不拖累复苏的前提下承受得住。
更深远的含义关乎联盟经济学。美日关系一直包含货币维度,但这一问题通常是在幕后处理的。公开表述改变了游戏规则。它为日本国内受众提供了批评的目标,也给日本银行留下了更少的操作空间。同时,它也向其他美国盟友——也就是欧洲央行、瑞士央行和中国人民银行——发出信号:当华盛顿愿意点名羞辱时,它会在货币问题上公开点名。私人协调与公开施压之间的规范界限已被重绘,而新线有利于储备货币发行国。
眼下,日元仍会对交易员认为日本银行下一步会做什么作出反应。但真正的故事是谁获得了决定的权力。