Washington ahora le dice a Tokio cómo gestionar su moneda
El Tesoro de EE. UU. instó públicamente a Japón a tomar medidas monetarias enérgicas contra la debilidad del yen, una señal diplomática poco común que redefine las relaciones económicas entre ambos países. También deja al Banco de Japón atrapado entre su credibilidad interna y la presión estadounidense.
Washington ha dejado de susurrar.
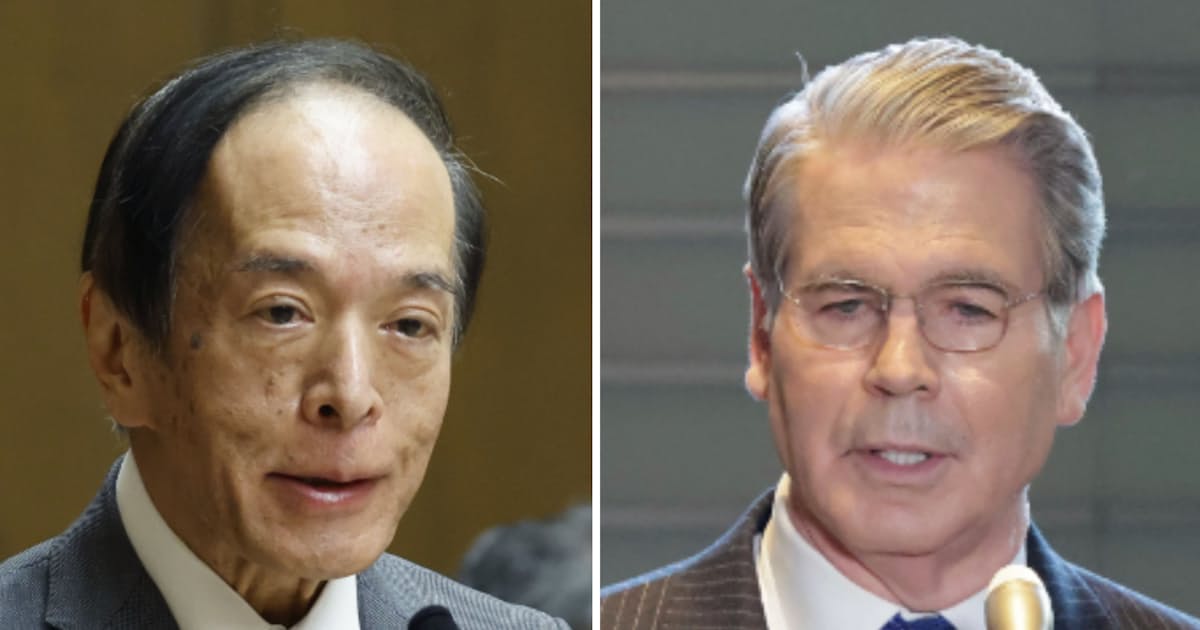
El 30 de agosto, en una reunión de ministros del G20 en Ashville, Carolina del Norte, el secretario del Tesoro estadounidense, Scott Bessent, se sentó frente al gobernador del Banco de Japón, Kazuo Ueda, y le transmitió un mensaje que la parte japonesa no habría esperado escuchar con tanta claridad desde el otro lado del Pacífico: el yen estaba siendo subvalorado, y Japón necesitaba actuar —con determinación, con firmeza, tanto en política de mercado como monetaria— para detenerlo.
El Departamento del Tesoro de EE. UU. publicó el informe de la reunión el 1 de septiembre. El lenguaje fue cuidadoso, pero inequívoco: Bessent subrayó la importancia de una formulación y comunicación monetarias sólidas para anclar las expectativas de inflación y evitar una volatilidad excesiva del tipo de cambio. Traducido a términos de política, eso significaba que el BoJ debería subir los tipos antes que tarde y señalar disposición a seguir avanzando.
Lo que hace este momento relevante no es el contenido —Washington durante mucho tiempo ha preferido un yen más fuerte—, sino la forma. Una lectura pública del Departamento del Tesoro que nombra al gobernador del BoJ y expone expectativas de política concretas constituye una ruptura con los canales privados habituales. Convierte una conversación económica bilateral en una señal documentada, visible para los mercados, para los aliados y para los críticos internos en ambas capitales.
El precedente es escaso. Desde el Convenio de la Plaza de 1985, la presión de EE. UU. sobre la política monetaria y cambiaria japonesa casi siempre se ha ejercido a través de diplomacia de pasillo o de foros multilaterales donde la atribución directa resulta difusa. Esta lectura, con su marco en lenguaje claro, efectivamente pone al BoJ sobre aviso de una manera que imita la postura diplomática que una vez se reservó exclusivamente a las economías emergentes. Ese cambio de tono es, en sí mismo, una señal de política.
Quién gana, quién pierde y quién queda apretado.
El perdedor inmediato es la credibilidad del Banco de Japón. Ueda ha dedicado años a construir la independencia del banco central frente a la interferencia política y externa. Una petición pública del Tesoro estadounidense a Japón para que endurezca la política por motivos cambiarios complica enormemente esa narrativa. Si el BoJ sube los tipos el próximo mes, los mercados preguntarán si la decisión fue impulsada por la dinámica inflacionaria interna o por el calendario de Washington. La respuesta configurará la trayectoria del yen y el prestigio del BoJ durante años.
Ya, los diferenciales de rentabilidad soberana comienzan a reflejar la tensión. El diferencial entre los JGB y los Treasury a 10 años se redujo aproximadamente ocho puntos básicos en la sesión posterior a la publicación del informe, mientras los operadores fijaban una mayor probabilidad de un alza de septiembre. Pero esa misma fijación de precios incorpora un prima de riesgo: si el mercado concluye que el movimiento obedece a motivaciones externas más que a una justificación orgánica, el repunte del yen podría demostrarse efímero y la credibilidad del BoJ aún más erosionada.
El gobierno japonés enfrenta una restricción diferente. Como señaló el investigador de LIFULL HOME’S Nobutaka Nakayama en su análisis de la reunión, los costos anuales de servicio de la deuda de Japón en bonos gubernamentales ya superan los 160 billones de yenes, una cifra mayor que todo el presupuesto anual del país. Ese número importa a Washington casi tanto como a Tokio. Un yen más débil importa inflación y obliga al BoJ a elegir entre dejar correr la inflación o subir los tipos ante una posición fiscal frágil. EE. UU. se beneficia de un yen estable porque reduce la presión sobre los rendimientos de los Treasury estadounidenses. Japón también se beneficia de la estabilidad, pero las implicaciones políticas de parecer que accede a las demandas americanas son corrosivas.
El efecto político de segundo orden ya es visible en el discurso parlamentario de Tokio. Los legisladores de la oposición han tomado el informe como evidencia de que el gabinete Kishida ha entregado la soberanía monetaria. Incluso miembros del consejo de política del ruling LDP han expresado en privado su malestar con el enfoque público. Esa fricción se intensificará si el BoJ procede con un alza de tipos que parezca vinculada causalmente a la declaración de Washington en lugar de a los datos propios de Japón.
Los operadores de carry, mientras tanto, ahora enfrentan una nueva variable. La depreciación del yen se ha sostenido en parte por el diferencial de tasas de interés entre Japón y Estados Unidos. El impulso público de Bessent por un endurecimiento más rápido del BoJ reduce ese diferencial antes de lo que algunos participantes del mercado habían considerado. Si el banco central avanza antes de lo previsto, el desarme de las posiciones financiadas en yen se acelera. La pregunta es si el mercado anticipó esto o si la reunión de Ashville toma las posiciones por sorpresa.
Los datos de posicionamiento de los informes del CFTC muestran que los fondos de cobertura mantienen posiciones netas en corto del yen en niveles no vistos desde principios de 2024. Un giro repentino de política podría desencadenar un desarme convexo —suficientemente rápido como para comprimir los spreads de oferta y demanda y generar volatilidad de látigo en las opciones de divisas. El índice de vol-of-vol del USD/JPY disparó un 14% el día de la publicación del informe, lo que sugiere que el mercado ya se está preparando para un cambio de régimen más que para una transición gradual.
La trampa de política.
Ueda ha subido los tipos cinco veces desde que el BoJ terminó con los tipos negativos. Cada movimiento de 0,25 puntos porcentuales ha tenido un efecto limitado sobre el tipo de cambio. La razón es estructural: la debilidad del yen no es únicamente un problema de política monetaria. Refleja la dinámica crónica del superávit de la cuenta corriente de Japón, el arrastre demográfico sobre el ahorro y la mera escala de la asignación internacional de los inversores institucionales japoneses. Una subida de tipos por sí sola no revierte esas fuerzas.
El análisis de Nakayama plantea una pregunta punzante: si los aumentos convencionales de tipos no han movido el yen, ¿qué queda? ¿Intervención directa? ¿Cambios cualitativos en el marco del control de la curva de rendimientos? ¿Incentivos para la entrada de capitales? Cada opción conlleva sus propios riesgos. La intervención agota las reservas extranjeras. Ajustar la comunicación puede rebotar si los mercados lo interpretan como desesperación. Las reformas estructurales toman años. El BoJ se encuentra efectivamente siendo llamado a resolver un problema que ninguna herramienta por sí sola puede arreglar, y hacerlo en un cronograma determinado fuera de sus fronteras.
También existe una trampa menos evidente. El informe trata implícitamente la debilidad del yen como un fracaso de política más que como un resultado del mercado. Pero la depreciación de la moneda ha sido, en canales importantes, favorable para los sectores orientados a la exportación de Japón y para los beneficios corporativos. Algunas de las empresas más grandes cotizadas en Tokio han reportado márgenes récord precisamente porque el yen débil impulsa el valor en dólares de sus beneficios en el exterior al convertirlos. Una apreciación rápida del yen desencadenada por subidas de tipos presionadas externamente podría comprimir esos márgenes y alimentar directamente una desaceleración del crecimiento doméstico —precisamente el resultado que el BoJ ha estado tratando de evitar.
Esa tensión probablemente aflorará en las actas y la declaración de política tras la próxima decisión del BoJ. Si Ueda enmarca el próximo movimiento como dependiente de los datos mientras reconoce discretamente las presiones externas, preserva una denegación plausible. Si refiere explícitamente a la estabilidad del tipo de cambio como un factor, concede que el marco de Washington ha penetrado la estrategia de comunicación del banco central.
Qué ocurre después.
El BoJ se reunirá a finales de este mes. Los mercados observarán dos señales: si el banco central sube los tipos nuevamente y si aborda las preocupaciones del Tesoro en su declaración sin parecer replicarlas. Una subida discreta —enmarcada como justificada por factores internos— satisfaría a Washington sin entregar la independencia. Una pausa invitaría a mayor presión pública. Cualquiera de los dos escenarios redefine la trayectoria del yen.
Para el mercado en general, la lectura de Ashville es un recordatorio de que el yen no se dejará depreciar sin una fight por parte de Washington. Ese piso cambia los cálculos para cada portafolio con exposición al yen. El carry trade, antes una fuente confiable de rendimiento en un mundo de bajas tasas, ahora opera bajo un techo tanto como un piso. Cuando el Tesoro estadounidense habla públicamente sobre política del yen, la pregunta ya no es si el BoJ se endurecerá —es cuánto endurecimiento es suficiente y si la economía japonesa puede absorberlo sin frenar la recuperación.
La implicación más profunda gira en torno a la economía de las alianzas. La relación entre EE. UU. y Japón siempre ha contenido un componente monetario, pero típicamente se gestionaba tras puertas cerradas. El marco público cambia el juego. Da a las audiencias domésticas en Japón un objetivo para la crítica y le resta al BoJ margen de maniobra. También sinaliza a otros aliados de EE. UU. —es decir, al BCE, al SNB y al PBOC— que Washington está dispuesto a nombrar y avergonzar en temas cambiarios cuando así lo decide. El límite normativo entre la coordinación privada y la presión pública ha sido redibujado, y la nueva línea favorece al emisor de la moneda de reserva.
Por ahora, el yen reaccionará a lo que los traders piensen que hará el BoJ a continuación. Pero la verdadera historia es el cambio en quién tiene derecho a decidir.