为何100美元的油价与OPEC无关——而是中东的窒息危机
布伦特原油正逼近100美元,但驱动因素并非OPEC传统的供给杠杆。海湾战事升级、沙特基础设施遇袭、伊朗威胁重构霍尔木兹海峡航运,正在重塑能源风险定价。
100美元关口正从错误的方向逼近
油价正虎视眈眈地逼近布伦特原油每桶100美元,而所有人的解释都跑偏了。
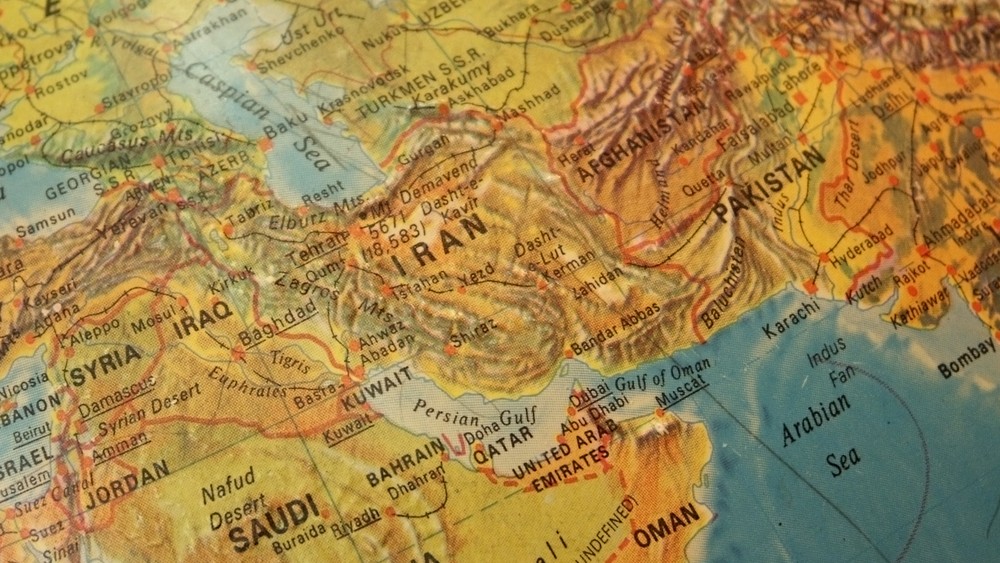
直觉反应总是归咎于OPEC+。这是陈词滥调:卡特尔减产,价格攀升。但当你仔细审视价格异动真正的来源,整幅地图就完全变了。事发当日布伦特原油报收97.66美元,西得克萨斯中质原油(WTI)报收93.05美元——驱动这两者的并非维也纳的配额决定,而是波斯湾军事对抗的持续升级,该地区每日约有2000万桶石油流经一条关键咽喉要道。
霍尔木兹海峡不是一个理论风险。它是每天都在发生的现实,并且正以周为单位变得越来越危险。
伊朗正在划下新的红线
伊朗周一的声明足够具体,足以撬动市场。伊朗最高国家安全委员会秘书莫森·雷扎伊表示,华盛顿已收到明确警告:如果发动经济战争,伊朗将设立一个横跨波斯湾的海上禁行区。他还称,伊朗已向美国军舰发射了一种新型先进导弹。他表示,伊朗对美国舰艇和基地的作战姿态已发生根本性调整。
这不是一个虚张声势的国家会说的话。这是一个正在重新配置海军战略的国家发出的信号——自那以后,全球市场一直在为后果定价。
伊朗还宣布将在霍尔木兹海峡设立新的航运通道。这意味着,本就受到胡塞武装袭击和伊朗骚扰影响的油轮交通,将面临更严格的限制。海峡足够狭窄,改道成本高昂且耗时漫长。 throughput(吞吐量)每减少一天,都会叠加一笔风险溢价,而被投机者迅速嵌入期货价格之中。
吉赞炼油厂再次遭袭
与此同时,对沙特吉赞炼油厂的袭击并非孤立事件。这是一种模式。这座日产40万桶原油的设施已被来自也门的胡塞武装反复 targeting(打击)。每次袭击都在提醒人们:沙特的基础设施无论防御多么严密,都难逃非对称攻击,而这种脆弱性已被计入每桶油的价格之中。
吉赞是一个炼油资产,而不仅仅是生产资产。那里的中断意味着更少精炼产品进入区域市场,从而进一步收紧下游供应。连锁效应波及印度——不断攀升的原油和LNG价格已经给印度能源部门带来压力。
投机者押注长期战争
最有说服力的信号也许是最简单的。ING分析师注意到,随着谈判解决的前景烟消云散,投机者增加了布伦特原油的净多头头寸。这不是在乐观主义面前退缩的群体。这是一个在买入升级的群体。
澳新银行(ANZ)分析师丹尼尔·海恩斯给出了一个时间线:到2027年第一季度末或第二季度初之前,运输量不会全面恢复到战前水平。这意味着市场前方将有超过一年的供应受限期。一年是很长的时间,足以让风险溢价持续定价;而战争拖得越久,央行就越难忽视能源部门传来的通胀信号。
对通胀和政策意味着什么
100美元的油价不是一个抽象的数字。它直接转化为加油站更高的费用、运费、取暖燃料成本,以及从塑料到化肥所有投入品价格的上涨。对于那些对通胀趋向目标保持谨慎乐观的央行来说,持续的油价飙升是不受欢迎的消息。
美联储、欧洲央行和英国央行都在关注同一个数据点。如果油价在数季度而非数周内维持高位,降息之路就会收窄。如果油价突破100美元并站稳脚跟,这条路会彻底反转——央行可能会发现自己不得不将利率维持在高位的更长时间,甚至重新考虑是否还要降息。
新兴市场感受到的冲击最强烈。进口量大于出口量的国家——印度、土耳其、巴基斯坦——其经常账户赤字几乎立即扩大。货币压力随之而来。国际货币基金组织已将能源价格冲击列为今年全球增长的首要风险之一,而这种冲击来自供应端而非需求端,这就更难消化。
谁赢。谁输。
赢家一目了然:开采成本较低的石油生产国,尤其是沙特阿拉伯和阿拉伯联合酋长国,即便其基础设施面临实物威胁,仍能从高价格中获利。拥有原油多头头寸的交易者也在赢——ING关于净多头增加的观察,正是市场在说这件事。
输家是那些进口石油、眼睁睁看着贸易顺差被侵蚀的人。印度已经在与高企的原油和LNG价格抗争,处境岌岌可危。欧洲消费者将面临2022年能源账单冲击的重演,只不过这一次政治操作的空间更小。美国家庭尽管是净出口国,仍会在加油站感受到价格冲击。
接下来会发生什么
未来几周将是决定性的。如果伊朗兑现海上禁行区的威胁,油轮被迫改道或暂停通过海峡,我们会看到价格更猛烈地冲向100美元,甚至可能突破。如果外交渠道重新开启并出现一些降级,价格可能会回落——但可能只是部分回落,因为风险溢价已是结构性而非周期性的。
海恩斯的2027年时间线表明,市场应预期一段长期的能源风险高企时期。这意味着持续的通胀压力、更紧的央行政策,以及全球经济很可能在2026年就已经因能源成本而削弱、而非受益。
100美元一桶不是一座里程碑。它是一个症状。病根是一场拒绝停歇的冲突,而患者是全球经济。