Por qué el petróleo a $100 no se trata de OPEP, sino de un Medio Oriente asfixiado
El crudo Brent se acerca a los $100, pero no por el típico mecanismo de oferta de la OPEP. Un conflicto más estrecho en el Golfo, ataques a infraestructura saudí y las amenazas de Irán de reconfigurar el envío en el estrecho de Hormuz están reescribiendo la valoración del riesgo energético.
La barrera de los 100 dólares se acerca por el frente equivocado
El petróleo se cuela por detrás de Brent rozando los 100 dólares por barril, y todo el mundo está buscando la explicación incorrecta.
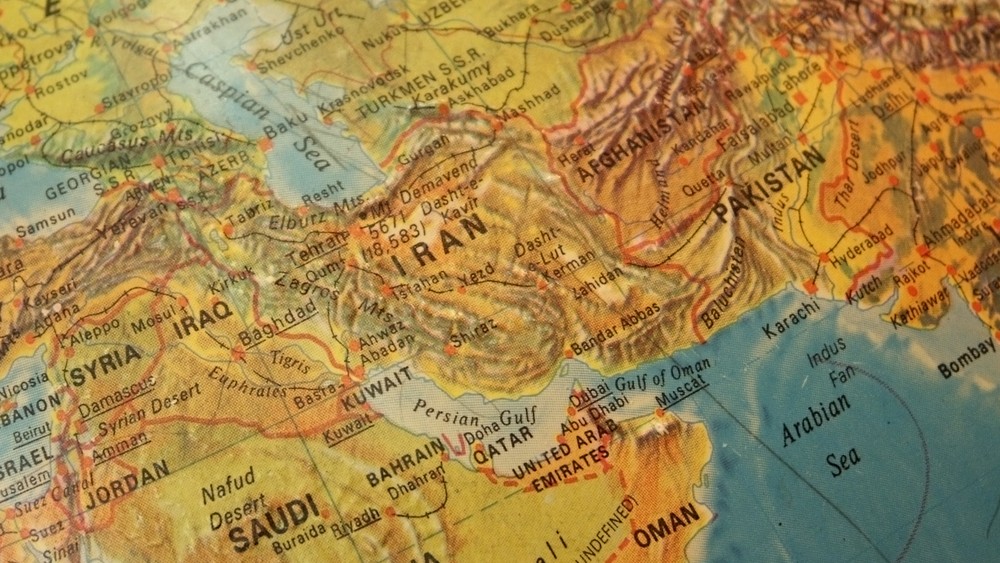
La lectura instintiva apunta a OPEP+. Es el guion trillado: el cártel recorta producción y los precios suben. Pero si miras con atención de dónde proviene realmente el movimiento de precios, el mapa cambia por completo. El Brent estaba en 97,66 dólares el día en cuestión, y el West Texas Intermediate en 93,05 dólares; impulsados no por decisiones de cuotas en Viena, sino por un enfrentamiento militar en expansión en el Golfo Pérsico que amenaza con estrechar un punto de estrangulamiento por el que fluyen unos 20 millones de barriles de petróleo cada día.
El estrecho de Hormuz no es un riesgo teórico. Es una realidad diaria, y se vuelve más peligroso cada semana.
Irán traza una nueva línea roja
La declaración de Irán el lunes fue lo suficientemente concreta como para mover los mercados. Mohsen Rezaei, secretario del Consejo Supremo de Seguridad Nacional de Irán, afirmó que Washington había recibido una advertencia clara: la guerra económica sería respondida con una zona de exclusión marítima que se extendería por todo el Golfo Pérsico. Dijo que Irán había disparado un nuevo misil avanzado contra buques de guerra estadounidenses. La postura operativa hacia los buques y las bases estadounidenses, afirmó, había sido recalibrada de forma fundamental.
Este no es el lenguaje de un estado que bluffea. Es el lenguaje de un estado que reconfigura su postura naval, y el mercado global ha estado valuando las consecuencias desde entonces.
Irán también anunció que establecería un nuevo corredor de navegación en el estrecho de Hormuz. La implicación es que el tráfico de petroleros, ya sujeto a interrupciones por ataques hutíes y hostigamiento iraní, enfrentará restricciones aún más severas. El estrecho es lo suficientemente estrecho como para que el desvío resulte costoso y lento. Cada día de menor throughput añade una prima de riesgo que los especuladores incorporan rápidamente a los precios de futuros.
El refinarío de Jizan golpeado de nuevo
Mientras tanto, el ataque al refinarío saudí de Jizan no fue un incidente aislado. Forma parte de un patrón. La instalación, que procesa 400.000 barriles de crudo por día, ha sido atacada repetidamente por fuerzas hutíes operativas desde Yemen. Cada golpe es un recordatorio de que la infraestructura saudí, por más fortificada que esté, es vulnerable a un ataque asimétrico, y esa vulnerabilidad ahora está incorporada en el precio del barril.
Jizan es un activo de refinación, no solo de producción. La disrupción allí significa menos producto refinado llegando a los mercados regionales, lo que aprieta aún más la oferta aguas abajo. Las consecuencias en cascada llegan hasta India, donde los precios crecientes del crudo y del GNL ya están presionando al sector energético.
Los especuladores apuestan por una guerra prolongada
La señal más reveladora puede ser la más simple. Analistas de ING señalaron que los especuladores han aumentado sus posiciones netas largas en Brent crude a medida que se evapora la perspectiva de un acuerdo negociado. No se trata de un grupo que se desvanece hacia el optimismo. Se trata de un grupo que compra escalada.
El analista de ANZ Daniel Hynes puso un calendario a esto: ningún retorno pleno a los niveles previos a la guerra hasta finales del primer trimestre o principios del segundo trimestre de 2027. Eso es más de un año de oferta restringida por delante para el mercado. Un año es mucho tiempo para incorporar el riesgo, y cuanto más se arrastre la guerra, más difícil resultará para los bancos centrales ignorar la señal inflacionaria que proviene del sector energético.
Qué significa esto para la inflación y la política
El petróleo a 100 dólares no es un número abstracto. Se traduce directamente en costos más altos en la bomba, en el flete, en el combustible para calefacción y en los precios de insumos para todo, desde plásticos hasta fertilizantes. Para los bancos centrales que habían mostrado cautelosamente optimismo sobre la inflación dirigiéndose hacia su objetivo, un repunte sostenido del petróleo es una noticia indeseada.
La Reserva Federal, el Banco Central Europeo y el Banco de Inglaterra vigilan todos el mismo dato. Si el petróleo se mantiene elevado durante trimestres en lugar de semanas, el camino hacia recortes de tasas se estrecha. Si el petróleo dispara más allá de los 100 dólares y se mantiene, la trayectoria se invierte por completo: los bancos centrales podrían encontrarse obligados a mantener tasas más altas por más tiempo, o incluso a reconsiderar si recortar en absoluto.
Los mercados emergentes sienten esto primero y con mayor dureza. Países que importan más petróleo del que producen —India, Turquía, Pakistán— ven sus déficits de cuenta corriente ampliarse casi de inmediato. La presión sobre la moneda sigue al trote. El FMI ha señalado los choques de precios energéticos como un riesgo líder para el crecimiento global este año, y este choque en particular proviene de un canal de oferta, no de demanda, lo que lo hace más difícil de absorber.
Quiénes ganan. Quiénes pierden.
Los ganadores son claros: productores de petróleo con bajos costos de extracción, en particular Arabia Saudita y Emiratos Árabes Unidos, que pueden beneficiarse de precios altos aun cuando enfrentan amenazas físicas a su infraestructura. Los operadores con posiciones largas en crudo también están ganando —la observación de ING sobre crecientes longs netos es el mercado diciendo exactamente eso.
Los perdedores son cualquiera que importe petróleo y vea erosionarse su balanza comercial. India, ya luchando con altos precios de crudo y GNL, se encuentra en una posición precaria. Los consumidores europeos enfrentan una repetición del shock de facturas energéticas de 2022, excepto que esta vez hay menos margen para la maniobra política. Los hogares en Estados Unidos, pese a ser exportadores netos, aún sentirán el impacto en los precios en la bomba.
Qué viene después
Las próximas semanas serán decisivas. Si Irán cumple con su amenaza de zona de exclusión marítima y los petroleros se ven obligados a desviarse o suspender tránsito por el estrecho, veremos un movimiento más pronunciado hacia y posiblemente más allá de los 100 dólares. Si los canales diplomáticos tras bastidores se reabren y ocurre cierta desescalada, los precios podrían retroceder, pero probablemente solo parcialmente, porque la prima de riesgo ya es estructural, no episódica.
El calendario de Hynes para 2027 sugiere que el mercado debería prepararse para un período prolongado de riesgo energético elevado. Eso significa presión inflacionaria persistente, política monetaria más estricta y una oportunidad real de que la economía global entre en 2026 ya debilitada por costos energéticos, en lugar de fortalecida por ellos.
El barril a 100 dólares no es un hito. Es un síntoma. La enfermedad es un conflicto que se niega a resolverse, y el paciente es la economía global.