FEMA为何希望你的海岸住宅先坍塌再赔付
联邦洪水保险规则迫使房主只能眼睁睁看着房子坠入大海,才能拿到赔款——这种扭曲的激励机制让纳税人蒙受数百万损失,并将有毒残骸散落在海滩上。
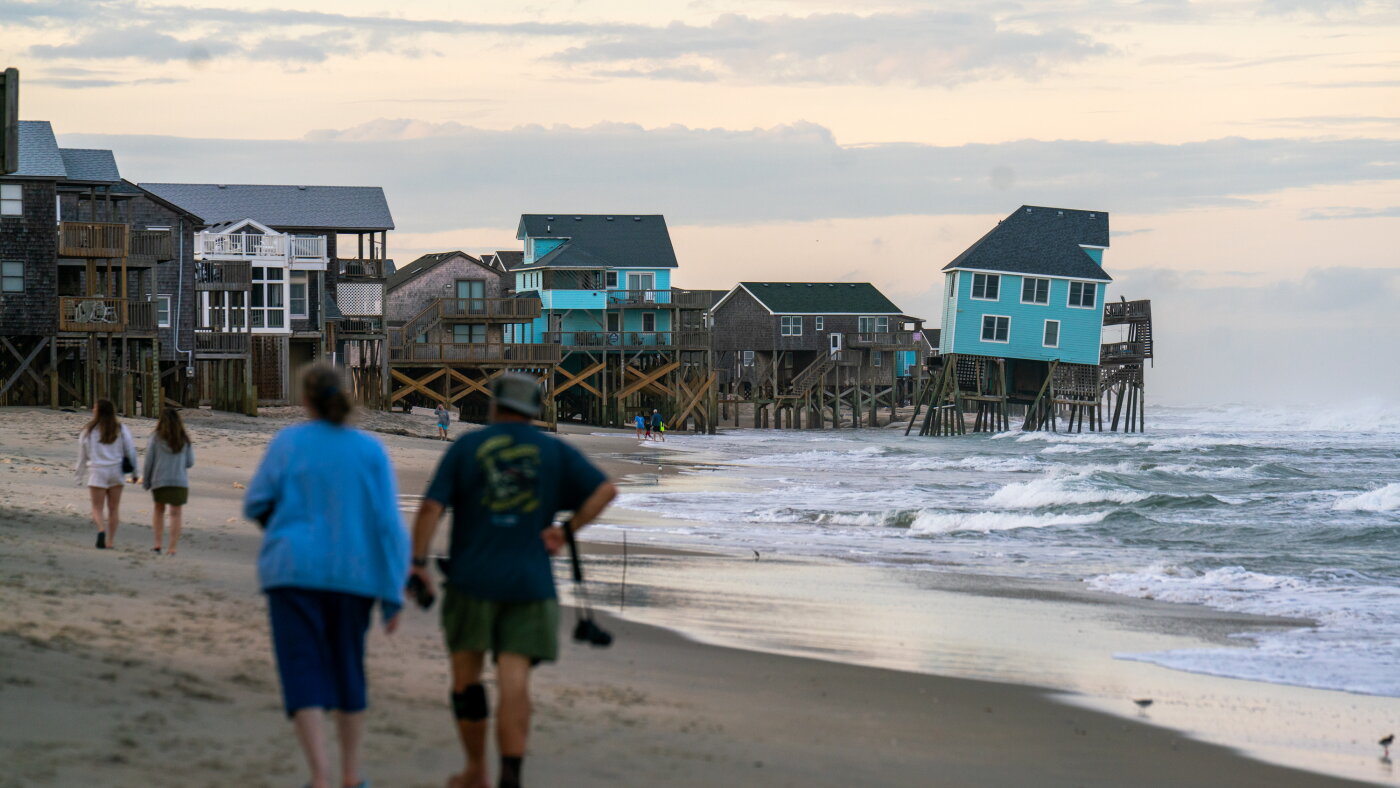
海洋正在慢慢吞噬的那栋房子
理查德·福尔曼在北卡罗来纳州罗达纳奇的海滨别墅已经没有了楼梯。海浪在多年前就把它们吞没了。如今剩下的是两根支柱支撑的两层结构,高高架在沙滩上方三十英尺处——原本是为了抵御飓风而建——但近年来根本没有值得一提的飓风。只有这片海洋,年复一年,从下方侵蚀着海滩。
六年前,这里还叫"海之欢",是家庭预订夏日周末度假的民宿。如今,名字已经消失,车道也被高潮时的海水淹没。退潮时,大西洋的浪花拍打着曾经坚实的地面。屋内的一切都还停留在被留下的那一刻:沙发、冰箱、每一把牛排刀和每一条沙滩巾,全都等着坠入大海。
“看起来就像我们才出门吃了顿饭回来,“福尔曼说。
他知道这栋房子最终会坍塌。过去两年里,已有四栋相邻的房屋坠入海中。仅在戴尔县,自2020年以来就有超过30栋房屋遭遇同样的命运。美国国家公园管理局称,北卡罗来纳州沿海屏障岛屿上至少有六处房产正面临迫在眉睫的危险——该局将这一区域作为哈特拉斯角国家海岸的一部分进行管理。今年六月,一次高潮与巨浪的叠加便足以吞噬另一栋房屋。
如果可以的话,福尔曼明天就会把房子拆掉。但大多数受威胁房屋并没有拆除计划,屋内的物品也没有搬空的打算,原因与工程或地理无关。它源于一条联邦保险条例,创造了一种扭曲的激励:联邦紧急事务管理署(FEMA)会在房屋坍塌后赔付房主,但不会在坍塌之前赔付。
等待的激励
这就是美国气候流离失所政策的核心矛盾。随着海平面上升、从缅因州到加利福尼亚州海岸线的侵蚀不断加速,联邦政府实际上是在奖励房主们在财产消失的过程中无所作为。
北卡罗来纳州沙滩车协会主席比尔·金经常前往华盛顿游说规则变更。他的论点很简单:现行制度迫使人们眼睁睁看着自己的房子坍塌入海,才能拿到任何经济援助。“房主有动力等待坍塌,然后获得赔付,“沿海州组织——一个为沿海州政府发声的非营利机构——的政策分析师约翰·瑞安-亨利说。
后果远不止个人经济损失。房屋坍塌会污染水域,碎片散落沙滩各处。北卡罗来纳州的洪水保险代理丽莎·沙拉德曾任州洪泛区管理协会主席,她描述了坍塌后的景象:“这些坍塌会带来大量残骸。它们在沙滩上留下一片隐患。几乎不可能清理得一干二净。”
仅在过去十八个月里,美国国家公园管理局就从该地区清理了超过480吨的房屋残骸。其中一些被冲到了北卡罗来纳州海岸数英里之外。
被遗忘的法律
国会曾经解决过这个问题。20世纪80年代中期,面对日益加剧的海岸侵蚀担忧,立法者在全国洪水保险计划中加入了"阿普顿-琼斯修正案”。该法案以来自易受侵蚀州密歇根州和北卡罗来纳州的众议员命名,允许房主在房屋倒塌前获得保险赔付,使他们能够拆除房屋或将房屋移至安全地带。
该政策于1988年生效。NPR通过公共记录请求获得的部分理赔记录显示,在27个州共有超过400栋房屋在阿普顿-琼斯框架下被拆除或迁移。该计划按预期运作:房屋在倒塌入海之前就已被拆掉。
但国会不喜欢这个结果。
在1990年的一系列听证会上,专家作证称一些业主故意拖延行动。负责北卡罗来纳州阿普顿-琼斯索赔的斯宾塞·罗杰斯对议员们说:“他们选择修缮现有建筑,再赚一个季度的租金,然后再考虑日后拆除的可能性。我看不到任何采取早期行动的特别激励。”
议员们担心纳税人的负担。“被保险人的利益是以政府开支为代价的,“时任内布拉斯加州众议员道格·贝雷特说。其他人担心,如果每家符合条件的房屋都利用该计划,全国洪水保险计划可能会破产。经过多年争论,国会于1994年废除了阿普顿-琼斯修正案。
不作为的代价
三十年后,废除之举现在看来是个错误。一项由两党议员小组提出的替代提案,包括民主党人马萨诸塞州众议员切利·平格里,试图解决导致阿普顿-琼斯被废的"行为问题”。在新版本中,未能在房屋坍塌前拆除受威胁房屋的房主将获得缩水的赔付金额。确定侵蚀危及房屋的流程也已被简化。
但这项法案在众议院陷入停滞。特朗普政府削减FEMA workforce和预算的努力使改革更加困难。
与此同时,清理费用不断攀升。联邦和县政府估计,自2020年以来仅在北卡罗来纳州沿海地区清理残骸就花费了超过50万美元。这些数字还不包括关闭的海滩、受污染的生态系统,以及依赖旅游业的社区所遭受的经济损害。
戴尔县行政主管罗伯特·奥特顿感到沮丧。“如果海浪在房子下面拍击,那显然就是受到了威胁,“他说,“这笔钱不管怎样都会花。拆掉更便宜。”
数据支持他的观点。NPR获得的理赔记录显示,在阿普顿-琼斯框架下拆除一栋房屋的平均成本大致等同于联邦房屋收购计划的成本——后者以市场价值收购屡遭损害的房屋。在成本更高的地区,阿普顿-琼斯实际上更便宜。拟议的计划将赔付上限设为25万美元,而现有的收购计划支付全额市场价值。自2020年以来,戴尔县倒塌的房屋中超过90%评估价值超过25万美元。
人性的代价
迈克尔·麦克丹尼尔2011年从海军退役后,以约50万美元购买了一栋位于巴克斯顿的房子,昵称"海之星”。他计划与妻子搬去长期居住。购房时,距前门廊250英尺外才是大西洋。两年前,这套房产价值接近100万美元。
如今,海滩已经消失。房子已无法居住。麦克丹尼尔无力搬迁——他的首选方案——也无力拆除。他有洪水保险,如果房屋坍塌可以赔付25万美元,另外还能获得高达10万美元的财物损失赔偿。
“如果房子摇摇欲坠,你就只能坐着等它掉进海里,“他说。
他的女儿邦妮·克拉克·拉蒂莫尔在2025年失去了家人名为"梦幻一号"的海滨别墅。她八岁的儿子克拉克仍然站在剩余房子的窗前,望着海水。
戴尔县众多面临风险的房产是度假屋,业主依靠租金收入偿还房贷、缴税和保险费。随着海洋侵蚀逼近,房屋受损、变得无法居住,收入在房主最需要现金的时刻彻底消失。
全球模式
北卡罗来纳州并非孤例。侵蚀威胁着缅因州、马萨诸塞州、密歇根州、伊利诺伊州、弗吉尼亚州和加利福尼亚州的社区。上周,一场风暴加剧了侵蚀,给南加州多栋房屋造成灾难性破坏。
这一模式正在全球重演。随着气候变化加速海平面上升,各国政府——从孟加拉国到荷兰到印度尼西亚——都在面对同一个问题:你是保护现有建筑,还是花钱让人离开?
美国选择了第三种方案:什么都不做。联邦政府提供了全国大部分住宅洪水保险,却拒绝为预防性行动买单。房主只能在财务破产和眼睁睁看着财产消失之间做出选择。
接下来会发生什么
东卡罗来纳大学的气候科学家雷德·科贝特在公众会议上向各县居民传达的是同一个信息:“让这些房子待在原地的日子一去不复返了。唯一的解决方案是向后撤退,远离前线城市。”
但后退需要资金,而联邦政府没有提供。各县正在转向昂贵的替代方案,如海滩补沙和海堤。戴尔县正在进行两项耗资数百万的项目:一项是860万美元的防波堤修复工程,另一项是耗资1500万美元的海滩补沙项目——将泵送超过200万立方码的沙土。上一次补沙项目的沙土不到三年就消失了。
“海滩补沙只是暂时的,“科贝特说,“你是在买沙子来换取时间。你不可能只买时间而不为下一步做好规划。”
不是每个社区都能得到沙子。按目前的速率,福尔曼看不到保护或移除他那栋被困住房的任何路径。“这让你不得不相信,他们其实是在盼着那些房子自己倒下,“他说,“这太疯狂了。完全疯了。”
数据表明他并非错判。现行制度创造了与不作为完美契合的激励:房主等待,房屋坍塌,纳税人清理,然后每个人转向下一个危机。在国会采取行动之前,这个循环将继续下去——而海洋会继续获胜。