Por qué FEMA quiere que tu casa costera se derrumbe antes de pagarte
Las normas federales de seguros contra inundaciones están obligando a los propietarios a esperar a que sus casas se desplomen en el océano antes de recibir pagos, creando una estructura de incentivos perversos que cuesta millones a los contribuyentes y deja residuos tóxicos esparcidos por las playas.
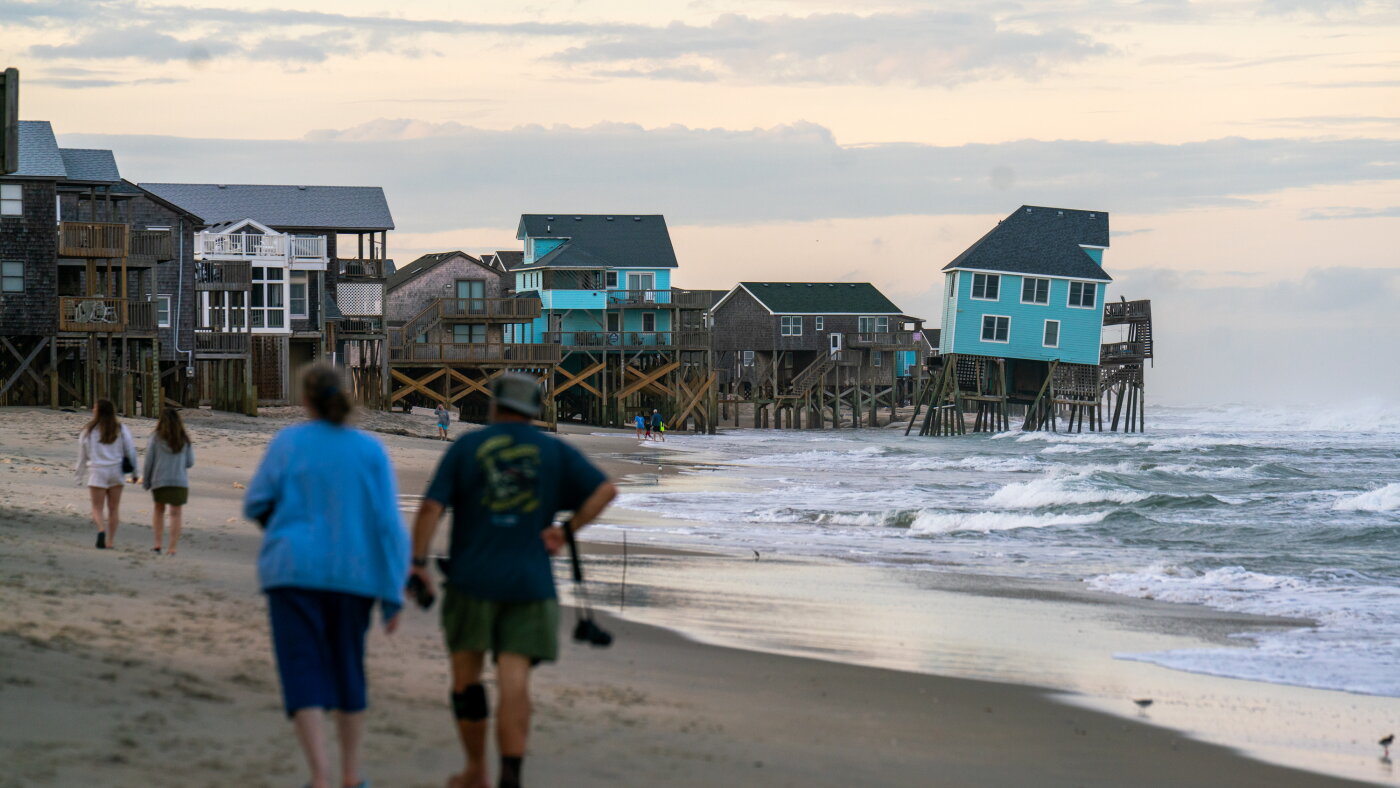
La casa que el océano está comiendo lentamente
La casa de playa de Richard Foreman en Rodanthe, Carolina del Norte, ya no tiene escaleras. Las olas se las llevaron hace años. Lo que queda es una estructura de dos pisos percheda a treinta pies sobre la arena, sostenida por pilotes diseñados para sobrevivir huracanes — pero no ha habido ningún huracán que valga la pena mencionar. Solo el océano, año tras año, comiéndose la playa desde abajo.
Hace seis años, esto era Sea ’n Delight, un alquiler vacacional donde las familias reservaban fines de semana de verano. Hoy, el nombre se ha ido junto con la entrada, que ahora está sumergida en marea alta. En marea baja, el Atlántico lame lo que antes era tierra firme. Dentro, todo está exactamente donde se dejó: sofás, un refrigerador, cada cuchillo para bistec y toalla de playa, todos esperando caer al mar.
“Parece como si acabáramos de salir a cenar”, dice Foreman.
Sabe que eventualmente se desplomará. Cuatro casas vecinas ya han caído al océano en los últimos dos años. Más de 30 casas solo en el condado de Dare han sufrido ese destino desde 2020. Al menos una media docena de propiedades en las islas barrera de Carolina del Norte enfrentan peligro inminente, según el Servicio Nacional de Parques, que administra el área como parte del Parque Nacional Costero de Cape Hatteras. En junio, una marea alta combinada con olas grandes fue suficiente para llevarse otra casa.
Foreman la derribaría mañana si pudiera. Pero no hay planes para demoler la mayoría de las casas amenazadas ni para vaciar sus contenidos, y la razón no tiene nada que ver con ingeniería ni geografía. Tiene que ver con una regla federal de seguros que crea un incentivo perverso: FEMA pagará a los propietarios después de que su casa se desplome, pero no antes.
El incentivo a esperar
Esta es la contradicción central en el corazón de la política estadounidense de desplazamiento climático. A medida que los niveles del mar suben y la erosión se acelera a lo largo de las costas desde Maine hasta California, el gobierno federal está recompensando efectivamente a los propietarios por no hacer nada mientras sus propiedades desaparecen.
Bill King, presidente de la Asociación de Carritos de Playa de Carolina del Norte, viaja a Washington regularmente para presionar por cambios en las reglas. Su argumento es simple: el sistema actual obliga a las personas a ver cómo sus casas caen al océano antes de recibir cualquier ayuda financiera. “El propietario tiene incentivos para esperar el colapso y obtener un pago”, dice John Ryan-Henry, analista de políticas en la Organización de Estados Costeros, una organización sin fines de lucro que aboga por los gobiernos estatales costeros.
Las consecuencias se extienden mucho más allá de la pérdida financiera individual. Cuando las casas colapsan, contaminan el agua y dejan escombros dispersos por la playa. Lisa Sharrard, agente de seguros contra inundaciones en Carolina del Norte que anteriormente presidió la Asociación de Gestores Estaduales de Zonas de Inundación, describe el aftermath: “Hay muchos escombros que vienen con estos colapsos. Deja un legado de peligro en la playa. Es casi imposible recogerlo todo”.
El Servicio Nacional de Parques recolectó más de 480 toneladas de escombros de hogares en el área en solo los últimos 18 meses. Parte de ello fue arrastrada kilómetros costa abajo a lo largo de Carolina del Norte.
La ley olvidada
El Congreso realmente resolvió este problema una vez. A mediados de los años 80, los legisladores respondieron a la creciente alarma sobre la erosión costera creando la Enmienda Upton-Jones al Programa Nacional de Seguros contra Inundaciones. Nombrada en honor a los representantes de los estados propensos a la erosión Michigan y Carolina del Norte, la ley permitía a los propietarios acceder a pagos de seguros antes de que una casa cayera, permitiéndoles demolerla o mudarla a seguridad.
La política entró en vigor en 1988. Registros parciales de reclamaciones obtenidos por NPR a través de solicitudes de registros públicos muestran que más de 400 hogares en 27 estados fueron demolidos o relocados bajo Upton-Jones. El programa funcionó como se pretendía: las casas se derrumbaban antes de poder colapsar en el mar.
Pero al Congreso no le gustaron los resultados.
En una serie de audiencias de 1990, expertos testificaron que algunos propietarios estaban deliberadamente retrasando acciones. Spencer Rogers, quien gestionaba reclamaciones Upton-Jones para Carolina del Norte, dijo a los legisladores: “Han elegido reparar el edificio tal como está, obtener otro temporada de renta y luego mirar hacia la posibilidad de demolición en una fecha posterior. No hay ningún incentivo particular que pueda ver para cualquier acción temprana”.
Los legisladores se preocupaban por el costo a los contribuyentes. “Los beneficios a los pólizas vienen a expensas del gobierno”, dijo entonces el representante Doug Bereuter de Nebraska. Otros temían que el programa pudiera bancarrotar el Programa Nacional de Seguros contra Inundaciones si cada hogar elegible aprovechaba de él. Después de años de debate, el Congreso derogó Upton-Jones en 1994.
El costo de la inacción
Tres décadas después, la derogación parece haber sido un error. El proyecto de ley de reemplazo propuesto, introducido por un grupo bipartidista que incluye a la representante Chellie Pingree, D-Maine, intenta abordar los problemas conductuales que mataron a Upton-Jones. Bajo la nueva versión, los propietarios que fallen en remover casas amenazadas antes de que colapsen recibirían pagos reducidos. El proceso para determinar peligro inminente por erosión también se ha simplificado.
Pero el proyecto está estancado en la Cámara. Los esfuerzos de la administración Trump por recortar la fuerza laboral y el presupuesto de FEMA han hecho la reforma aún más difícil.
Mientras tanto, los costos de limpieza se acumulan. Los gobiernos federales y condados estiman gastar más de medio millón de dólares limpiando escombros en el norte de Carolina costera desde 2020. Esas cifras no consideran playas cerradas, ecosistemas contaminados, ni el daño económico a comunidades que dependen del turismo.
El administrador del condado de Dare, Robert Outten, está frustrado. “Si hay olas rompiendo debajo de la casa, eso está claramente amenazado”, dice. “Es dinero que van a gastar de todos modos. Es más barato demolerla”.
Los datos lo respaldan. Registros de reclamaciones obtenidos por NPR muestran que el costo promedio para demoler un hogar bajo Upton-Jones era aproximadamente el mismo que el costo de un programa federal de recompra de hogares, que compra hogares repetidamente dañados a valor de mercado. En áreas de mayor costo, Upton-Jones era en realidad más barato. El programa propuesto establecería un tope de pagos en $250,000, mientras que el programa de recompra existente paga el valor completo del mercado. Más del 90% de los hogares que han caído en el condado de Dare desde 2020 fueron evaluados por encima de $250,000.
El costo humano
Michael McDaniel compró su casa en Buxton, apodada Sea Star, por aproximadamente $500,000 en 2011 después de retirarse de la Marina. Planeaba mudarse allí a tiempo completo con su esposa. Cuando la compró, 250 pies de duna separaban el porche frontal del Atlántico. Hace dos años, la propiedad valía casi $1 millón.
Hoy, la playa ha desaparecido. La casa es inhabitable. McDaniel no puede permitirse mudarla — su primera opción — ni demolerla. Tiene seguro contra inundaciones que pagará $250,000 si colapsa, más hasta $100,000 por pertenencias perdidas.
“Si está tambaleándose, tienes que sentarte y esperar a que caiga al océano”, dice.
Su hija Bonnie Clarke Lattimore perdió el hogar de playa de la familia, Dreamhouse 1, ante el océano en 2025. Su hijo de ocho años, Clarke, todavía mira por la ventana de su casa restante y observa el agua.
Muchas propiedades en riesgo en el condado de Dare son casas de vacaciones propiedad de personas que dependen de ingresos de renta para pagar hipotecas, impuestos e seguros. A medida que el océano avanza, las casas se dañan y se vuelven inhabitables, eliminando ingresos en el momento exacto en que los dueños más necesitan dinero.
El patrón global
Carolina del Norte no está sola. La erosión amenaza vecindarios en Maine, Massachusetts, Michigan, Illinois, Virginia y California. La semana pasada, la erosión exacerbada por una tormenta causó daño catastrófico a múltiples hogares en el sur de California.
El patrón se repite en todo el mundo. A medida que el cambio climático acelera el aumento del nivel del mar, gobiernos desde Bangladesh hasta los Países Bajos hasta Indonesia están confrontando la misma pregunta: ¿proteges las estructuras existentes, o pagas a las personas para que se vayan?
Estados Unidos ha elegido una tercera opción: ninguna. El gobierno federal proporciona la mayoría de los seguros contra inundaciones residenciales en el país pero se niega a pagar por acciones preventivas. Los propietarios quedan entre la ruina financiera o ver desaparecer sus propiedades.
Qué viene después
Reide Corbett, científico climático en la Universidad del Este de Carolina, ha entregado el mismo mensaje a residentes del condado en reuniones públicas: “No hay manera de mantener hogares donde están actualmente. La única solución es retroceder de esa línea frontal”.
Pero retroceder requiere dinero, y el gobierno federal no lo proporciona. Los condados están recurriendo a alternativas costosas como el nutrir playas y diques. El condado de Dare tiene dos proyectos multimillonarios en curso: una reparación de espigón de $8.6 millones y un proyecto de nutrir playas de $15 millones que bombeará más de 2 millones de yardas cúbicas de arena. La arena del último proyecto de nutrir duró menos de tres años.
“El nutrir playas es temporal”, dice Corbett. “Estás comprando arena para comprar tiempo. No puedes simplemente comprar tiempo y no planificar qué viene después”.
No todos los vecindarios reciben arena. A este ritmo, Foreman no ve un camino para proteger o remover su casa abandonada. “Lo que te lleva a creer que realmente solo esperan [que los hogares] caigan en vez de [hacer algo]”, dice. “Es una locura. Absolutamente loco”.
Los datos sugieren que no se equivoca. El sistema actual crea incentivos que se alinean perfectamente con la inacción: los propietarios esperan, las casas colapsan, los contribuyentes limpian, y todos pasan a la siguiente crisis. Hasta que el Congreso actúe, ese ciclo continuará — y el océano seguirá ganando.