韩国半导体热潮为何正在重塑全球贸易格局
经合组织刚刚将韩国的经济增长预期上调幅度列为G20国家中最大——与今年2月的预测相比发生了显著转变。推动这一变化的并非广泛的经济复苏,而是半导体产业。其影响范围远超首尔。
那个改变一切的数据
经合组织(OECD)将韩国今年的增长预测上调至3.7%——三个月内大幅跃升1.1个百分点。这是所有G20经济体中最大幅度的向上修正。紧随其后的是美国、英国、欧元区和日本,各自仅上调0.2个百分点。
为了让你对这个差距有直观感受:韩国的上调幅度是任何其他主要经济体的五倍。这不是边缘性的微调。这是全球最具影响力的经济机构对亚洲一个关键经济体看法的根本性转变。
而推动这一切的,几乎完全是一个狭窄的领域。
AI需求是引擎
经合组织援引了强劲的出口和 production 增长,并明确指向半导体行业。言外之意再清楚不过:人工智能投资正以可观规模流经韩国代工厂和内存制造商,带动国家账户数据向好。
这不是抽象概念。韩国半导体公司——主要是三星电子和SK海力士——是全球高带宽内存(HBM)和用于AI数据中心的先进逻辑芯片的主导供应商。当全球AI资本开支加速时,韩国的出口数据往往最先、最剧烈地反应。
经合组织自身也指出,全球增长预测已上调至2.9%,并明确归因于AI驱动的投资、生产和贸易增长。韩国只是这条电路中最敏感的节点。
三月的逆转幅度极端
这次上调之所以引人注目,是因为它起点之低。
今年三月,经合组织将韩国预测大幅下调至1.7%,理由是中东冲突及石油价格波动的冲击。当时的预测意味着接近停滞。而到了九月,同一机构却预计3.7%的增长。
六个月内两百分点的 swings——任何G20经济体都没有经历过如此戏剧性的反转。韩国从经合组织最悲观的案例,一跃成为其最乐观的案例。
国内机构的判断则更为审慎。韩国银行预测为3.3%,韩国开发研究院为3.2%,政府预测为3.0%。经合组织的预测远超所有这些机构,这表明它计价了韩国本土机构可能低估的半导体周期。
没人讨论的通胀问题
在增长数据强劲的同时,经合组织同时将韩国的通胀预测上调至3.0%——较六月提高0.4个百分点。这高于韩国银行的2.7%预测和政府2.6%的估算。
这之所以重要,是因为增长和通胀同向运行会形成政策挤压。韩国银行面临更艰难的抉择:加息以遏制通胀,可能会拖慢正在驱动增长的那个出口引擎;而维持利率不变,又可能导致价格压力固化。
经合组织承认了这一矛盾,建议提供针对性的能源支持和结构性改革以提升潜在增长。但它并未给出走出困境的清晰路径。
谁赢谁输
赢家一目了然。韩国半导体出口商正在从AI繁荣中获利。依赖HBM和先进NAND的全球AI基础设施建设者,正在以最低廉的地理成本获得供应。受资本流入推动——与韩国超常表现相关——韩元对区域同行的汇率 likely 已经走强。
输家不那么显眼,但真实存在。韩国消费者面临3%的通胀率,实际工资增长却近乎停滞——经典的挤压局面。经合组织预计家庭部门明年仅能带来"温和"复苏,却由出口驱动繁荣的代价,由普通家庭承担。未进入芯片生态链的小微型制造商,基本被排除在这次增长故事之外。
区域贸易伙伴也感受到扭曲效应。当韩国半导体需求驱动出口激增时,在某些品类中取代了中国和台湾的出货量。台积电凭借代工专注度得以规避,但中国内存制造商则在韩国产能扩张中面临利润压缩。
这对全球供应链意味着什么
这一预测最重要的含义不是关于韩国本身,而是全球半导体产能正集中在哪里。
韩国的3.7%增长本质上是对AI硬件需求的代理指标。如果经合组织的判断正确,那就意味着AI基础设施建设并未放缓——而是在加速,而韩国是大宗商品生产经济体中最大的受益者。
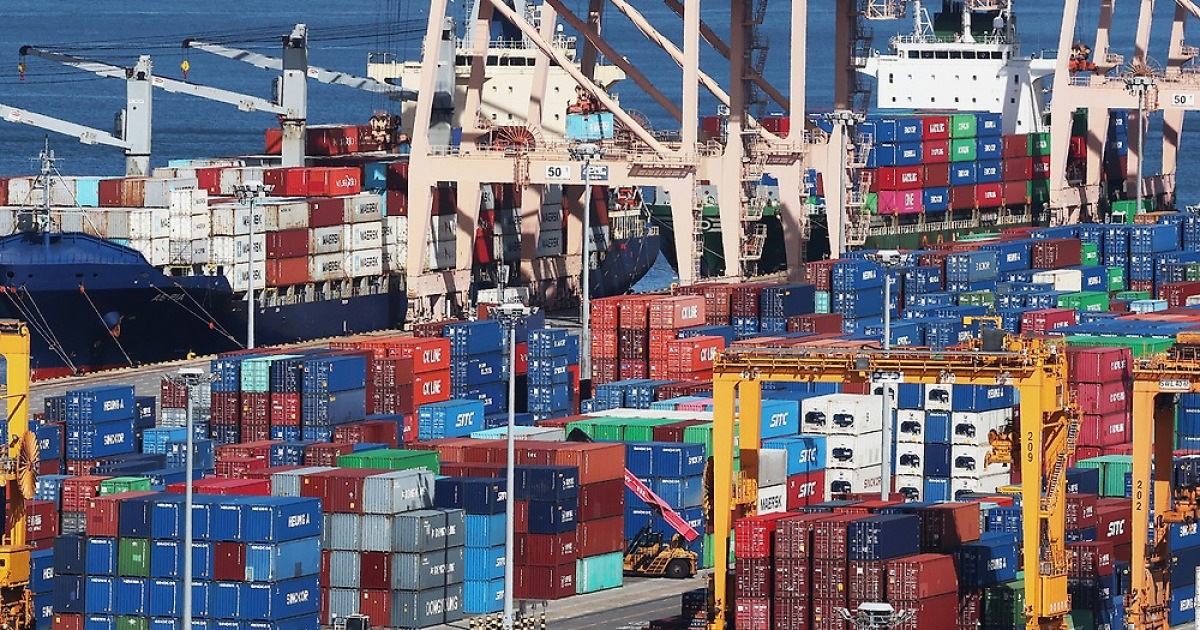
这会产生连锁效应。经釜山和平泽的航运路线日益繁忙。韩国工业区能源需求持续攀升。中东冲突曾短暂扰乱过的全球贸易失衡,正在围绕一个新的重心重新形成:具备AI能力的内存和逻辑芯片。
新兴市场资本流动已经在做出反应。组合投资者正依托这次增长超预期现象,转向韩国股票。问题是,这种轮动是可持续的,还是一次建立在单一行业押注上的短期仓位。
下行风险真实存在
经合组织指出了三项具体风险:能源价格持续上涨、天气驱动的供应冲击,以及长期债券收益率进一步上升。这三项都并非杞人忧天。
能源价格仍然波动剧烈。经合组织指出,自六月以来全球石油价格预测已上调。如果中东紧张局势持续甚至升级,几乎进口全部能源的韩国,将面临通胀和增长同时受击的直接冲击。
债券收益率已经在攀升。经合组织对长期利率上升的警告,对一个企业债务水平高企、且韩元依赖型出口模式仰仗稳定融资成本的国家而言,意义不微小。
更大的图景
经合组织上调韩国增长预测的幅度位居G20之首,正因为韩国经济对AI硬件周期的暴露程度独一无二。这种暴露是一把双刃剑:需求强劲时带来超额增长,但转向之时也使经济极其脆弱。
对全球投资者而言,信号很清晰。韩国不再是一个平衡发展的亚洲经济体——它是AI供应链的一个代理指标。增长故事确实存在,但它高度集中。而集中的故事,意味着集中的风险。
3.7%的预测不是关于多元化的预测,而是关于依赖的预测。接下来六个月的问题是,当AI投资周期最终暂停时,这种依赖会成为优势还是负担。