El Canal de Panamá reduce transitos por sequía de El Niño que aprieta el transporte marítimo mundial
El Canal de Panamá reduce sus transites diarios de 36 a 32 ante la sequía provocada por El Niño, que agota las reservas de agua. Sumado a las disrupciones en Medio Oriente, la presión sobre los puntos de estrangulamiento marítimo está transformando las rutas comerciales globales y poniendo a prueba la resiliencia de las cadenas de suministro.
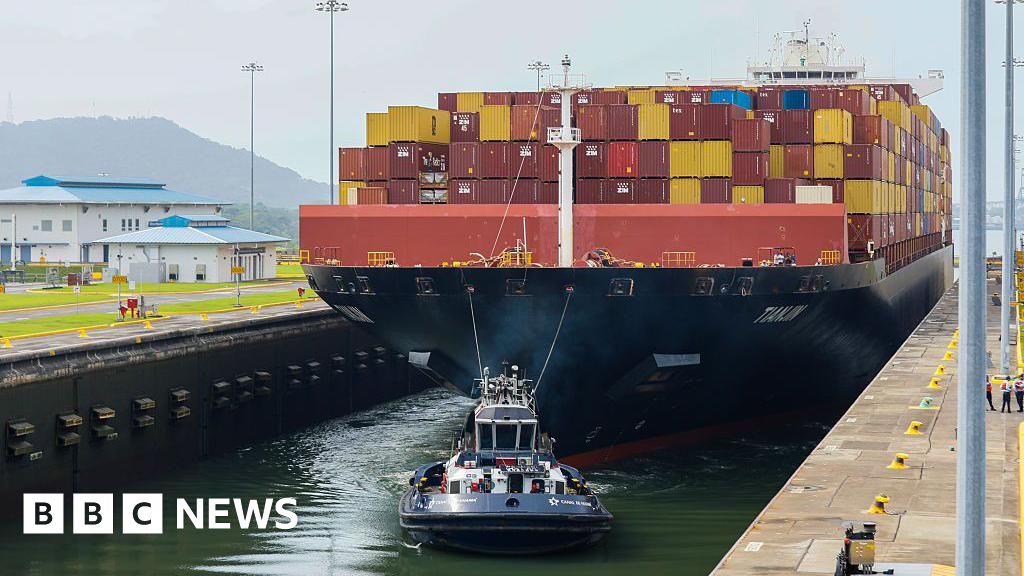
El Canal está recortando tránsitos. El impacto va más allá.
La Autoridad del Canal de Panamá informó a las navieras este jueves que, a partir del 15 de septiembre, el número diario de tránsitos bajará de 36 a 32 buques. Los recortes comenzarán a implementarse de forma progresiva desde el 3 de septiembre. Parece un ajuste menor —cuatro barcos al día—. Pero en un año calendario, eso equivale a aproximadamente 1.460 buques contenedores menos que podrán cruzar el istmo.
La causa es la sequía. Un intenso El Niño este año ha reducido las precipitaciones en toda Centroamérica, vaciando los embalses que alimentan las esclusas del canal. La autoridad enmarcó las reducciones como necesarias para proteger la fiabilidad del servicio y, crucialmente, para conservar agua destinada al consumo humano. Ese segundo punto es fundamental. Los mismos sistemas meteorológicos que están secando el canal están impulsando condiciones de sequía sobre áreas pobladas de Colombia, Panamá y Costa Rica. Las esclusas no comparten agua con los municipios —operan en un ciclo cerrado—, pero los embalses aguas arriba, Gatún y Alajuela, cumplen ambas funciones. Cuando la lluvia falla, la disyuntiva se plantea entre barcos o personas. La autoridad eligió a las personas. Esa decisión tiene consecuencias para cada buque contenedor que espera en la cola.
Dos puntos de estrangulamiento bajo presión simultáneamente
La disrupción en el canal no llega aislada. La industria del shipping ya está navegando una fuerte contracción en el Estrecho de Ormuz, donde el conflicto con Irán ha empujado a los petroleros y buques de carga hacia alternativas más largas o hacia el alejamiento total del Golfo Pérsico. Dos de los cuellos de botella marítimos más críticos del mundo se están contrayendo al mismo tiempo, y la superposición no es casual. Es aditiva.
El canal maneja cerca del 6 % del comercio marítimo mundial. El Estrecho de Ormuz transporta aproximadamente el 20 % del tránsito mundial de petróleo. Cuando uno se estrangula, las rutas se desvían. Cuando ambos se estrangular, las opciones de desvío se multiplican —y también los costos.
Los buques que normalmente transitan por el canal entre puertos asiáticos y la costa este de EE. UU. ahora enfrentan una disyuntiva. Pueden esperar un slot en el canal, hacer cola durante semanas, o tomar el camino largo rodeando el cabo de Hornos en Sudamérica o el cabo de Buena Esperanza en África. La ruta por los cabos añade aproximadamente 3.000 millas náuticas y entre cinco y siete días a un cruce Atlántico-Pacífico. Esos días se traducen directamente en consumo de combustible, tarifas de fletamento y calendarios de entrega que se desmoronan. Para una naviera que ya opera con márgenes ajustados, la aritmética es castigatoria.
Quién pierde primero
Los envíos de energía son la capa más expuesta. La costa del Golfo de EE. UU. exporta gas natural licuado y crudo a compradores europeos y asiáticos —muchos de esos buques transitan por el canal—. Si los slots del canal se aprietan, los cargamentos de GNL con destino a Europa o Asia serán desplazados o retrasados. Los compradores que firmaron contratos con ventanas de entrega vinculadas a tránsitos por el canal sienten la presión de inmediato. Las tarifas de flete al contado para esas rutas suben. Los primos de seguros para los pasajes alternativos aumentan. El efecto en cascada llega a las facturas de energía de los hogares y a los costos de insumos industriales, no en algún sentido abstracto y lejano, sino en las facturas que llegan el próximo trimestre.
Los bienes de consumo siguen un camino similar. Los contenedores con destino a Asia que van a las costas este y del Golfo de EE. UU. conforman una gran parte del tráfico por el canal. Los minoristas que están armando inventario para las temporadas navideñas y los fabricantes que dependen de entregas de piezas justo a tiempo son quienes sienten el retraso primero. El canal no solo ahorra tiempo —comprime las cadenas de suministro—. Eliminar esa compresión significa tuberías más largas, más capital de trabajo atrapado en tránsito y mayor exposición a las disrupciones.
El vínculo con la inflación que no debes pasar por alto
Las disrupciones en la cadena de suministro que persisten durante meses no se quedan contenidas en los departamentos de logística. Pasan a los datos de precios. Los recortes en el canal no crean inflación por sí solos —pero se suman a ella—. Las tarifas de flete ya están elevadas por las desviaciones del Mar Rojo y Ormuz. Sumar la escasez de Panamá a la tensión existente crea un evento de costos compuesto. Las navieras trasladan los suplementos de combustible. Las tarifas de fletamento suben. Los precios de los contenedores los siguen. Ese recorrido de costos termina en los estantes.
La cronología hace que sea más difícil absorberlo. Los recortes comienzan a principios de septiembre, solapándose con el pico de envíos previos a las fiestas. La acumulación de inventario para el cuarto trimestre pasa por exactamente la ventana en la que la capacidad del canal está en su mínimo. Cualquier disrupción adicional —una tormenta, un fallo en las esclusas, mayores déficits de lluvias— empuja al sistema hacia decisiones más duras. Las navieras asignarán los slots escasos. Los buques de mayor tamaño tendrán prioridad. Los operadores más pequeños harán cola.
El clima como riesgo de infraestructura
El comunicado de la autoridad señaló que se espera que el El Niño de este año sea particularmente fuerte, y que el cambio climático está intensificando sus efectos. Ese planteamiento refleja un consenso creciente: los eventos climáticos extremos que alguna vez parecieron decenales están llegando en ciclos más cortos. El canal depende de patrones de lluvia que se vuelven cada vez menos predecibles. Los niveles de los embalses que determinan cuántos buques pasan cada día están vinculados a sistemas monzónicos que se están desplazando.
Este no es un problema de una sola temporada. El operador del canal ha señalado que la conservación del agua es una preocupación operativa a largo plazo, no un ajuste temporal. Eso significa que las navieras necesitan planificar para un futuro donde la capacidad del canal fluctúe más ampliamente y posiblemente tienda a la baja. Rutas que alguna vez dependieron del canal como un atajo confiable podrían necesitar alternativas permanentes. Los diseños de los buques, las estrategias portuarias y los acuerdos comerciales se asientan todos sobre supuestos de fiabilidad en el tránsito. Esos supuestos ahora son incompletos.
Qué sigue
El siguiente paso inmediato es la implementación escalonada que comienza el 3 de septiembre. Las compañías navieras ajustarán horarios, re-reservarán slots y desviarán los buques alrededor del istmo. Las tarifas del mercado al contado reflejarán la escasez. Los contratos con ventanas de tránsito garantizadas por el canal se volverán más valiosas y más disputadas.
Durante los próximos meses, se definirá la verdadera forma de la disrupción. Si las lluvias se recuperan para finales de 2025, el canal podría reabrir slots y aliviar la presión. Si la sequía persiste —y los modelos climáticos sugieren que eso es plausible—, las desviaciones se vuelven estructurales. Los puertos a lo largo de las rutas de los cabos verán un aumento de tráfico. Las terminales de la costa del Golfo y la costa este de EE. UU. competirán por la capacidad limitada del canal. Los exportadores asiáticos que enfrenten retrasos en la llegada renegociarán los plazos de entrega. Todo el mapa logístico se redibuja en respuesta a los niveles de agua.
El canal fue construido como un atajo. El cambio climático lo está convirtiendo en una variable. Ese cambio importa mucho más allá de los calendarios de envío. Importa para el precio de las mercancías que viajan en esos buques, para la energía que fluye por esas aguas, y para la resiliencia de las cadenas de suministro que asumieron que el atajo estaba garantizado. El Canal de Panamá ya no es solo un canal. Es un barómetro.