China rechaza tasas occidentales en G20: señal de fractura
China condenó públicamente los aumentos de tasas del G7 en el G20 mientras EE.UU. estaba ausente, reposicionándose como defensora del Sur Global. La jugada señala una fractura más profunda en la coordinación monetaria que los inversores de mercados emergentes ya no pueden ignorar.
El invitado no deseado en la mesa
El jefe de Hacienda de China, Pang Gongsheng, llegó a la reunión del G20 en Bangkok el 15 de octubre y encontró una silla vacía donde debería haber estado el secretario del Tesoro estadounidense. Esa ausencia contó una historia antes de que se leyera cualquier declaración. Bessent, ministro de Tesoro en ejercicio y representante del país anfitrión, no se presentó —una elección que resonó en el salón y marcó el tono de lo que seguiría.
Lo que vino después fue peor que un error diplomático. Fue una acusación sin rodeos de la política monetaria occidental, presentada por Pekín con la precisión de una estrategia calculada, no con la espontaneidad de una queja filtrada.
A puerta cerrada, antes de la sesión formal, según personas familiarizadas con las discusiones, China transmitió un mensaje lo suficientemente claro como para entenderse incluso sin el acta oficial: el aumento de las tasas de interés del G7 estaba causando daños a los países en desarrollo. La expresión —“malas subidas de tipos”— puede sonar informal en la traducción, pero el sentimiento era tajante. China estaba enmarcando el debate no como una discrepancia técnica sobre objetivos de inflación, sino como una cuestión moral sobre quién paga el precio de las decisiones monetarias americanas.
La fecha fue deliberada. Con Estados Unidos ausente, la economía de la UE frágil y el Reino Unido ya señalando que su senda fiscal estaba condicionada, no había ninguna coalición lista para responder.
Una divergencia de rendimientos con dientes geopolíticos
Los números detrás del argumento chino son reales, aunque la historia causal sea más compleja de lo que la narrativa de Pekín sugiere. Según analistas de NLI Research, los rendimientos de los bonos gubernamentales a diez años del G7 han mantenido una tendencia alcista sostenida desde que comenzó 2026. Japón, aún debatiéndose con los límites de su legado de control de la curva de rendimientos, ha visto subir su rendimiento a diez años. Alemania, ya presionada por el deterioro fiscal, enfrenta costos de endeudamiento crecientes. Estados Unidos, con la Reserva Federal manteniendo las tasas elevadas, sigue anclando la curva de rendimientos en niveles no vistos en años.
Mientras tanto, el rendimiento a diez años de China se ha situado por debajo del 1,7 %, un nivel que refleja no solo la débil inflación doméstica y el estancamiento del crecimiento, sino también las barreras estructurales que mantienen su mercado de bonos aislado de la integración global plena. Los inversores extranjeros aún enfrentan restricciones significativas de la cuenta de capital al comparar la profundidad y libertad de participación en bonos chinos versus la deuda soberana del G7. Esa fricción estructural explica gran parte del bajo rendimiento. Pero también significa que la divergencia es duradera, no temporal.
Lo que hace a esta divergencia significativamente geopolítica es que brinda a China munición que no tenía hace una década. En los años 2010, China seguía siendo un prestatario en el sistema financiero global, dependiente de los flujos de capital occidentales y cautelosa por no ofender a las instituciones que los gobernaban. Hoy, con vastas reservas de divisas, una moneda administrada y un mercado de bonos cada vez más accesible a través de programas como Bond Connect, China puede permitirse tomar una línea más firme. Puede acusar públicamente al G7 de exportar inflación e inestabilidad financiera sin temor a una represalia inmediata del mercado.
La ansiedad silenciosa de Europa
La presencia de Europa en el G20 no fue meramente pasiva. Múltiples fuentes indicaron que los ministros de Finanzas y los banqueros centrales europeos expresaron preocupación por lo que consideran un ciclo creciente de transacciones entre la administración estadounidense y las principales empresas de inteligencia artificial —operaciones que desplazan el valor y el riesgo de forma asimétrica hacia Washington, mientras los responsables de política industrial europea observan desde las gradas.
Esta no es una inquietud nueva. La UE ha estado articulando preocupaciones sobre el dominio tecnológico estadounidense y el trato favorable a la inversión doméstica durante años. Pero el enfoque ha cambiado. Lo que antes se discutía en comités técnicos y grupos de trabajo ahora surge en conversaciones de ministros de Finanzas de alto nivel, a menudo envuelto en lenguaje sobre “transacciones circulares” que benefician a las corporaciones estadounidenses mientras las posiciones fiscales europeas se deterioran bajo el peso de los subsidios energéticos, el gasto en defensa y los costos de la transición verde.
El Reino Unido, mientras tanto, no ofreció ningún contrapeso. Su ministerio de Hacienda ha estado absorbido en gestionar una trayectoria fiscal que los mercados encuentran cada vez más cuestionable. La fragmentación de la zona euro —entre estados fiscalmente responsables del norte y economías del sur cargadas con deuda y declive demográfico— hace casi imposible una acción coordinada.
Ese vacío es exactamente lo que Pekín está explotando.
La posición paradójica de Japón
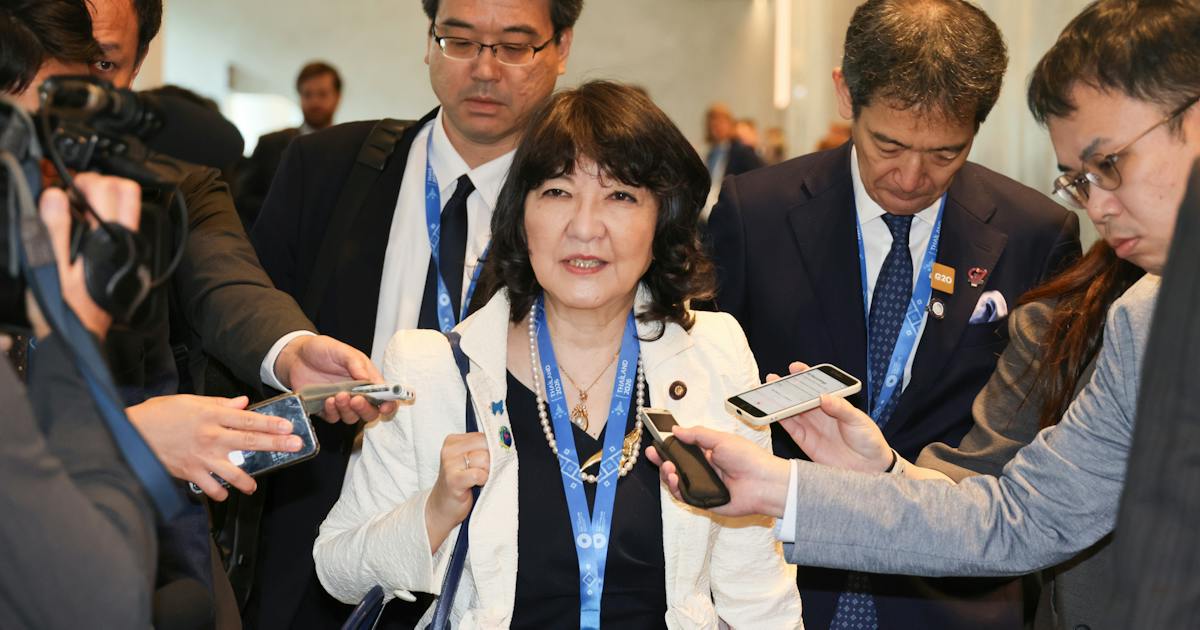
El ministro de Hacienda de Japón, Satsuki Katayama, adoptó una postura notablemente contenida en la reunión. Según los reportes, confirmó que el G7 no había planteado críticas u objeciones formales respecto al presupuesto suplementario japonés para subsidios de electricidad y gas. Ese detalle —enterrado en los márgenes de la cobertura— es revelador.
Japón se encuentra atrapado entre dos realidades. Se beneficia del dominio del dólar y del paraguas de seguridad estadounidense, pero también está profundamente expuesto a los efectos de derrame de la política monetaria estadounidense. La vulnerabilidad del yen durante períodos de apriete de la Reserva Federal está ampliamente documentada. Y sin embargo, cuando la conversación en el G20 giró en torno a quién estaba dañando las economías en desarrollo, Japón guardó un silencio llamativo. No porque estuviera de acuerdo con el marco chino, sino porque carecía de espacio político para disentir.
La implicación más amplia es que la alineación reflexiva de Japón con la ortodoxia monetaria del G7 ya no es una posición estable. Las presiones inflacionarias domésticas, un yen debilitado y las restricciones fiscales de una población que envejece significan que Tokio es cada vez más vulnerable al mismo entorno de tasas que históricamente ha apoyado. Si la curva de rendimientos se recalcula aún más, la historia de sostenibilidad de la deuda japonesa se debilita —y con ella, su credibilidad como defensora vocal del statu quo.
Qué deben extraer los inversores de mercados emergentes
La conclusión más importante del G20 no es que China ganó una victoria retórica. Es que la arquitectura de la gobernanza financiera global ya no se ejecuta por sí sola.
Durante años, el pacto implícito fue simple: Estados Unidos fijaría la política monetaria, otros países se ajustarían, y el sistema se sostendría. Los inversores de mercados emergentes aceptaron flujos de capital volátiles, oscilaciones cambiarias y crisis periódicas como el costo de participar en un sistema denominado en dólares. La suposición era que el liderazgo estadounidense —con sus defectos, intereses propios, a menudo unilateral— impediría que el sistema se fragmentara por completo.
Esa suposición está ahora bajo desafío directo. China aún no tiene la capacidad de reemplazar al dólar. Carece del mercado de bonos profundo, líquido y de libre acceso que convierte a los Tesoros estadounidenses en el activo de reserva global. No controla los sistemas de liquidación, la red SWIFT ni los benchmarks de precios que sustentan las finanzas internacionales.
Pero no necesita reemplazar al dólar para debilitar el sistema. Al posicionarse como campeón del Sur global, al ofrecer una narrativa alternativa sobre quién es responsable de la inestabilidad financiera, y al capitalizar la ausencia de liderazgo estadounidense en un momento crítico, China está erosionando la legitimidad del orden existente desde dentro.
Para los inversores, la consecuencia práctica es más clara ahora que en una década. Los portafolios de mercados emergentes ya no pueden construirse sobre el supuesto de que la fortaleza del dólar eventualmente retrocederá y reiniciará las condiciones. Los factores estructurales que impulsan rendimientos más altos —deterioro fiscal en economías avanzadas, presiones de desglobalización, la transición energética, el gasto en defensa— no son cíclicos. Están arraigados en la nueva economía política.
El G20 en Bangkok no produjo una declaración conjunta que abordara estas fuerzas. Produjo algo más trascendente: un reconocimiento público de que el consenso se ha desvanecido. China habló. Estados Unidos no. La UE enumeró sus quejas. Y los mercados emergentes, observando desde las gradas, comprendieron que ya no están siendo representados.
Esa toma de conciencia moldeará las decisiones de portafolio mucho después de que terminen las ruedas de prensa.