中国G20公开斥责暴露全球金融秩序裂痕
中国在G20峰会上公开谴责G7加息举措,正值美国缺席之际,此举意在重塑自身作为全球南方捍卫者的形象。这一举动暴露出货币政策协调方面更深的裂痕,新兴市场投资者已无法再对此视而不见。
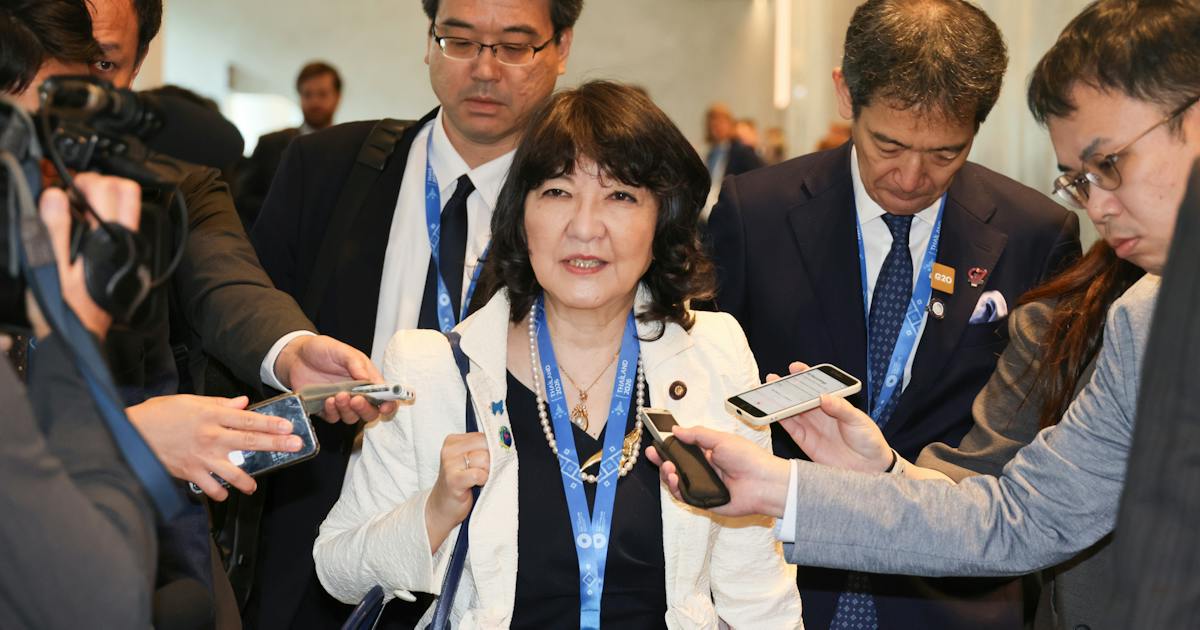
餐桌上的不速之客
10月15日,中国财政部长潘功胜走进曼谷的G20会议会场,却发现本该坐着美国财政部长的位置空无一人。在正式声明宣读之前,这一缺席就已经讲述了一个故事——时任美国财政部长的贝森特作为东道国代表并未出席,这一选择在大厅内外引发了回响,也为后续走向定下了基调。
接下来的事态比外交失态更为严重。这是北京以精心策划的战略精准度,对西方货币政策发出的全面指控,而非一时冲动的泄愤。
据熟悉讨论情况的知情人士透露,在正式会议举行之前闭门磋商期间,中国传递了一条清晰的信息,即便没有官方记录也能被理解:七国集团大幅加息正在损害发展中国家利益。措辞中的"加息不利"在中文翻译里或许听起来不够正式,但传达的情绪毫不含糊。中国将这场辩论定位为道德问题——谁在为美国的货币决策买单,而非关于通胀目标的专业技术分歧。
时机经过精心考量。美国缺席,欧盟经济脆弱,英国已暗示其财政路径受限,当时没有任何联盟能够站出来进行有力反驳。
地缘政治背景下的收益率分化
中国论点背后的数字是真实的,尽管因果链条远比北京叙述所暗示的复杂。正如NLI Research分析师所指出的那样,自2026年以来,七国集团的十年期政府债券收益率一直处于持续上升趋势。仍在与收益率曲线控制政策遗留问题抗争的日本,其十年期收益率已经攀升。德国本就面临财政恶化压力,如今还要应对不断上涨的融资成本。美国则在美联储维持高利率的背景下,继续将收益率曲线锚定在多年未见的高位。
与此同时,中国十年期收益率已跌破1.7%——这一水平不仅反映了国内疲软的内生通胀和停滞增长,也折射出结构性壁垒,使中国债券市场未能实现全面融入全球体系。与七国集团主权债务的深度和参与自由度相比,外国投资者在进入中国债券市场时仍面临实质性的资本账户限制。这种结构性摩擦解释了大量低收益率的成因,但也意味着这种分化具有持久性,而非暂时性。
此次分化的地缘政治意义在于,它为中国提供了十年前不具备的筹码。在2010年代,中国在全球金融体系中仍是借款人角色,依赖西方资本流动,对冒犯规则制定机构小心翼翼。今天,坐拥巨额外汇储备、实行有管理的汇率制度,并透过债券通等项目让债券市场日益开放,中国已经可以以更硬的姿态亮相。它能够公开指责七国集团输出通胀和金融动荡,而无需担心立即遭遇市场反噬。
欧洲的静默焦虑
欧洲在G20上的存在并非被动。多位消息人士透露,欧洲各国财长和央行行长表达了担忧——他们看到美国政府与大型人工智能公司之间出现一轮不断扩张的交易循环,这些交易将价值和风险不对称地推向华盛顿,而欧洲产业政策制定者只能袖手旁观。
这并非新问题。欧盟多年来一直在就美国科技霸权和偏袒国内投资待遇表达关切。但表述方式已经转变。过去仅在技术委员会和工作组内部讨论的问题,如今已经浮出水面,出现在高级别财长对话中,常被包装为"循环交易"的说法——这类交易使美国企业获益,而欧洲财政状况则因能源补贴、国防支出和绿色转型成本的沉重负担而持续恶化。
与此同时,英国并未提供任何制衡力量。其财政部忙于管理一条在市场眼中日益不可持续的财政轨迹。欧元区内部的碎片化——负责任财政的北方国家与背负债务和人口萎缩包袱的南方经济体之间——使协调行动几乎不可能实现。
而北京正在充分利用这一真空。
日本悖论式的立场
日本财务大臣片山昴在会议上采取了 notably 克制的态度。据媒体报道,他确认七国集团并未就日本电费与气费补贴补充预算提出任何正式批评或异议。这一细节——藏在报道的边缘——意味深长。
日本被困在两重现实之间。它受益于美元霸权和美国安全保护伞,但同样深受美国货币政策外溢效应之苦。日元在美联储收紧周期中的脆弱性早有定论。然而,当G20对话转向谁在损害发展中国家经济时,日本却选择了 conspicuously 沉默。并非因为它认同中国的叙事框架,而是因为缺乏反对的政治空间。
更广泛的含义在于,日本对七国集团货币正统立场的条件反射式追随,已不再是一个稳固的立场。国内通胀压力、日元走弱以及老龄化社会带来的财政约束,意味着东京对历来支持的利率环境的脆弱性正在增加。如果收益率曲线进一步重定价,日本的债务可持续性叙事将被削弱——其作为现存秩序有力倡导者的信誉也将随之动摇。
新兴市场投资者应汲取的启示
G20带来的最重要启示并非中国赢得了一场舆论胜利。而是全球金融治理架构不再具备自我执行的能力。
多年来,默示的契约很简单:美国设定货币政策,其他国家调整自身,系统由此维持运转。新兴市场投资者接受了资本流动的波动、汇率的起伏和周期性危机,将其视为参与以美元计价体系的代价。各方假定,美国领导——尽管存在缺陷、出于私利、常常单边行动——会阻止整个体系彻底碎片化。
如今,这一假定正受到直接挑战。中国目前还不具备取代美元的容量。它缺乏使美国国债成为全球储备资产的深度、流动性和开放性债券市场。它也不控制清算系统、SWIFT网络或支撑国际金融的价格基准。
但它无需取代美元,就能削弱整个体系。通过将自己定位为全球南方的代言人,通过提供关于金融动荡责任归属的替代叙事,并抓住美国在关键时刻缺席的机会,中国正在从内部侵蚀现有秩序的合法性。
对投资者而言,实际后果如今比十年来任何时候都更为清晰。新兴市场投资组合不能再基于"美元强势终将消退、条件终将重置"的假设来构建。推动收益率走高的结构性因素——先进经济体财政恶化、逆全球化压力、能源转型、国防开支——都不是周期性的。它们已嵌入新的政治经济格局之中。
曼谷的G20并未产出一份回应这些力量的联合声明。但它产生了更为重要的东西:对共识已然消失的公开承认。中国说了话,美国没有。欧盟列出了它的怨辞。而那些一直旁观的新兴市场国家意识到,自己不再有人代为发声了。
这一认知将在新闻发布会落幕之后很久,继续塑造投资组合的决策。