Los ataques hutíes al petróleo saudita reconfiguran mapas energéticos y costes de envío
Los misiles hutíes que impactan instalaciones petroleras sauditas, con el Brent cerca de los 100 dólares, envían ondas de choque por las cadenas de suministro energéticas globales. Con el estrecho de Ormuz ya alterado y Bab el-Mandeb ahora en riesgo, los importadores asiáticos enfrentan una vulnerabilidad sin precedentes.
El problema del doble punto de estrangulamiento
Una sola noche de ataques hutíes en cuatro ciudades sauditas ha expuesto una vulnerabilidad estructural en los mercados energéticos globales que pocos analistas se atrevían a decir en voz alta: el mundo ahora enfrenta dos crisis simultáneas de puntos de estrangulamiento, y ambas están en el mismo barrio.
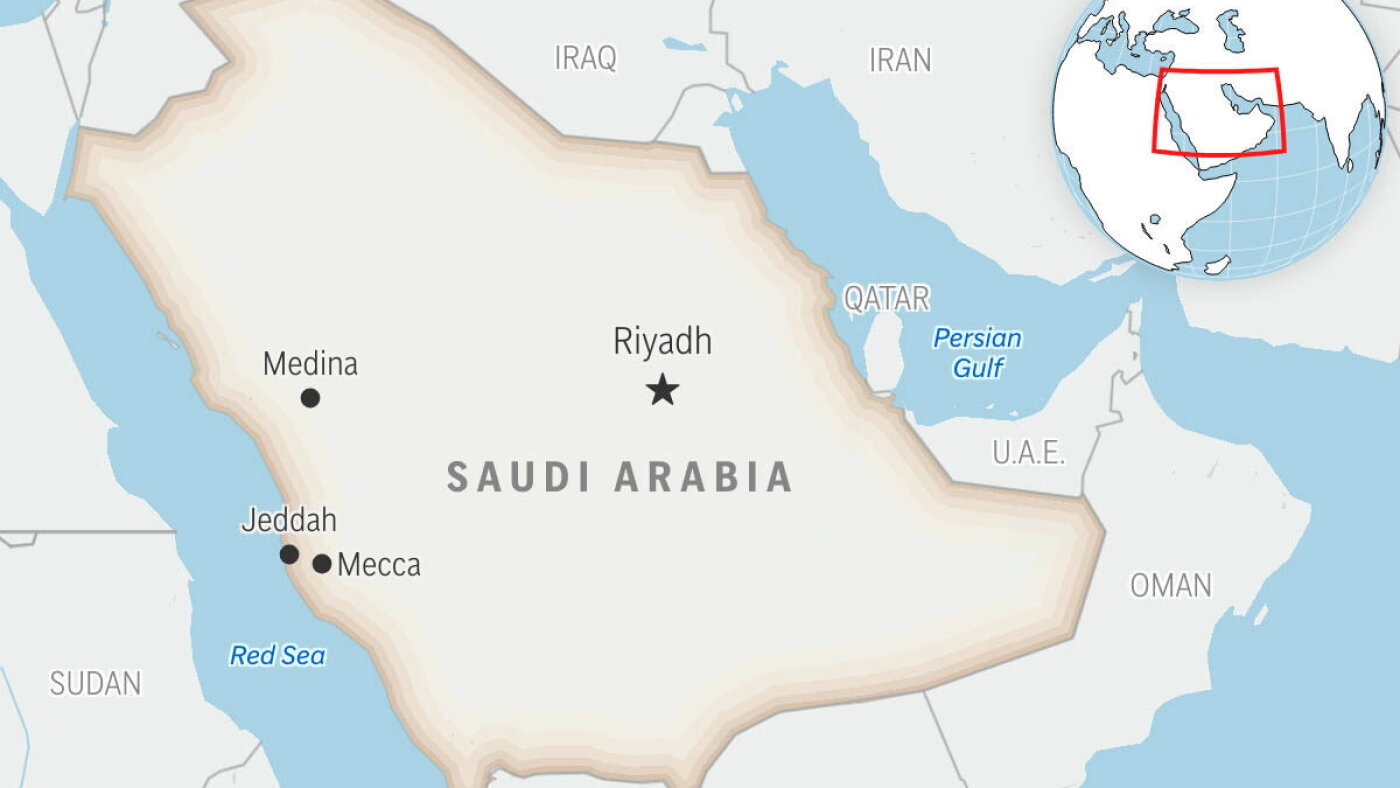
Los ataques del martes dejaron 73 heridos e incendiaron instalaciones petroleras y de servicios públicos en la región sur de Arabia Saudita, según las autoridades sauditas. Los hutíes asumieron la responsabilidad, afirmando que dispararon decenas de misiles balísticos y drones contra el complejo Jazan City for Primary and Downstream Industries —un importante centro logístico en la costa del Mar Rojo—, así como contra las instalaciones de Aramco en Najran y Abha, y la Base Aérea Rey Khalid en Khamis Mushait. Las operaciones en las instalaciones fueron suspendidas temporalmente. Los bomberos combatieron el incendio hasta la mañana.
Lo que importa más que el daño inmediato es la geografía. Jazan se encuentra en el Mar Rojo, aproximadamente paralelo al estrecho de Bab al-Mandeb —el paso angosto por el que transitan un estimado de 5 millones de barriles de petróleo por día en ruta desde el Golfo Pérsico hacia los mercados globales, ya sea por el Canal de Suez o rodeando África—. Mientras tanto, la guerra con Irán ha casi detenido los envíos a través del Estrecho de Hormuz, la ruta que movía cerca de una quinta parte del petróleo mundial antes de que se intensificaran las hostilidades.
Ahora tienes dos arterias del flujo global de petróleo bajo amenaza concurrente. Esa no es una condición normal del mercado. Eso es una ruptura estructural.
Que Brent alcance los 100 dólares ya no es una proyección
El crudo Brent cotizando cerca de los 100 dólares por barril ya estaba prestando atención a la inestabilidad regional. Lo que no estaba contabilizando era la simultaneidad de las amenazas. Los economistas de seguros llaman a esto riesgo de correlación —dos exposiciones normalmente independientes moviéndose al unísono, lo que hace que el escenario de cola sea mucho más probable que cualquier predicción de modelo único.
Las primas de seguro marítimo a través del Mar Rojo ya han alcanzado niveles no vistos desde los primeros días de la guerra en Ucrania y la disrupción de las rutas del Mar Negro. Los ataques hutíes contra territorio saudita empujan esto más lejos. Los buques comerciales que transitan el Bab al-Mandeb ahora enfrentan un riesgo calibrado: los misiles hutíes pueden alcanzar hacia el sur la infraestructura saudita y hacia el norte las posiciones del gobierno yemení, pero también pueden apuntar al tráfico comercial en el propio estrecho. El cálculo para los charteristas y las aseguradoras de casco y maquinaria ya no se trata de ajustes estacionales por riesgo de guerra. Se trata de si la ruta permanece viable a cualquier precio.
La Federación Internacional de Propietarios de Petroleros contra la Contaminación y organismos similares rastrean estos patrones. Cuando la prima cruza ciertos umbrales, los buques simplemente re-enrutan alrededor del Cabo de Buena Esperanza, añadiendo de 10 a 14 días a los envíos desde Medio Oriente hacia Asia. Eso no es hipotético. Ocurrió en 2023 y 2024. Volverá a ocurrir, y con más frecuencia, si este patrón se mantiene.
Quién pierde primero
La respuesta es Asia. Japón, Corea del Sur e India importan juntos más de 15 millones de barriles por día desde Medio Oriente, la gran mayoría transitando ya sea por el Estrecho de Hormuz o por el Bab al-Mandeb. Cuando ambas rutas enfrentan disrupción, no existe un corredor alternativo con capacidad significativa. El Oleoducto Terrestre desde el Golfo Pérsico hasta el Mediterráneo es una fracción de lo que estas naciones consumen en una semana. Las rutas ferroviarias y terrestres a través de la Península Arábiga no son comercialmente viables a escala.
China está ligeramente menos expuesta porque importa una proporción creciente de su petróleo de Rusia y Asia Central, pero incluso Pekín sigue enviando la mayor parte de su crudo de Medio Oriente a través de los mismos dos puntos de estrangulamiento. Una disrupción dual sostenida obligaría a compras de emergencia desde África Occidental, el Golfo de México o Noruega, todas las cuales tienen capacidad ociosa limitada y plazos más largos.
La propia Arabia Saudita es un parcial outlier en este cálculo. El reino tiene vasta capacidad de refinación doméstica y puede priorizar su propia seguridad de combustibles. Pero la refinería de Jazan por sí sola procesa 400.000 barriles por día, y su suspensión temporal el martes es una señal, no solo un inconveniente operativo. Cualquier instalación alcanzada por misiles balísticos y drones opera bajo un nuevo régimen de riesgo, y la inversión en endurecer o reubicar dicha infraestructura no ocurre de la noche a la mañana.
El dilema de la OPEP
El Ministerio de Energía del reino confirmó los ataques pero no ofreció cronograma alguno sobre cuándo se reanudaron las operaciones. Ese silencio es en sí mismo un mensaje. En crisis previas, Riad a veces ha usado la flexibilidad productiva como herramienta geopolítica —el ataque a Abqaiq en 2019, por ejemplo, seguido de una rápida coordinación de la OPEP—. Pero el contexto ha cambiado fundamentalmente.
Con Hormuz casi cerrado, cualquier disrupción adicional del suministro en Arabia Saudita comprime el margen global hasta una lámina. La pregunta para la OPEP+ es si aumentar la producción para compensar la pérdida o mantenerse firme y dejar que los precios reflejen la escasez. Ambas opciones conllevan costo político. Aumentar la producción señala debilidad e invita a mayor targeting hutí. Mantenerse firme cede cuota de mercado a productores no miembros de la OPEP —Estados Unidos, Brasil, Guyana— en un momento en que el programa de transformación económica de Arabia Saudita depende de mantener la credibilidad de ingresos.
Los hutíes efectivamente sostienen un veto sobre una porción significativa del suministro global de petróleo, no porque produzcan petróleo, sino porque controlan el terreno adyacente a las rutas que lo mueven. Esa es una forma novel de apalancamiento, y es una que Riad y sus socios hasta ahora no han podido neutralizar.
Qué viene después
El vocero de la coalición saudita, Mayor General Turki al-Malki, calificó los ataques como una “flagrante violación de la soberanía del reino” y prometió represalia. El vocero militar hutí, Brigadier General Yahya Saree, los encuadró como represalia defensiva por los ataques sauditas contra territorio yemení. El ciclo es autorreforzante: la escalada de cada lado justifica la del otro, y la infraestructura entre ambos soporta el costo.
Lo que es menos cierto es si la comunidad internacional responderá con la seriedad que este momento merece. El Bab al-Mandeb no es el Canal de Suez en 1956, cuando el mundo actuó con rapidez. Es un estrecho que se ubica en la intersección de una guerra civil, un conflicto por poderes, y una inestabilidad regional más amplia que incluye la participación directa de Irán. Estados Unidos tiene presencia naval en la región, pero su enfoque estratégico está dividido. Los compradores europeos de energía, liberados de la dependencia rusa, pueden carecer de la misma urgencia. Y los importadores asiáticos, los más dependientes de estas rutas, están geográficamente distantes y políticamente heterogéneos.
Las 18.500 personas desplazadas en las provincias yemeníes de Taiz y Hodeida esta semana son una medida humana de esta crisis. Pero la medida económica puede ser mayor. Si este patrón de disrupción dual de puntos de estrangulamiento se vuelve episódico más que excepcional, entonces el sistema energético global está entrando en una nueva era —una donde el supuesto de flujo libre a través de los corredores marítimos de Medio Oriente ya no es un baseline sino una variable a ser probada continuamente bajo estrés.
Los incendios en Jazan, Najran, Abha y Khamis Mushait serán extinguidos. Las reparaciones se harán. Pero los supuestos que sustentan la seguridad energética en los 2020 han sido alterados fundamentalmente, y el mercado calculará eso mucho después de que el humo se disipe.