Cómo la expansión de Irán en el estrecho de Hormuz está transformando las rutas globales de GNL
Irán está ampliando las zonas de exclusión en el estrecho de Hormuz hacia el golfo de Omán y el mar Arábigo, apuntando a buques que transiten sin coordinación. Japón —el mayor importador mundial de GNL— enfrenta una exposición más aguda que cualquier mercado occidental.
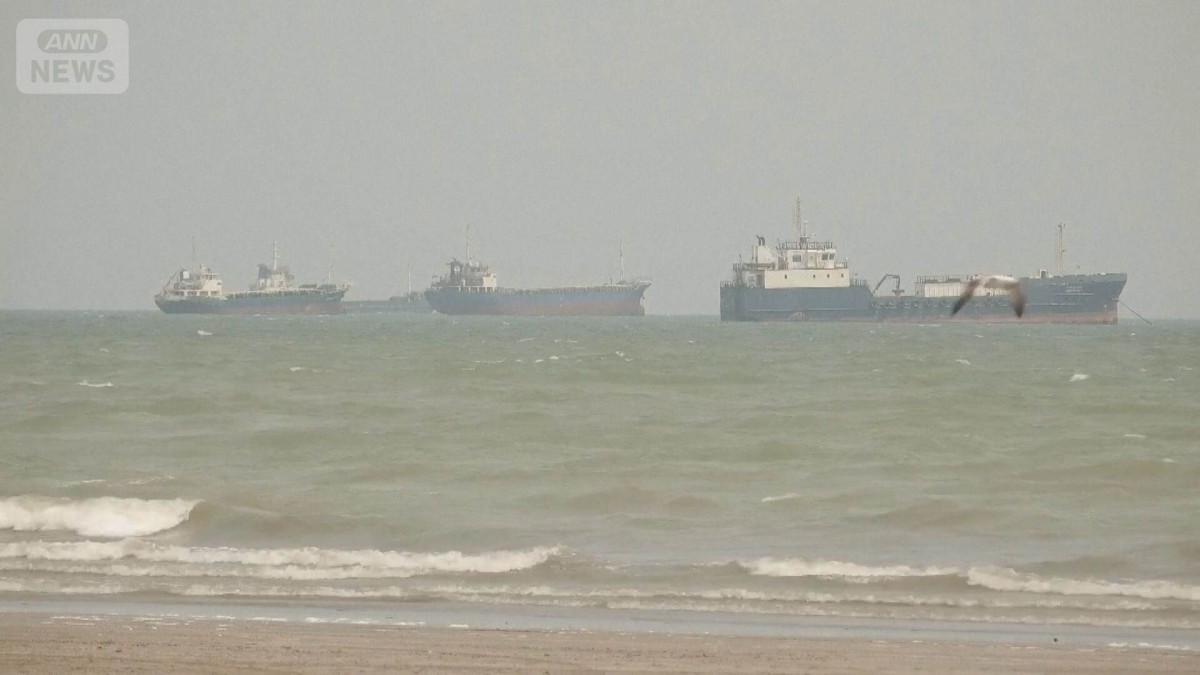
Una zona de exclusión que no deja de crecer
El Cuerpo de la Guardia Revolucionaria Islámica de Irán anunció el 9 de septiembre que cualquier embarcación que navegue por sus nuevas “zonas de paso prohibido” en el Estrecho de Hormuz sin coordinación previa enfrentará sanciones. La penalización es clara: sin apoyo, sin servicios de ningún tipo para el tránsito por el estrecho.
Ese anuncio llevaba una segunda señal escondida en los detalles. Las zonas ya no se limitan al propio estrecho. Ahora se extienden hacia el golfo de Omán y partes del mar Arábigo, una expansión que va mucho más allá de lo que el Consejo de Seguridad Nacional de Irán había revelado días antes.
El perímetro en aumento modifica el cálculo para cada barco que pasa entre el golfo Pérsico y el océano abierto. Los buques que antes transitaban por el estrecho a solo unos kilómetros de la costa iraní ahora se encuentran dentro de aguas restringidas simplemente siguiendo las rutas comerciales establecidas. La IRGC no ha publicado las coordenadas exactas de los nuevos límites, lo que significa que los operadores de buques deben tratar todo el corredor como zona disputada hasta que se demuestre lo contrario. Esa ambigüedad por sí sola es suficiente para alterar las decisiones de ruta en todo el sector.
Los petroleros, los buques portacontenedores y los gaseros de GNL ya están ajustando sus rutas. Las disrupciones en el mar Rojo que comenzaron a finales de 2023 obligaron a muchas embarcaciones a desviarse al sur, bordeando el cabo de Buena Esperanza, y sumaron semanas a los tiempos de tránsito entre Asia y Europa. Ahora surge un segundo punto de presión en el golfo Pérsico, y el efecto acumulativo está remodelando la geografía del riesgo marítimo global.
Quién pasa por ahí importa más de lo que uno piensa
Roughly 21 to 25 million barrels of oil move through the Strait of Hormuz daily, according to widely cited estimates. But the number that actually matters for this story is smaller and more specific: the volume of liquefied natural gas.
Japan is the world’s largest LNG importer. It buys roughly 70 to 80 million metric tons per year, and nearly all of it arrives by tanker through the Hormuz corridor. Qatar — the single largest supplier — sits on the Persian Gulf side. Every Qatari shipment passes within or near the no-entry perimeter before emerging into the Gulf of Oman. The distance from the Ras Al Hadd junction to Tokyo is approximately 8,500 nautical miles, and nearly the entire route lies within or adjacent to the contested zone.
European buyers have alternatives. LNG arrives at Rotterdam and Bilbao from the United States, Nigeria, and increasingly from new projects in West Africa. The United States alone exported 14 million metric tons of LNG to Europe in 24, up from less than 2 million just three years earlier. Asia has fewer shortcuts. South Korea and Taiwan also depend heavily on Hormuz-bound tankers, but Japan’s absolute volume and its lack of overland energy infrastructure make it the most exposed single market on earth.
The exposure is compounded by Japan’s storage architecture. Unlike Europe, which has interconnected pipeline networks and large-scale underground salt-cavern storage, Japan relies almost entirely on regasification terminals situated at coastal ports. There is no national gas grid that can reroute supply from one region to another. If a single port is disrupted or if LNG cargoes are delayed, there is no buffer within the country itself.
El verdadero objetivo es el cronograma, no solo el barco
El anuncio de la IRGC está diseñado estratégicamente para generar incertidumbre, no simplemente para bloquear el tráfico. Al declarar sanciones contra los buques que ingresen sin coordinación, Irán traslada la carga del riesgo a las compañías navieras y a los charteristas. El objetivo no es cerrar el estrecho —lo que también costaría a Irán sus propias exportaciones de crudo— sino convertir cada tránsito en una negociación.
Los armadores ahora enfrentan una opción que no existía antes de la expansión de la zona: desviarse alrededor del extremo sur de Omán y sumar días al tiempo de tránsito, o intentar pasar por el área de paso prohibido y arriesgarse a que se corten todos los servicios de apoyo en mitad del viaje. La segunda opción es particularmente peligrosa para los petroleros que transportan carga presurizada o criogénica. Los gaseros de GNL no pueden simplemente detenerse en alta mar como podría hacerlo un petrolero de crudo. El confinamiento del metano requiere refrigeración continua, y un gasero que deriva sin acceso a puerto ni asistencia de remolque representa una responsabilidad mucho mayor que un petrolero encallado.
Las primas de seguros de riesgo de guerra en el golfo de Omán ya han aumentado desde los anuncios. Los clubes de P&I están tratando las nuevas zonas como áreas de riesgo activo, y los aseguradores están descontando la posibilidad de retenciones de buques, demoras en la carga y desvíos de emergencia. Esos costos no desaparecen cuando las tensiones se calman. Se convierten en parte de la estructura de tarifas base para cada viaje por la región.
Las tasas de charter de los VLCC y los gaseros de GNL que transitan por la región han sido volátiles desde que el conflicto se intensificó. Un período prolongado de incertidumbre ampliaría aún más la prima, y esta caería de manera desproporcionada sobre los compradores que no pueden cambiar fácilmente de proveedor. Los contratos de GNL spot de Catar están denominados en dólares pero cotizados contra índices de referencia japoneses. Cuando los tiempos de tránsito por Hormuz aumentan, esos índices se disparan, y las empresas de servicios públicos de Japón que firmaron contratos a largo plazo vinculados a los precios del petróleo sienten la presión de inmediato.
Trump también vigila el calendario
El presidente Trump dijo a los reporteros el 9 de septiembre que el conflicto con Irán terminaría después de las elecciones intermedias de noviembre, y que los precios elevados del crudo no bajarían antes de entonces. También sugirió que Irán está económicamente agotado y no podría sostener la presión por mucho más tiempo.
Ese enfoque sugiere que Washington está tratando la escalada en Hormuz como una ficha de negociación que Irán terminará por abandonar, no como un cambio estructural permanente en la geografía energética global. La administración no ha emitido nuevas sanciones destinadas a las operaciones navales iraníes en el golfo de Omán, ni ha desplegado activos navales adicionales para escoltar el comercio marítimo a través de las zonas expandidas. La postura militar sigue siendo calibrada para disuadir un cierre total, no para garantizar el paso libre para cada buque.
Pero la expansión de la zona iraní ocurre independientemente de los calendarios electorales estadounidenses. Las áreas de paso prohibido se están aplicando en el agua ahora mismo, y la industria naviera está ajustando sus rutas en tiempo real. Los mercados no esperan los ciclos electorales. La IRGC ya ha comenzado a interceptar e inspeccionar buques en las nuevas aguas restringidas, y esas inspecciones introducen demoras que se propagan a través de las cadenas de suministro bajo sistema justo a tiempo. Una retención de 48 horas en ancladero en el golfo de Omán se traduce en ventanas de carga perdidas en terminales en el extranjero y en perturbaciones en cascada en toda la cadena del GNL.
Efectos de segunda orden: gasoductos, alternativas y desvíos silenciosos
La consecuencia más inmediata de la expansión de Hormuz no es una escasez de gas, sino una reestructuración de cómo se mueve ese gas. Catar tiene gasoductos existentes hacia Baréin y un segundo proyecto de gasoducto en discusión con Arabia Saudita —la extensión del Gasoducto Árabe que conectaría los campos de Catar con Jordania y Egipto, y finalmente con los mercados europeos a través de terminales de GNL en el Mediterráneo. Esas rutas actualmente manejan solo una fracción de la producción de Catar, pero incluso expansiones modestas desviarían decenas de millones de toneladas anuales del corredor de Hormuz.
Australia ya es el segundo mayor proveedor de GNL para Japón, y las cargas australianas no tocan aguas iraníes en absoluto. Nuevos proyectos en Australia Occidental y Queensland se están poniendo en marcha cada año, y los compradores japoneses están comenzando a firmar acuerdos de suministro a más largo plazo con productores australianos como cobertura contra la volatilidad de Oriente Medio. El cambio es gradual pero estructural. Cada nuevo contrato firmado con un proveedor atlántico o del Pacífico reduce la exposición de Japón a flujos dependientes de Hormuz.
China presenta un cálculo diferente. Las importaciones de GNL chino se enrutan cada vez más a través del corredor Malasia-Singapur y comercios directos de cuenca asiática que contornean completamente el golfo Pérsico. Los compradores estatales chinos también han estado negociando importaciones por gasoducto desde Myanmar y Uzbekistán, diversificando aún más su dependencia de los cuellos de botella marítimos. Esa diversificación está impulsada en parte por la misma lógica estratégica que ahora se despliega en Japón: el deseo de reducir la dependencia de cualquier ruta marítima única vulnerable a disrupciones políticas.
Qué sigue
El resultado más probable no es un cierre total del estrecho, sino un período prolongado de disrupción selectiva. Los petroleros que transportan carga no alineada o no coordinada enfrentarán primas de seguro más altas, rutas más largas y incidentes ocasionales que alimenten la próxima ronda de especulaciones de precios. El Estrecho de Hormuz permanecerá abierto —Irán no tiene incentivo para cortar la arteria que lleva sus propias exportaciones de crudo a los mercados mundiales—, pero el costo del tránsito reflejará la nueva realidad de las aguas disputadas.
La respuesta de Japón determinará cuánto de ese dolor se absorbe en casa. Tokio tiene reservas petroleras estratégicas, pero esas cubren petróleo, no GNL. El almacenamiento de gas en Japón es limitado en comparación con la capacidad de terminales europeos, y el país no tiene conexiones por gasoducto para diversificar el suministro. Si el transporte marítimo por Hormuz se ralentiza durante algunas semanas incluso durante la demanda máxima invernal, el impacto en los precios en Asia será más agudo que en Europa. Las empresas de servicios públicos japonesas, que ya operan con márgenes ajustados tras años de reestructuración energética posterior al desastre de Fukushima, enfrentarán una nueva presión para traspasar los mayores costos a los consumidores o absorberlos a través de subsidios gubernamentales.
Catar ha insinuado la posibilidad de redirigir parte del GNL hacia gasoductos existentes que contornean Hormuz, pero esas rutas están actualmente limitadas y no reemplazarían el volumen completo que transita por el estrecho. El reino de Arabia Saudita ha expresado disposición para albergar infraestructura de gasoductos expandida, pero construir esa capacidad toma años, no meses. Mientras tanto, la prima de riesgo sobre el GNL del golfo Pérsico ya está integrada en cada contrato spot y en cada póliza de seguro de viaje.
La lección más importante es estructural. El Estrecho de Hormuz ha funcionado como un cuello de botella confiable durante décadas porque su tránsito era predecible. Los envíos salían de Doha o Fujairah y llegaban a Yokohama o Kobe según cronogramas que los aseguradores, charteristas y operadores de terminales podían planificar. La expansión de zonas de Irán convierte la predictibilidad en una desventaja. Las compañías navieras incorporarán esa incertidumbre en sus modelos de fijación de precios, y el costo del gas del golfo Pérsico aumentará en relación con el suministro de la cuenca del Atlántico, no porque el combustible sea más caro de producir, sino porque la ruta ahora está disputada.
Para Japón, eso significa que cada barril y cada metro cúbico de GNL que llegue de Oriente Medio lleva una nueva prima de riesgo político. La pregunta no es si Tokio la pagará —no tiene una alternativa realista para el gas de Oriente Medio en el corto plazo—, sino cuánto tiempo tolerará el costo antes de acelerar la diversificación de su base de suministro. La respuesta moldeará no solo la postura energética de Japón, sino también la arquitectura más amplia del comercio asiático de GNL durante la próxima década.