伊朗霍尔木兹扩张如何重塑全球LNG航线
伊朗将霍尔木兹海峡的禁入区扩展至阿曼湾和阿拉伯海,针对未经协调便通过的船只。日本作为全球最大的LNG进口国,面临比任何西方市场更严峻的暴露风险。
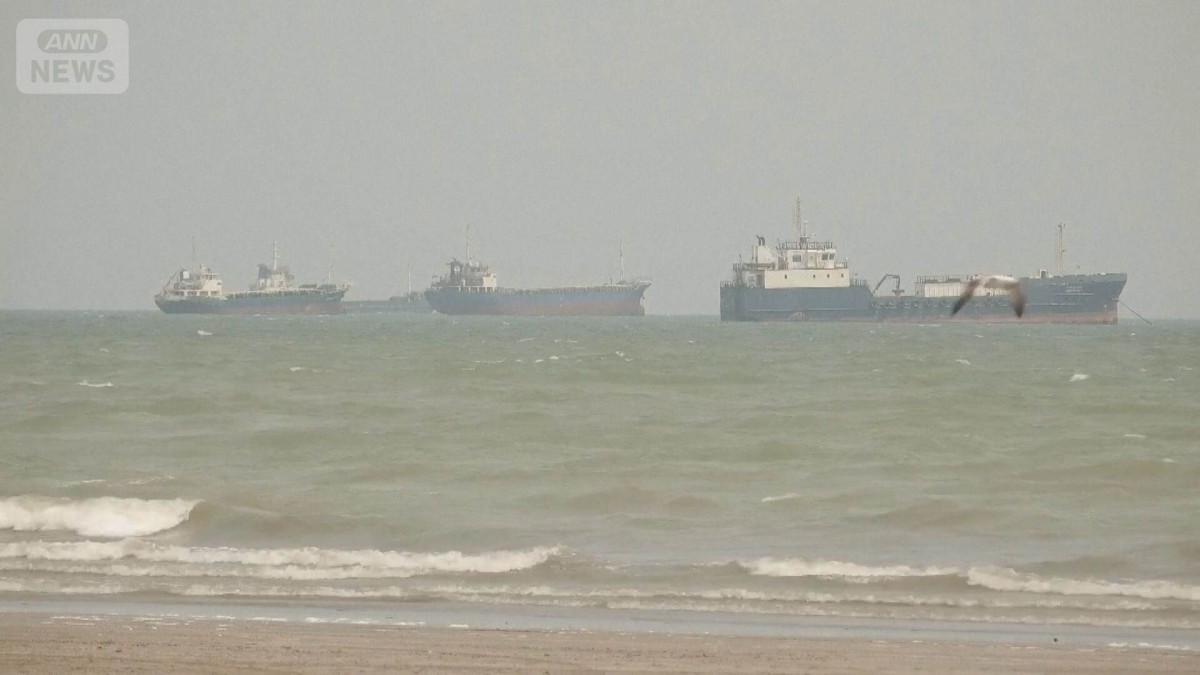
不断扩大的禁航区
伊朗伊斯兰革命卫队于9月9日宣布,任何未经事先协调就在其新宣布的霍尔木兹海峡"禁航区"航行的船只将面临制裁。处罚措施毫不含糊:禁止为通过该海峡提供任何形式的通行支持或服务。
这一声明背后还隐藏着一个次要信号:这些区域不再局限于海峡本身。它们如今延伸至阿曼湾和阿拉伯海的部分水域——这一扩展范围远远超出了伊朗国家安全委员会数日前所披露的内容。
不断扩大的管控范围改变了每一艘穿行于波斯湾与公海之间的船舶的决策逻辑。过去在伊朗海岸线几英里内就能通过海峡的船只,如今只需沿着既定航道航行,便会发现自己进入了受限水域。伊朗革命卫队尚未公布新边界的具体坐标,这意味着船舶运营商必须将所有航线都视为争议区域,直到被证明并非如此。仅凭这种不确定性就足以全面改变航线决策。
油轮、集装箱船和液化天然气(LNG)运输船都在调整航向。2023年底开始的红海 disruption 事件迫使许多船只向南绕行好望角,使亚欧航线增加了数周时间。如今,波斯湾又出现第二个压力点,累积效应正在重塑全球航运风险的地理格局。
通行者身份的重要性超乎想象
据广泛引用的估算,霍尔木兹海峡每日约有2100万至2500万桶石油过境。但对这个故事真正重要的数字更小、更具体:液化天然气的运量。
日本是全球最大的LNG进口国。每年进口量约为7000万至8000万吨公吨,几乎全部通过霍尔木兹走廊由油轮运抵。卡塔尔作为单一最大供应国,位于波斯湾一侧。每一批卡塔尔货物在抵达阿曼湾之前,都必须穿过或靠近禁航区周边。从拉斯阿尔哈德 junction 到东京的航程约8500海里,几乎整个航线都在争议区域内或紧邻其侧。
欧洲买家有替代选择。LNG从美国、尼日利亚进口,近年来也越来越多地来自西非新项目,抵达鹿特丹和毕尔巴鄂。仅美国在2024年就向欧洲出口了1400万吨LNG,而三年前这一数字还不足200万吨。亚洲的替代路线则少得多。韩国和台湾同样严重依赖经霍尔木兹海峡的运输船,但日本凭借绝对进口量以及缺乏陆上能源基础设施,使其成为地球上风险敞口最大的单一市场。
日本的储气架构进一步加剧了这种脆弱性。与拥有互联互通管道网络和大规模地下盐穴储气的欧洲不同,日本几乎完全依赖坐落于沿海港口的再气化终端。国内不存在可以将供应从一个地区调配至另一个地区的国家燃气管网。一旦某个港口中断或LNG货物延误,国内就毫无缓冲余地。
真正的目标是时间表,而非仅是船舶
伊朗革命卫队的声明在战略上旨在制造不确定性,而不仅仅是阻断交通。通过对未经协调进入的船舶实施制裁,伊朗将风险负担转嫁给航运公司和租家。其目的并非封锁海峡——那也将代价伊朗自身的原油出口——而是让每一次通行都变成一场谈判。
船舶所有者现在面临一个在区域扩大前不存在的选择:绕行阿曼南端,增加数天航程;或尝试穿越禁航区,却可能冒着在中途被切断所有支持服务的风险。对装载加压或低温货物的油轮而言,第二种选择尤其危险。LNG运输船无法像原油船那样在海上随意停泊等待。甲烷 containment 需要持续制冷,一艘没有港口接应或拖助支援而漂流的运输船,其风险远超搁浅的原油轮。
自相关声明发布以来,阿曼湾战争险保险保费已经上涨。保赔协会已将这些新区域视为活跃风险区,承保方正在将船舶扣押、货物延误和紧急改道的可能性计入定价。这些成本并不会在紧张局势缓和后消失,而是成为每一趟地区航行的基准费率结构的一部分。
自冲突升级以来,通过该区域的VLCC和LNG运输船的租船费波动剧烈。一段持续的不确定时期会进一步扩大溢价,而溢价将不成比例地落在难以轻易更换供应商的买家身上。卡塔尔的现货LNG合同以美元计价,但价格参照日本基准指数。当霍尔木兹通行时间增加时,这些指数上涨——而与油价挂钩签订长期合同的日本电力公司会立即感受到压力。
特朗普也在看着日历
特朗普总统于9月9日向记者表示,与伊朗的冲突将在11月中期选举后结束,并暗示居高不下的原油价格在届时之前不会回落。他还暗示伊朗经济已筋疲力尽,无法再长期维持这种压力。
这种表述表明,华盛顿将霍尔木兹的升级视为伊朗最终会放弃的谈判筹码——而非全球能源地缘格局的永久性结构性转变。美国政府尚未出台针对伊朗在阿曼湾海军行动的新制裁,也未部署额外的海军资产来为商船通过扩大的禁航区提供护航。军事姿态仍以威慑全面封锁为目标,而非保障每一艘船舶的自由通行。
但伊朗的禁航区扩张并不受美国选举日程左右。海上已对这些禁航区域开始执行,航运业正在实时调整航线。市场不会等待选举周期。革命卫队已开始在新限制水域拦截和检查船舶,而这些检查引发的延误会在即时供应链中产生连锁反应。在阿曼湾锚地延误48小时,意味着在海外码头错过装载窗口,并在LNG贸易中引发一系列班次混乱。
次生影响:管道、替代路线与静默改道
霍尔木兹扩域最直接的影响并非天然气短缺,而是天然气输送路径的重构。卡塔尔已有通往巴林的管道,并与沙特阿拉伯讨论第二项管道项目——即阿拉伯管道延伸工程,将卡塔尔气田连接至约旦和埃及,最终经地中海LNG终端进入欧洲市场。这些路线目前仅处理卡塔尔产量的一小部分,但即便 modest 的扩建也会每年将数千万吨天然气从霍尔木兹走廊分流出去。
澳大利亚已是日本第二大LNG供应国,其货物完全不经过伊朗水域。西澳和昆士兰的新项目每年陆续投产,日本买家开始与澳大利亚生产商签订更长期的供应协议,以对冲中东市场的波动风险。这种转变是渐进但结构性的。每一份与跨大西洋或太平洋供应商签订的新合同,都在降低日本对霍尔木兹依赖型流量的敞口。
中国呈现出不同的逻辑。中国LNG进口越来越多地通过马新走廊和直接亚洲盆地贸易路线输送,完全绕开波斯湾。中国国有买家还在谈判来自缅甸和乌兹别克斯坦的管道进口,进一步减少对海上咽喉点的依赖。这种多元化部分受同样的战略逻辑驱动——正如此刻在日本上演的那样——减少对于任何一条易受政治干扰的海上通道的依赖。
下一步会发生什么
最可能的结果并非海峡完全关闭,而是经历一段长期的选择性中断。承载未协调 cargo 的船舶面临更高的保险保费、更长的航线,以及偶发事件——这些事件将推动下一轮价格上涨。霍尔木兹海峡仍将保持通航——伊朗没有动机切断那条将其原油出口输送至世界市场的动脉——但通行成本将反映争议水域的新现实。
日本的应对方式将决定多少痛苦会在国内吸收。东京拥有战略石油储备,但这些覆盖的是石油而非LNG。日本的储气能力与欧洲终端容量相比十分有限,且该国没有可 diversify 供应的管道连接。如果霍尔木兹航运在冬季需求高峰期仅放缓数周,亚洲的价格影响将比欧洲更为剧烈。日本的电力公司已在福岛核事故后多年能源重组的微薄利润边缘运营,将面临重新将更高成本转嫁给消费者或通过政府补贴吸收的抉择。
卡塔尔已暗示可能将部分LNG重新导向绕开霍尔木兹的现有管道,但这些路线目前容量受限,无法替代经海峡全量运输的货物。沙特阿拉伯王国表示愿意 hosting 扩大的管道基础设施,但建设这些产能需要数年而非数月。在此期间,波斯湾LNG的风险溢价已 baked 进每一份现货合同和每一航程的保险政策。
更大的教训在于结构性层面。数十年来,霍尔木兹海峡一直作为可靠的咽喉点运行,因为其通行是可预测的。货物从多哈或富查伊拉出发,按承保方、租家和终端运营商能够规划的班次抵达横滨或神户。伊朗的区域扩张将可预测性变成了风险。航运公司会将这种不确定性纳入其定价模型,而波斯湾天然气相对于跨大西洋 Basin 供应的成本将上升——不是因为燃料生产更昂贵,而是因为航线如今处于争议之中。
对日本而言,这意味着来自中东的每一桶油和每一立方米LNG都携带着新的政治风险溢价。问题不在于东京是否会支付这笔费用——短期内它对中东天然气并无现实替代方案——而在于它能容忍这种成本多久,然后才会加速供应基础的多元化。答案将不仅塑造日本的能源立场,也将决定未来十年亚洲LNG贸易的更广泛架构。