La apuesta por el acero en Luisiana de Hyundai es una jugada a favor del futuro industrial de EE. UU.
Hyundai y POSCO están construyendo la primera planta de acero con horno de arco eléctrico para uso automotriz, que producirá 2,7 millones de toneladas anuales para 2029. El CEO Jeong On-Sun afirma que la producción abastecerá automóviles, robots, cohetes y centros de datos, como parte de un impulso industrial más amplio de 260 mil millones de dólares en EE. UU.
Un horno de altos hornos para el próximo siglo
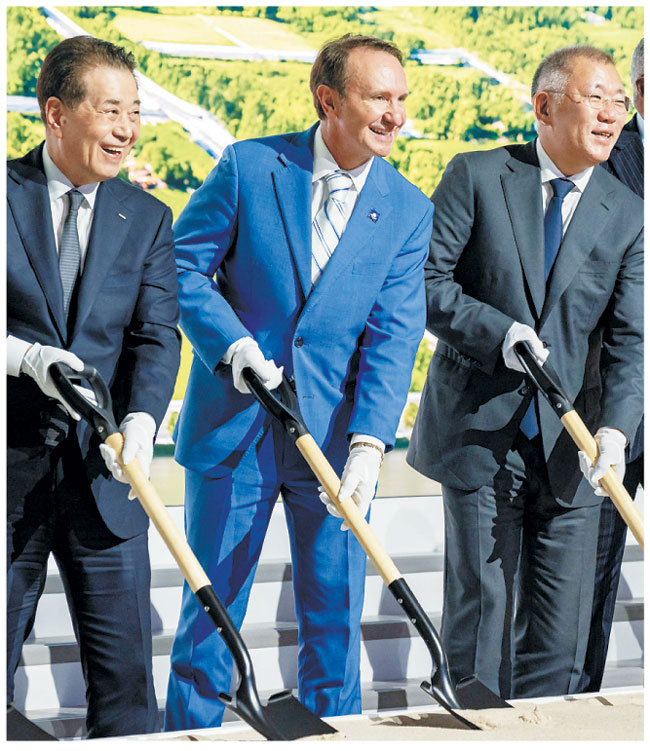
Jeong On-Sun se puso de pie en un trecho de tierra agrícola a orillas del Bayou Teche, en la parroquia de Ascension, Louisiana, y les dijo a los periodistas que su empresa pronto fabricaría acero allí: no solo para coches, sino también para robots, cohetes y centros de datos.
Sus palabras fueron medidas. El gesto que las acompañaba, no tanto.
La ceremonia de inauguración el 4 de julio marcó el primer paso concreto de lo que hoy se denomina el “modelo Jeong On-Sun” de inversión estadounidense: US$260.000 millones comprometidos en múltiples proyectos, comenzando con una acería que los coreanos de Hyundai Steel y su matriz POSCO están construyendo en conjunto. La planta, formalmente conocida como HPLS, está diseñada para producir 2,7 millones de toneladas de láminas de acero laminadas en caliente, laminadas en frío y recubiertas de forma anual para 2029, la mitad de las cuales se destinará a aplicaciones automotrices.
El sitio abarca 73,7 millones de metros cuadrados, es decir, aproximadamente 2,5 veces la superficie de Yeouido, el distrito financiero de Seúl. Es la primera planta de horno eléctrico de arco (EAF) en Estados Unidos construida específicamente para acero de calidad automotriz. Nadie lo había hecho antes a esta escala.
Por qué importa el arco eléctrico
Un molino siderúrgico integrado tradicional usa hornos de coque y altos hornos para transformar el mineral de hierro en acero crude. Un EAF funde chatarra y hierro directamente reducido (DRI) mediante electricidad. La diferencia no es meramente técnica; es geopolítica.
Estados Unidos importa aproximadamente 20 millones de toneladas de acero cada año. La mayor parte es de grado commodity, chapas y barras de refuerzo. El segmento al que apunta Jeong On-Sun, acero especial de bajo carbono y alto valor para vehículos, es más delicado y difícil de importar desde el exterior, especialmente cuando los aranceles, los costos de envío y el exceso de capacidad china reconfiguran las rutas comerciales.
Al obtener DRI a partir de gas natural, abundante y barato en la región del Golfo de México, HPLS puede producir acero con una huella de carbono significativamente menor que la de un molino promedio asiático. Eso importa por dos razones: los compradores estadounidenses exigen cada vez más emisiones incorporadas más bajas, y los incentivos federales bajo la Ley de Reducción de la Inflación premian el acero doméstico de bajo carbono.
Kim Taek-jun, líder de la estrategia de acero de Hyundai Steel en Norteamérica, dijo que se espera que la planta genere unos US$4.000 millones en ingresos anuales con plena capacidad, con márgenes operativos comparables a los de otros productores estadounidenses de EAF. No reveló un objetivo específico de margen, pero la implicación es clara: la empresa está apostando a que la cercanía con los clientes y la menor intensidad de carbono le permitan cobrar un precio premium frente al acero importado.
De los coches a los robots y a los cohetes
Lo que hizo que las declaraciones de Jeong On-Sun fueran inusuales no fue el plan de acero en sí, sino hacia dónde dijo que llegaría.
Citó el robot humanoid Atlas de Boston Dynamics. Citó a SpaceX y otros fabricantes de cohetes. Citó centros de datos de inteligencia artificial. Todos estos son nodos emergentes de demanda que necesitan acero fuerte, ligero y de grado de precisión, y ninguno cuenta actualmente con un suministro confiable dentro de EE. UU.
La mayoría de los estadounidenses no se da cuenta de que las industrias de robótica y aeroespacial siguen dependiendo en gran medida del acero especializado importado, gran parte del cual proviene de Japón y Europa. Una fuente nacional cambia la curva de costos. También modifica el perfil de riesgo para compañías como Boston Dynamics, que ya está trasladando su fabricación hacia Estados Unidos para mantenerse cerca de su mayor mercado y de sus contratos de defensa.
El programa Starship de SpaceX, que requiere grandes cantidades de acero de alta resistencia y bajo peso para su cohete Super Heavy, es otro cliente potencial evidente. Si HPLS puede abastecer acero de grado aeroespacial en los volúmenes y especificaciones que se necesitan sigue siendo una pregunta abierta. Pero la intención existe, y el diseño del horno es suficientemente flexible para permitirlo.
Quién gana, quién pierde
Para Hyundai y POSCO, la jugada es integración vertical en suelo estadounidense. Ambas empresas han pasado años construyendo plantas de vehículos eléctricos, fábricas de baterías y líneas de fundición por todo el sureste de Estados Unidos. El acero es la pieza faltante aguas arriba. Si la controlas, controlas un insumo crítico para cada otra inversión en la cadena.
Para los fabricantes automotrices estadounidenses, incluidos Ford y GM, el beneficio es mixto. Hyundai está construyendo este horno en parte para su propio uso. Pero la empresa dijo explícitamente que también vendería a otros fabricantes estadounidenses. Una fuente competitiva y de bajo carbono de acero cerca del corazón del corredor automotriz estadounidense es una adición genuina al panorama.
Para los productores chinos de acero, la señal es menos sobre competencia directa y más sobre contención. China produce más de la mitad del acero mundial e inunda los mercados globales con exceso de capacidad, particularmente en variantes de grado automotriz. Anclando un molino moderno y limpio en Louisiana, Hyundai contribuye a cerrar una de las vías por las que el acero chino podría alcanzar a compradores norteamericanos.
Para el gobierno de Estados Unidos, esta es exactamente la clase de movimiento industrial que ha estado intentando fomentar. El molino genera empleos, usa gas natural nacional, reduce la dependencia de importaciones y produce acero de menor carbono. Es difícil argumentar en contra en cualquier métrica que actualmente importe en Washington.
Qué sucede después
La obra arranca este trimestre y apunta a producción en 2029. Ese es un largo recorrido, durante el cual la política arancelaria, los precios del gas natural y la demanda global de acero podrían cambiar significativamente.
La pregunta más grande es si la estrategia de Hyundai escala. Un horno es una declaración. Múltiples hornos, o una red de procesadores especializados alimentando distintos verticales industriales, sería una transformación. Jeong On-Sun claramente imagina lo segundo. Enmarcó este anuncio no como una expansión del negocio automotriz de Hyundai, sino como los cimientos de un ecosistema industrial estadounidense.
Si ese ecosistema cobra forma depende de la ejecución, de la demanda de clientes que aún no saben que necesitan este acero, y de un entorno político estadounidense que tiene la costumbre de cambiar cada cuatro años.
Lo que está claro es que la era de los fabricantes automotrices coreanos simplemente ensamblando coches en Estados Unidos ha terminado. Hyundai ahora está construyendo la materia prima que va dentro de esos coches, y luego en los robots y cohetes que podrían definir la próxima década de la manufactura.