El movimiento de Irán en el Estrecho de Hormuz va más allá de una zona restringida
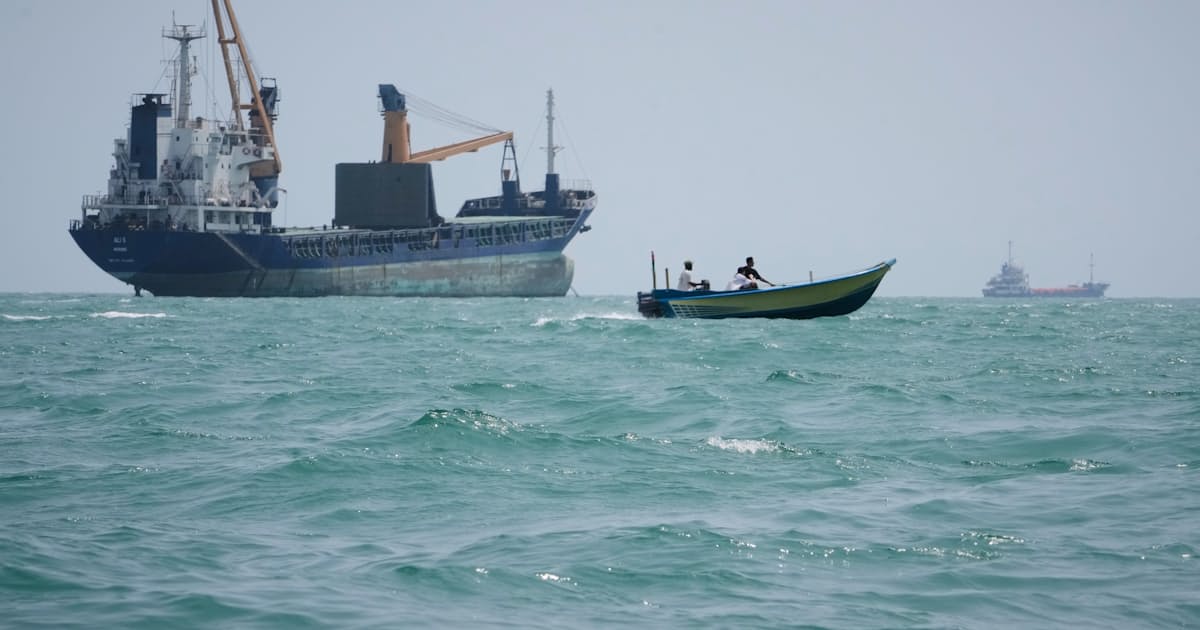
El plan de Irán de declarar una zona marítima restringida alrededor del Estrecho de Hormuz marca una escalada importante más allá de los ataques de represalia de los últimos meses. La medida amenaza un punto de estrangulamiento que maneja una quinta parte del petróleo mundial y ya está repercutiendo en los precios de la energía y los alimentos en Asia.
La zona restringida es una señal, no solo un límite
Irán ha reclamado durante mucho tiempo la soberanía sobre el Estrecho de Hormuz, pero una declaración formal de “zona restringida” sería algo nuevo. El 6 de septiembre, Rezaei, secretario del Consejo Supremo de Seguridad del país, afirmó que la zona cubriría partes del Golfo de Omán y del Golfo Pérsico donde Estados Unidos ya ha impuesto un bloqueo naval. Los buques que ingresen serían incluidos en una lista de sanciones. El Mando Central de EE. UU. advirtió el mismo día de que, si el bloqueo persiste, los ataques a buques de guerra estadounidenses se intensificarían.
La declaración aún no se ha publicado, pero la coyuntura es reveladora. Se produce tras semanas de ataques recíprocos que comenzaron a fines de agosto: el Cuerpo de Guardias de la Revolución Islámica (IRGC) de Irán disparó misiles balísticos contra buques estadounidenses; EE. UU. respondió atacando un petrolero iraní el 5 de septiembre; e Irán afirmó haber lanzado ataques de represalia contra buques vinculados a Estados Unidos. La zona restringida le ofrece a Teherán un marco con apariencia legal para escalar sin disparar el primer tiro.
La cobertura occidental se ha centrado en los intercambios de fuego. La lectura más aguda es qué sigue después.
¿Quién pierde primero: los transportistas, luego todos los demás
El Estrecho de Hormuz transporta aproximadamente 21 millones de barriles de petróleo al día, cerca de una quinta parte del crudo mundial transportado por vía marítima. Cualquier restricción de facto, incluso una asimétrica limitada a aguas iraníes, obliga a los petroleros a tomar rutas más largas o a recalibrar los seguros, lo que encarece los fletes de manera generalizada. Eso ya está ocurriendo.
El artículo de Nikkei señala que el precio al contado del crudo Dubai para entrega en noviembre subió nuevamente por encima de los 100 dólares por barril a principios de esta semana, revirtiendo la racha alcista de alivio que siguió al alto el fuego de abril. La nafta, insumo básico para la petroquímica e indicador líder de los márgenes de las refinerías asiáticas, se disparó a 850-860 dólares por tonelada, muy por encima del mínimo de junio, cercano a los 600 dólares. Esas no son maniobras especulativas. Reflejan prima de riesgo real siendo incorporada a los cargamentos que transitan por el estrecho.
Y el daño no se limita a la energía. Una encuesta de Teikoku Databank que cubría a 195 grandes fabricantes de alimentos registró 4.923 aumentos de precios programados para septiembre: la mayor cifra del año y la cuarta más alta en la historia. La tinta y los materiales de envasado están entre los impulsores de los costos, pero la inflación de insumos vinculada al envío también está contribuyendo. Hormuz puede parecer lejano para un comprador en un supermercado de Seúl u Osaka. Pero no lo es.
Lo que pierden los despachos en inglés
La mayoría de los informes occidentales enmarcan la tensión en Hormuz como una escalada militar entre Washington y Teherán. Eso es incompleto. El anuncio de la zona restringida también señala un cambio estratégico: Irán está pasando de ataques reactivos a controlar los bienes comunes. Una lista de sanciones para buques es un instrumento tosco, pero logra dos cosas simultáneamente. Crea un efecto congelante sobre el tráfico comercial sin requerir que los activos navales iraníes intercepten físicamente cada embarcación. Y le otorga a Teherán palancas para futuras negociaciones: cada buque en la lista se convierte en una ficha de negociación.
La respuesta de EE. UU. ha sido igualmente rígida. Un bloqueo naval más sanciones secundarias busca presionar los ingresos petroleros de Irán, pero también aumenta la probabilidad de que un contacto de radar malinterpretado o un encuentro accidental desencadene un intercambio más amplio. El IRGC ya ha demostrado disposición a usar misiles balísticos contra buques de guerra. Una zona restringida hace que ese cálculo sea más difícil de manejar para los comandantes estadounidenses en tiempo real.
El ángulo asiático
Asia es la principal víctima de cualquier perturbación en Hormuz, y los mercados asiáticos ya lo están precificando. Los datos de inflación alimentaria de Japón son un indicador rezagado: el shock golpea primero a refinerías y puertos, y meses después llega a los estantes. Corea del Sur y Taiwán, cuyas economías dependen de importaciones de energía que transitan por el estrecho, tienen menos margen de error. China, a pesar de su equilibrio entre Washington y Teherán, enfrentaría choques de suministro agudos dado que la mayoría de sus importaciones de crudo pasan por Hormuz.
El crudo Dubai es relevante porque es el precio de referencia para las transacciones físicas asiáticas, no el Brent. Cuando el crudo Dubai se mueve, las refinerías asiáticas lo sienten de inmediato. La nafta es la mascota: los márgenes petroquímicos en Japón, Corea del Sur y China se comprimen en semanas, y luego esos costos fluyen hacia plásticos, textiles y, en última instancia, bienes de consumo.
Quiénes ganan, quiénes pierden
Irán gana si la zona restringida obliga a reconsiderar las rutas de tránsito comerciales sin desencadenar una respuesta militar estadounidense a gran escala. Gana si la lista de sanciones genera suficiente incertidumbre como para frenar envíos y empujar los precios al alza, apretando la presión económica sobre los socios del Consejo de Cooperación del Golfo que dependen del mismo estrecho.
EE. UU. gana solo si la zona se mantiene declarativa: un espectáculo de fuerza que disuade en lugar de perturbar. Si las baterías costeras iraníes o las embarcaciones de ataque rápido comienzan a hacerla cumplir, solo el costo del seguro podría retirar decenas de millones de barriles del flujo diario.
Los transportistas pierden en todos los escenarios. Las aseguradoras pierden hasta que elevan las primas lo suficiente como para pricear fuera de todo excepto los cargamentos más esenciales. Las refinerías asiáticas pierden al final, porque para entonces el mercado al contado ya se ha movido.
Qué sucede después
Tres posibilidades merecen atención en las próximas semanas.
Primero, Irán publica la zona restringida y define sus coordenadas exactas. La ambigüedad del anuncio de Rezaei es deliberada. Un mapa preciso señalaría intención o bluff. Se espera que la zona abarque el litoral iraní desde aproximadamente 49°E hasta 56°E, potencialmente superponiéndose con las reclamos territoriales iraníes existentes y el perímetro del bloqueo estadounidense.
Segundo, las aseguradoras marítimas reevaluarán las primas por riesgo de guerra en el corredor del Estrecho de Hormuz. Las Cláusulas de Guerra y Huelgas del Institute ya permiten ajustes diarios de primas en zonas de conflicto activo. Una zona restringida formal desencadena una revisión automática.
Tercero, China e India, los dos mayores compradores de crudo de Irán, pondrán a prueba si la zona es exigible. Si sus petroleros transitan sin incidentes, la restricción es retórica. Si son retrasados o cuestionados, el mercado precificará una perturbación en Hormuz en cuestión de días.
El propio anuncio de la zona restringida no es la crisis. Es el dispositivo de encuadre que transforma una serie de escaramuzas puntuales en una estrategia sostenida de control de puntos de estrangulamiento. El precio de un barril de crudo Dubai y la cantidad de artículos en los supermercados japoneses con nuevas etiquetas de precios ya te están diciendo quién paga.