La ruptura del 3% en Japón es una llamada de atención global
El rendimiento del bono japonés a 10 años acababa de superar el 3% por primera vez en tres décadas, enviando ondas de choque por uno de los mercados hipotecarios más grandes del mundo. Lo que suceda a continuación podría redefinir los flujos de capital globales y el camino del Banco de Japón.
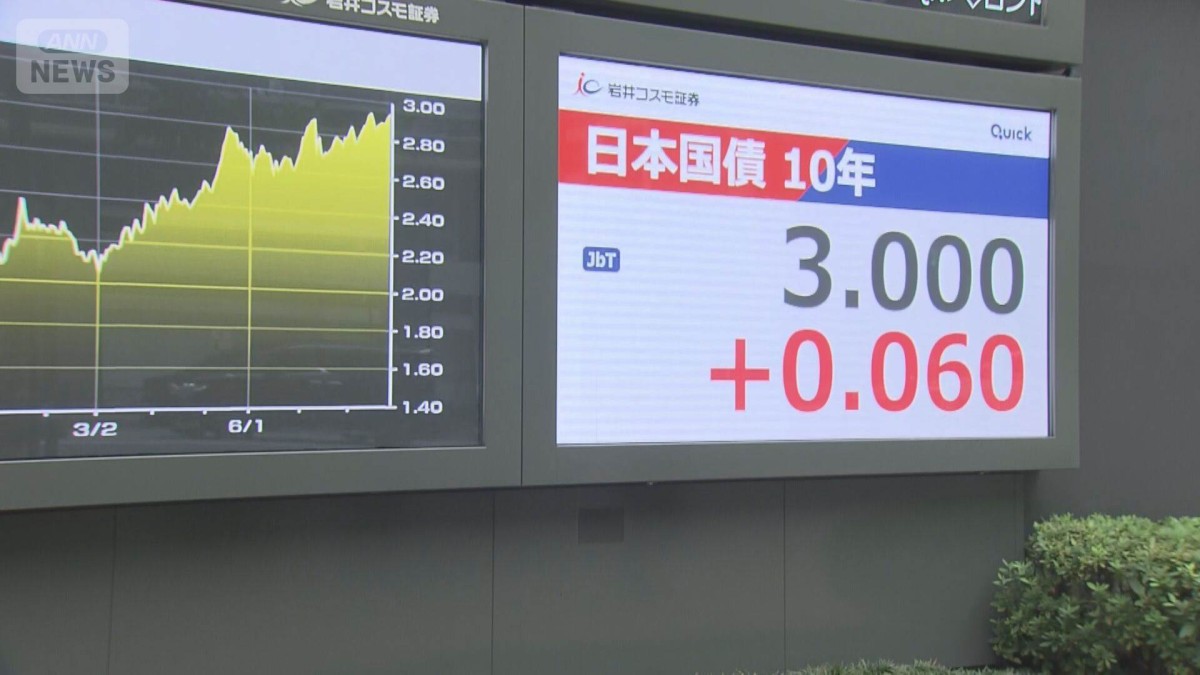
El número que lo cambió todo
El rendimiento del bono gubernamental japonés a diez años tocó el 3% el 1 de septiembre. Su última visita por encima de ese nivel fue en 1996. Treinta años es una era geológica en los mercados de renta fija. El cambio no es un capricho. Es el sonido de un régimen financiero que llega a su fin.
Durante décadas, el mundo trató la deuda soberana japonesa como un lugar donde estacionar dinero cuando estallaba la incertidumbre. Los bancos centrales, los fondos de pensiones y las aseguradoras acumularon billones en bonos del Estado (JGB) precisamente porque los rendimientos se mantuvieron cerca de cero durante tanto tiempo. Esa suposición está ahora bajo presión directa.
¿Qué impulsó la ruptura? El catalizador inmediato es la presión estadounidense. El secretario del Tesoro, Bessent, declaró a CNBC que espera que el gobierno japonés y el Banco de Japón tomen medidas que conduzcan a un yen más fuerte. El comentario se lee como una invitación velada —o una amenaza— envuelta en lenguaje diplomático. Los mercados lo interpretaron como un estímulo para que el BOJ acelerara las subidas de tipos. Los traders de bonos vendieron. Los rendimientos subieron.
La ministra de Finanzas, Katayama, confirmó que se reunió con Bessent en Washington y que discutieron una intervención coordinada. Ambos países ejecutaron una inusual operación conjunta de compra de yenes a finales de julio para frenar la depreciación. Katayama caracterizó su enfoque como un compromiso continuo. Se abstuvo de confirmar alguna dirección política específica, señalando que la Ley del Banco de Japón deja las decisiones de política monetaria en solitario para el banco central.
El subtexto importa más que la cita. Japón ya no controla su propio entorno de tipos de la manera en que lo hacía hace veinte años. El dólar sigue marcando el ritmo.
Quiénes sufren primero
Los hogares japoneses. Son la ave canaria en esta mina de carbón.
Las entidades prestamistas hipotecarias están viendo cómo se duplican las llamadas telefónicas de la noche a la mañana. La comparadora Mortgage Check reportó que las consultas sobre si elegir tipos variables o fijos se dispararon hasta aproximadamente el doble de los niveles normales el último fin de semana. Una pregunta típica: ¿cuál es más barata ahora mismo?
La respuesta depende de cuántas subidas de tipos entregue realmente el BOJ.
La diferencia entre tipos variables y fijos se sitúa actualmente en alrededor de 2,2 puntos porcentuales. Según el director de Mortgage Check, Takashi Shiozawa, si cada aumento de tipos del BOJ llega en los 0,25 puntos porcentuales habituales, tomarían aproximadamente nueve subidas antes de que la ventaja vuelva a inclinarse hacia las hipotecas a tipo fijo. Ese es un cálculo concreto que cualquier persona con una hipoteca puede cruzar con sus propios números.
Flat 35, el producto de hipoteca a tipo fijo más extendido y respaldado por la Japan Housing Finance Agency, registró su tasa más alta desde que el sistema actual entró en vigor en octubre de 2017. La tasa más baja para plazos entre 21 y 35 años es ahora del 3,46%. No es barata. No es catastrófica. Pero es innegablemente un paso arriba desde el mundo de cero casi absoluto que moldeó el comportamiento crediticio de toda una generación de propietarios.
Los prestatarios a tipo variable aún no se ven aplastados. La diferencia todavía los favorece. Pero ese margen se cierra con cada decisión de tipos. Los prestatarios a tipo fijo que cerraron hace años están cómodos. Los nuevos prestatarios enfrentan una elección que se vuelve más difícil cuanto más esperan.
El lado global de esta historia
El ángulo hipotecario doméstico es importante pero incompleto. La verdadera historia es lo que significa para el resto del mundo un rendimiento japonés a diez años por encima del 3%.
Los inversores japoneses están entre los mayores tenedores extranjeros de bonos del Tesoro de EE. UU., bonos europeos y deuda de mercados emergentes. Cuando los rendimientos de los JGB se acercan al 3%, las matemáticas detrás de esas posiciones cambian. ¿Por qué conservar un bono mexicano que rinde un 11% cuando un bono japonés libre de riesgo paga el 3% y el yen se fortalece? El arbitraje de interés cubierto que ha estructurado los flujos de capital global durante años comienza a parecerse menos a un almuerzo gratis y más a una responsabilidad.
Los inversores extranjeros que se cargaron de JGB durante la era del abenomics también lo reconsiderarán. Rendimientos que antes parecían insuficientes incluso al 0,5% ahora parecen una oportunidad al 3%. Las carteras que eran estáticas se vuelven dinámicas de nuevo. Eso no es abstracto. Se traduce en presión vendedora sobre otros activos y realojación geográfica.
Las aseguradoras y los fondos de pensiones dentro de Japón enfrentan un problema distinto. Sus pasivos son de larga duración y están valorados para un mundo de tipos bajos. Los rendimientos de los activos deben subir solo para mantenerse a flote. Si venden JGB para reacondicionar, empujan los rendimientos más alto, lo que baja los precios, lo que genera pérdidas realizadas. La espiral se retroalimenta y es familiar para quien haya visto a las aseguradoras europeas luchar contra la misma transición.
Lo que enfrenta el BOJ
El banco central está atrapado entre tres restricciones que no puede resolver simultáneamente.
Primero, la inflación doméstica necesita estabilizarse por encima del objetivo. Eso requiere algún nivel de normalización de tipos. Segundo, el yen no puede apreciarse lo suficientemente rápido como para detonar una recesión en una economía que aún tiene dificultades con el crecimiento salarial. Tercero, el gobierno necesita costos de endeudamiento manejables para servir una deuda pública que supera el 250% del PIB.
Cualquiera de estas por separado ya es difícil. Las tres juntas hacen que cada decisión del BOJ sea un acto de equilibrio en una cuerda floja. Bessent quiere un yen más fuerte. Katayama quiere estabilidad. El BOJ quiere control. Ninguno de esos objetivos es mutuamente excluyente en teoría, pero en la práctica tiran en direcciones distintas y a velocidades distintas.
El mercado está fijando precios en una acción más rápida de la que el BOJ podría entregar. Esa discrepancia es donde vive la volatilidad.
Qué pasa después
El escenario más probable es un ascenso lento y constante de los rendimientos japoneses, salpicado de momentos de movimiento brusco cada vez que los comentarios estadounidenses o las señales del BOJ creen una ventana. Una cascada completa de subidas de tipos es posible pero poco probable dado el lastre de la deuda gubernamental. Un retorno al cero es imposible: el genio ya salió de la botella.
Para los prestatarios, la conclusión práctica es sencilla: el periodo de costos de borrowing cercanos a cero en Japón terminó. Elegir entre variable o fijo ahora depende de cuántas subidas de tipos esperas y de si puedes afrontar la cuota si la diferencia se cierra.
Para los inversores, la implicación es mayor. Los rendimientos de los bonos japoneses por encima del 3% no son una anomalía temporal. Son una recalibración estructural. El flujo de capital que antes se movía silenciosamente desde Japón hacia activos de mayor rendimiento en el extranjero se frenará. Parte de él se revertirá. Los mercados globales de renta fija que se acostumbraron a la liquidez japonesa como un accesorio permanente necesitan ajustar sus modelos.
El nivel del 3% no será el techo. Será el nuevo suelo.
Y todos los que valuaron su futuro financiero sobre el supuesto de que los tipos de Japón se mantendrían por debajo del 1% para siempre necesitan empezar de cero.