日本3%利率破位:全球的一次警钟
日本10年期国债收益率首次突破3%大关,这是三十年来第一次,震撼了全球最大住房抵押贷款市场之一。接下来会发生什么,或将重塑全球资本流向和日本央行的政策路径。
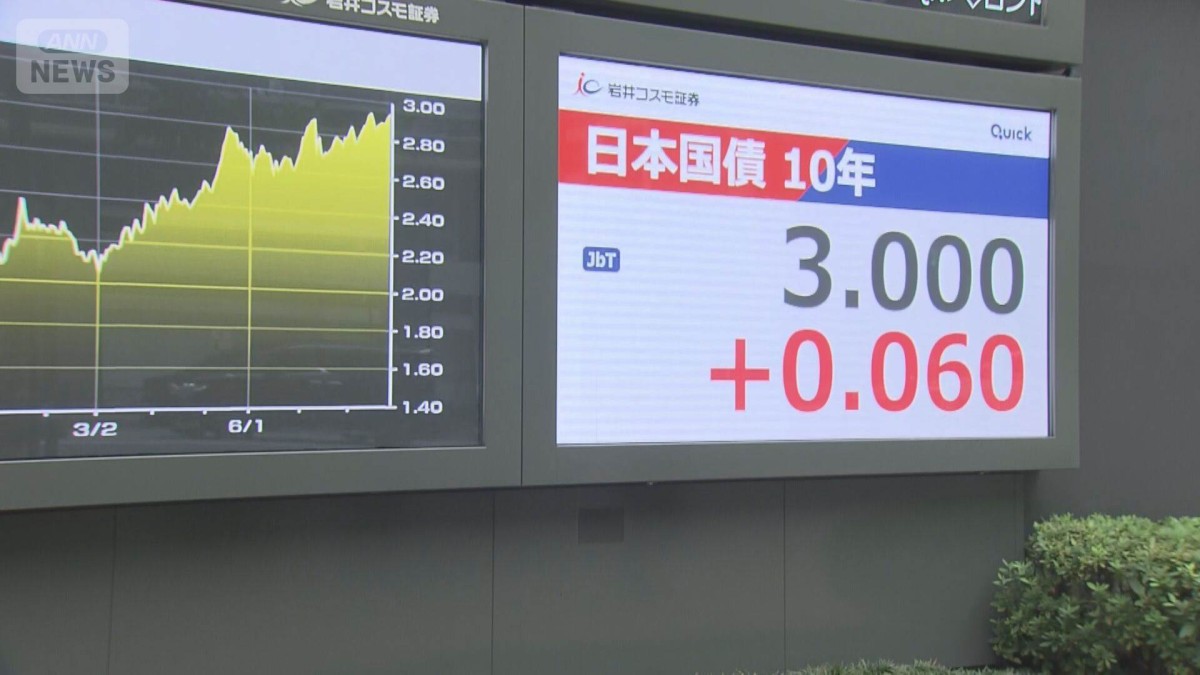
改变一切的那个数字
9月1日,日本10年期政府债券收益率触及3%。上一次出现在这一水平之上还要追溯到1996年。三十年,在债券市场中堪称一个地质纪元。这不是一个偶然的小波动,这是金融体制终结的声音。
几十年来,世界将日本主权债务视为不确定性来袭时的资金避风港。各国央行、养老基金和保险公司囤积了数万亿美元日债,正是因为收益率在那么长一段时间里几乎为零。而这一假设,如今正受到直接考验。
什么导致了这次打破?直接的催化剂是美国施压。美国财政部长贝森特告诉CNBC,他预计日本政府和日本央行将采取行动推动日元走强。这番措辞看似外交辞令,实则是一记裹着糖衣的暗示——或威胁。市场将其解读为鼓励日本央行加快加息步伐的信号。债券交易员抛售,收益率随之攀升。
日本财务大臣片山确认她在华盛顿与贝森特会面,讨论了协同干预事宜。两国曾在7月下旬执行了一次不寻常的联合购日元操作,以遏制日元贬值势头。片山表示他们的做法是一种持续承诺。但她回避确认任何具体的政策方向,指出《日本银行法》将货币政策决策权专属留给央行。
潜台词比引语更重要。日本已无法像二十年前那样掌控自己的利率环境。美元依然定调。
谁最先受伤
日本的普通家庭。他们是这座矿井里的金丝雀。
按揭贷款机构的来电量一夜之间翻倍。按揭比价平台Mortgage Check报告称,上周末关于浮动利率还是固定利率哪种更划算的咨询量飙升至平时的两倍左右。一个典型的询问是:现在哪个更便宜?
答案取决于日本央行究竟会实施多少次加息。
浮动利率与固定利率之间的差额目前约为2.2个百分点。据Mortgage Check董事盐泽隆(Takashi Shiozawa)介绍,若每次日本央行的加息幅度为标准0.25个百分点,那么需要大约九次加息之后,优势才会重新倒向固定利率房贷。这是一道任何有房贷的人都可以代入自身数据进行计算的明确算式。
由日本住宅金融支援机构(Japan Housing Finance Agency)担保、广泛使用的"Flat 35"固定利率房贷产品,创下了2017年10月现行体系推出以来的最高利率。21年至35年期限的最低利率现已达到3.46%。不算贵,但也远非灾难。但确确实实是一个显著的上台阶,告别了塑造整整一代房主借贷行为的近零利率时代。
浮动利率借款人尚未被立即压垮——至少现在还不至于。差额依然对他们有利。但每经一次利率决议,这道差距就在缩小。多年前锁定固定利率的借款人坐享其成,舒适安稳。而新借款人面临的选择,正随着拖延时间的增长而愈发艰难。
这个故事的另一面
国内房贷的视角固然重要,但不够完整。真正的故事在于,日本10年期收益率突破3%,对世界其余部分意味着什么。
日本投资者是美国国债、欧洲债券和新兴市场债务最大的海外持有者之一。当日债收益率逼近3%,这些头寸的数学逻辑就变了。为什么还要持有收益率11%的墨西哥债券,而一条无风险的日本债券却提供3%的收益,同时日元正在走强?多年来一直主导全球资本流动格局的抛补套利,开始显得不再像是天上掉馅饼,而更像是一种负担。
安倍经济学时代大量涌入日债的外国投资者也将重新评估。那些在0.5%时都显得不足的收益率,如今在3%时看起来则成了机会。原本静止的投资组合再次变得动态起来。这不是抽象概念,它会转化为对其他资产的抛售压力,以及跨越地域的资产再配置。
日本境内的保险公司和养老基金则面临另一类问题。它们的负债久期很长,定价基于低利率世界。资产回报必须攀升才能勉强持平。如果他们抛售日债来再平衡,会推高收益率,进而压低债券价格,最终造成已实现亏损。这个螺旋是自强化且熟悉的——任何关注过欧洲保险公司挣扎度过同样转型期的人都深有体会。
日本央行面临的困局
央行被困在三重约束之中,而它们无法同时解决。
首先,国内通胀需要在目标水平之上稳定下来。这需要某种程度的利率正常化。其次,日元不能升值过快,以免在一个工资增长依然乏力的经济体中触发衰退。再次,政府需要可控的借贷成本来为超过GDP 250%的公共债务付息。
任何一项都够难了。三项叠加,使得日本央行的每一次决策都成为在钢丝上的平衡走步。贝森特想要更强的日元,片山想要稳定,日本央行想要控制权。这些目标在理论上并非互斥,但在实践中,它们以不同速度朝不同方向拉扯。
市场定价的行动节奏可能快于日本央行实际能提供的速度。这种错位,正是波动性的栖息之所。
接下来会发生什么
最可能的情景是日本收益率缓慢走高,其间穿插着美国发言或日本央行信号打开窗口时的剧烈波动。全面加息 Cascade 并非不可能,但鉴于政府债务的沉重包袱,概率很低。回到零利率绝无可能——木已成舟, genie 已出瓶。
对借款人而言,实际的启示很简单:日本近零借贷成本的时代已经结束。现在选择浮动还是固定,取决于你预期会有多少次加息,以及当利差收窄时你是否承受得起还款压力。
对投资者而言,影响则更为深远。日本债券收益率突破3%不是临时异常,而是结构性重估。曾经安静地从日本流向海外高收益资产的资本洪流将放缓,其中一部分将逆转。习惯于将日本流动性视为永久要素的全球固定收益市场,需要调整它们的模型。
3%这个水平不会是天花板。它将成为新的地板。
而那些将财务未来建立在"日本利率将永远低于1%“这一假设之上的人,需要从头开始了。