La apuesta de Corea por la manufactura con IA es un terremoto en la cadena de suministro en cámara lenta
Corea del Sur está nearly duplicando su presupuesto de manufactura con IA, canalizando más de 14 billones de won hacia clústeres de semiconductores, fábricas autónomas y fondos de seguridad de recursos. El movimiento podría redirigir la demanda global de equipos y redefinir la cadena de suministro de robótica, desplazándola lejos de la segunda mayor economía de Asia — o hacia ella.
El número del que nadie habla
El Ministerio de Comercio, Industria y Energía de Corea del Sur ha reservado 13,26 billones de wones (₩40,5 mil millones) para el próximo año. Esa cifra suena considerable hasta que se compara con la asignación de 2025, que fue de 9,44 billones de wones. Se trata de un aumento del 40,5 por ciento: el presupuesto más grande que el ministerio ha administrado en toda su historia.
Pero el número principal oculta algo aún más dramático. El poder de gasto real, cuando se incorpora el nuevo Fondo de Respuesta al Futuro, alcanza los 14,17 billones de wones. Ese es un incremento real del 50,2 por ciento.
El dinero no se dispersa en todas direcciones. Se concentra, se enfoca y enfrenta deliberadamente a los incumbentes en tres ámbitos: equipamiento para fabricación de semiconductores, robótica industrial y cadenas de suministro de recursos.
M.AX es la apuesta central
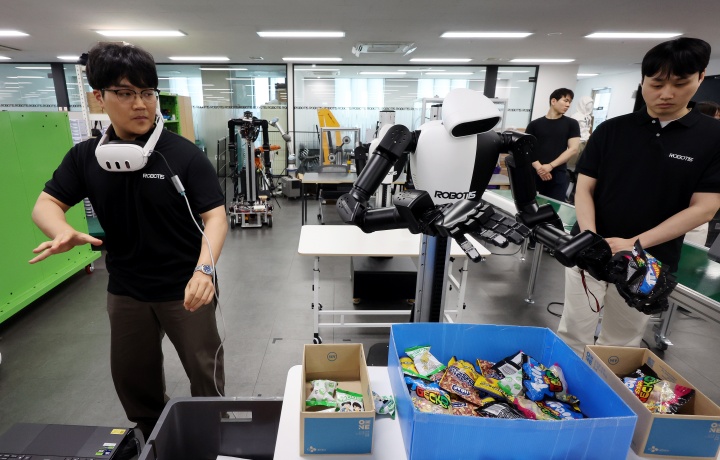
M.AX significa Transformación de Fabricación con IA. El ministerio le asignó 3,73 billones de wones, un aumento del 128 por ciento respecto a este año. Dentro de esa cantidad, siete programas discretos suman 911,8 mil millones de wones extraídos del nuevo Fondo de Respuesta al Futuro.
¿En qué está gastando exactamente M.AX? Varias partidas son reveladoras:
- 120 mil millones de wones para una fábrica de IA de pila completa y un modelo de base de IA para fabricación. Esto no es un ejercicio de prototipo. Es un intento de construir un modelo base de la misma manera en que un país construye una red eléctrica nacional: como infraestructura pública a la que luego se conectan las empresas privadas.
- 290 mil millones de wones para soluciones de IA que capturan conocimiento tácito en fabricación. Esto apunta a la experiencia no codificada que reside en la mente de los operadores veteranos y que nunca se ha digitalizado a escala en las fábricas coreanas.
- 115,8 mil millones de wones para una biblioteca nacional de datos de fabricación. Los datos son el cuello de botella para la IA industrial. Corea está intentando resolver ese cuello de botella tratando los datos fabriles como un bien público.
- 119,3 mil millones de wones para construir un ecosistema de fabricación autónoma alrededor del propio M.AX.
- 37 mil millones de wones para el avance del ecosistema de la industria K-robot y 80,7 mil millones de wones para la difusión de robótica inteligente.
El total sugiere una estrategia que va más allá de comprar robots. Se trata de hacer que las fábricas coreanas sean entrenables, interconectadas y, eventualmente, autooptimizables, y de exportar esa capacidad.
El clúster de semiconductores es un punto de pivote en la cadena de suministro
Quizás la asignación más trascendente sea los 1,5 billones de wones para el clúster de semiconductores de la Región Suroeste. Esta es la base física para lo que Corea quiere convertirse en la tercera mayor base mundial de fabricación de chips, junto con Taiwán y Estados Unidos.
Una cuenta especial de K-semiconductores por 2,6 billones de wones se creó este año para consolidar y acelerar el apoyo. Juntas, estas cuentas señalan que Seúl ya no trata a los semiconductores como un sector por desarrollar mediante incentivos generales. Ahora se los considera un activo estratégico que requiere una gobernanza protegida.
Para los proveedores de equipamiento —Tokyo Electron, ASML, Applied Materials, Lam Research y un grupo creciente de firmas coreanas como Hanmi Sematech y Proterial Korea— la implicación es clara. Una construcción de clúster de 1,5 billones de wones generará demanda plurianual para equipamiento de deposición, grabado y litografía. La pregunta es si los fabricantes coreanos de equipamiento podrán capturar una mayor participación de esa demanda de la que han tenido históricamente.
Esa pregunta ya se está respondiendo. El fondo de seguridad de recursos de Corea, un nuevo vehículo de 1,4 billones de wones, existe en parte para reducir el riesgo de los materiales y componentes que consumen las fábricas de semiconductores. El presupuesto para reservas de petróleo se disparó de 55,3 mil millones a 328,7 mil millones de wones, un aumento sextuple impulsado por la inestabilidad geopolítica en Oriente Medio. La inyección de capital de la Korea Mining Development Trading Corporation casi se duplicó hasta alcanzar los 146,1 mil millones de wones. Estas no son cifras abstractas. Son señales de que Seúl se prepara para interrupciones en el suministro que podrían asfixiar la construcción de fab si se bloquean los insumos críticos.
Por qué esto importa más allá de Corea
Japón avanza en la misma dirección con sus propios subsidios a semiconductores y mapas viales de robótica. China está acelerando la sustitución de equipamiento nacional a través de sus propios motores de política industrial. La escalada presupuestaria del 50 por ciento de Corea es la aceleración más pronunciada entre los tres.
La diferencia radica en la escala y la secuencia. Los subsidios japoneses son cuantiosos pero fragmentados entre prefecturas e industrias. El enfoque chino es más amplio y más coercitivo en sus requisitos de acceso al mercado. El enfoque coreano es más ajustado: centraliza la autoridad presupuestaria, crea nuevas cuentas con independencia estatutaria y vincula el gasto a hitos medibles en la construcción de clústeres y la implementación de IA.
Para los fabricantes globales de equipamiento de automatización, la conclusión es que Corea ya no es un comprador pasivo. Está convirtiéndose en constructora de sistemas fabriles que pretende licenciar. El programa del modelo de base de IA es el ejemplo más claro. Si Corea produce una IA manufacturera entrenable que reduzca el tiempo de inactividad y las pérdidas de rendimiento en múltiples fabs, ese sistema podría exportarse: con software coreano, estándares de datos coreanos e integradores de equipamiento coreano incrustados en la estructura.
La estrategia de crecimiento regional es una política industrial encubierta
La asignación para 5 mega-regiones y 3 zonas especiales (5-gugar 3-spect) de 2,73 billones de wones representa un aumento del 62 por ciento. Esta es una inversión distribuida geográficamente diseñada para atraer a empresas ancla fuera del área metropolitana de Seúl hacia regiones como Gwangju, Daegu, Daejeon, Busan y Ulsan.
El mecanismo es importante. Anteriormente, los subsidios de inversión local se canalizaban a través de gobiernos regionales, lo que ralentizaba el desembolso e introducía fricción política. El próximo año, el gobierno central paga directamente a las empresas. Eso elimina un cuello de botella y agiliza las decisiones de inversión.
Las empresas ancla que se relocalicen recibirán un nuevo Subsidio Especial para Motor de Crecimiento, y las tasas de subsidio a equipamiento se establecerán en los niveles más altos del país. Los consorcios de empresas ancla locales, proveedores e institutos de investigación recibirán apoyo integrado para desarrollo tecnológico, infraestructura y capacitación de la fuerza laboral.
La lógica estratégica es doble. Primero, distribuye el riesgo: la concentración de capacidad de semiconductores e IA en una sola área metropolitana es una vulnerabilidad. Segundo, crea múltiples centros de demanda para vendedores de equipamiento y robótica en todo el país, no solo en el corredor electrónico existente alrededor de Suwon y Pyeongtaek.
Astilleros y automóviles son apuestas laterales con alcance global
La I+D automotriz recibe 315,8 mil millones de wones enfocados en tres áreas: localización de componentes nucleares para vehículos eléctricos e hidrógeno, modelos de conducción autónoma con IA y plataformas de vehículos definidos por software, más semiconductores automotrices. Hyundai y Kia ya dominan las exportaciones de vehículos eléctricos en varios mercados. La pregunta es si Corea puede cerrar la brecha en chips y software de autonomía que actualmente dependen de proveedores externos.
La construcción naval recibe 213,4 mil millones de wones para propulsión de buques neutrales en carbono (amoniaco, hidrógeno, eléctrico), navegación autónoma con IA y transformación digital de líneas de producción. Hyundai Heavy Industries y Samsung Heavy Industries ya compiten para comercializar buques alimentados por amoniaco. El compromiso presupuestario de Corea refuerza esa trayectoria y consolida ventajas en la cadena de suministro para fabricantes de equipamiento de sistemas de propulsión.
La tecnología de pantallas recibió un nuevo programa de 15 mil millones de wones para procesos de OLED de alta resolución y gran formato, y materiales emisivos de alta eficiencia. Samsung Display y LG Display están invirtiendo fuertemente en este espacio. El presupuesto garantiza que las fabs coreanas no queden rezagadas frente a competidores chinos que están escalando agresivamente la capacidad de OLED y micro-LED.
El fondo de seguridad de recursos cambia las reglas del juego
La creación de un fondo de seguridad de recursos por 1,4 billones de wones es probablemente el elemento menos reportado de este presupuesto. No es un subsidio. Es un vehículo de reserva estratégica que puede financiar acuerdos de compra a largo plazo, participaciones accionarias en minas en el exterior y acopio doméstico de minerales críticos como galio, germanio, tierras raras y litio.
Dado que los controles de exportación de materiales críticos se han convertido en una herramienta geopolítica de rutina —más visible en el contexto China-Taiwán— este fondo le otorga a Corea un instrumento financiero que ni Japón ni Estados Unidos igualan actualmente en alcance. Japón tiene agencias de materias primas pero ningún fondo de seguridad dedicado comparable. Estados Unidos depende más de la coordinación diplomática que de reservas presupuestarias directas.
Quién gana, quién pierde
Ganan los fabricantes coreanos de equipamiento. Ganan las empresas de robótica doméstica que puedan integrar modelos de base de IA con hardware. Ganan las regiones fuera del área metropolitana de Seúl, al menos a corto plazo, ya que el gasto en infraestructura fluye hacia adentro. Los proveedores globales de equipamiento de semiconductores enfrentan un paisaje de contratación coreano más competitivo mientras Seúl busca favorecer a las alternativas domésticas cuando sea posible.
Pierden poder de negociación en Corea los vendedores extranjeros de robótica e IA a menos que se asocien con firmas locales. Las empresas dependientes de cadenas de suministro minerales chinas enfrentan nuevos riesgos mientras Corea avanza hacia diversificación estratégica. Los fabricantes coreanos pequeños y medianos que no puedan absorber la complejidad de la adopción de fábricas con IA pueden quedarse atrás más rápido frente a rivales mejor equipados.
Qué sigue
El presupuesto está asignado para el próximo año fiscal, pero la verdadera prueba comienza dentro de 18 a 24 meses. El clúster de semiconductores del Suroeste necesita construcción física, instalación de equipamiento y compromiso de inquilinos antes de generar demanda. El modelo de base de IA necesita datos de entrenamiento, talento e integración con fabs reales antes de demostrar su valor. El fondo de seguridad de recursos necesita capital desplegado antes de poder transformar las cadenas de suministro.
Si Corea ejecuta bien, la implicación es clara: un ecosistema de semiconductores más autónomo, una plataforma de manufactura con IA exportable y una cadena de suministro de recursos aislada de choques geopolíticos. Si Corea tropieza —y los sobregiros presupuestarios, la escasez de talento o la fricción regulatoria podrían causarlo—, el dinero aún se gastará, pero los retornos estratégicos serán menores a los proyectados.
En cualquier caso, el mundo está observando. Corea del Sur ya no solo está comprando el futuro de la manufactura. Está presupuestando construirlo.