La caída del 7% en Corea revela grietas en el apetito de riesgo global
El mercado coreano registró su mayor caída desde julio mientras las dudas sobre la inversión en IA, los datos de inflación de EE. UU. y el desvanecimiento del apoyo a recompras convergieron en una venta sincronizada.
Cuando Corea cae, Asia se fija
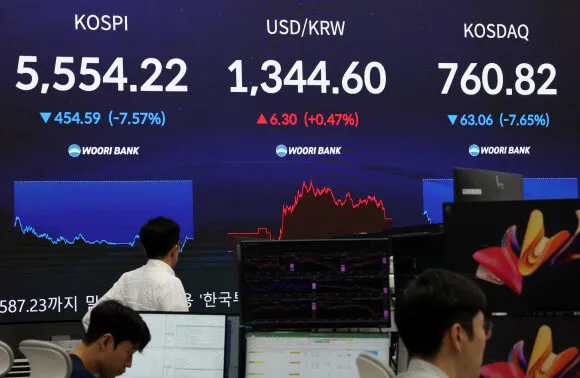
El índice de referencia KOSPI de Corea del Sur perdió 7,57 % el día 15, cerrando en 5.554,22 puntos —la mayor caída en un solo día desde el brutal -10,84 % del 28 de julio—. El KOSDAQ lo siguió casi al unísono, cayendo 7,65 % hasta 760,82. Esta no fue una rotación de sectores. Fue una estampida generalizada.
Lo que hace que este acontecimiento valga la pena observar va mucho más allá de Seúl. El KOSPI ha caído durante siete sesiones consecutivas, borrando el 21 % de su valor en apenas una semana. Ese tipo de velocidad no se contiene dentro de un solo intercambio.
La contagión llegó de inmediato. El TAIEX de Taiwán cayó 4,2 %, el Hang Seng de Hong Kong perdió 3,1 %, y el Nikkei de Japón abrió un 2,8 % más bajo antes de recuperarse parcialmente. Los gestores de carteras en Singapur y Tokio ya estaban reequilibrando sus asignaciones para reducir la exposición regional hacia el mediodía, hora de Seúl. La rapidez de la propagación geográfica sugiere que los fondos algorítmicos, no los discrecionales, estuvieron impulsando gran parte de las ventas iniciales.
Tres shock, un pánico
La vaga tuvo una receta clara, y se armó en tiempo real.
El primer detonante vino del mismo comercio de inteligencia artificial, que se volvió contra sus creadores. La firma de investigación Gartner emitió un pronóstico negativo sobre los rendimientos de la inversión en IA, sacudiendo a un mercado que había precificado ganancias casi garantidas del boom de los chips y el software. Luego, Anthropic publicó sus resultados del tercer trimestre que, aunque no fueron un desastre en términos absolutos, no cumplieron con las expectativas elevadas que se habían construido alrededor del ecosistema de IA. Cuando los líderes tropiezan, a los seguidores se los vende primero.
El cambio psicológico importa más que los fundamentos. Durante dieciocho meses, la IA había operado como un supuesto sin cuestionar en la fijación de precios de las acciones. El informe de Gartner forzó un ajuste de cuentas: si la expansión de infraestructura no puede justificar su costo a través de ingresos dentro de los próximos dos trimestres, todo el marco de valoración de las acciones semiconductores se desmorona. Ese miedo se movió más rápido que cualquier reporte de ganancias jamás lo haya hecho.
El segundo llegó durante la noche desde Washington. El índice de precios al consumidor de EE. UU. para septiembre se registró en 3,7 % interanual, por encima del consenso de 3,6 %. Una inflación más caliente significa que el camino de la Reserva Federal hacia los recortes de tasas se pone más irregular. El Nasdaq cerró con una caída de 1,88 %, y las acciones semiconductores —Nvidia, Broadcom, Micron— todas cayeron con fuerza. Esto importa para Corea porque el rally reciente del KOSPI se ha concentrado abrumadoramente en Samsung Electronics y SK Hynix. Cuando las acciones de chips estadounidoses tosen, las coreanas estornudan.
Samsung Electronics cayó 9,91 % a 209.000 wones. SK Hynix perdió 11,49 % a 1.255.000 wones. Samsung Electro-Mechanics bajó 16,16 %. ES Square cayó 11,03 %. LG Energy Solution perdió 6,04 %. Hyundai Motor se deslizó 7,02 %. La venta fue indiscriminada: las grandes capitales de todos los principales sectores participaron.
El tercer factor fue estructural: los compradores que normalmente amortiguan los mercados coreanos se están quedando sin munición. El Servicio Nacional de Pensiones, que añadió apoyo significativo durante el rally de mitad de año, no ha elevado su asignación de acciones domésticas y ahora enfrenta poca capacidad para desplegar capital fresco. Mientras tanto, las dos empresas que anclan el mercado —Samsung y SK Hynix— están reduciendo sus programas de recompra de acciones. Cuando los mayores compradores se convierten en los mayores vendedores, el piso desaparece.
Semáforos y el costo de la complacencia
Hacia el inicio de la tarde, el KOSPI había tocado los 5.450,81 puntos —una pérdida del 9,29 % en el día. Los sidecars de venta (que pausan las órdenes de venta programáticas) se activaron en ambos mercados, KOSPI y KOSDAQ. Luego, los circuit breakers dispararon una suspensión de 20 minutos en cada intercambio. Fue la primera vez que ambos mecanismos se activaron el mismo día desde el 29 de julio, fecha que en sí misma marcó un episodio importante de pánico.
La activación dual de circuitos es un dato que debería alarmar a cualquier cartera con exposición asiática. Señala que la venta no fue ordenada: fue forzosa, programática y autorrreforzante. Lo que hace esto particularmente peligroso es el precedente que establece. Si los inversores ahora esperan que los circuitos se activen en caídas pronunciadas, adelantarán esas movimientos: venderán antes del umbral en lugar de después. Esa dinámica acelera la presión bajista y comprime el espacio entre “volatilidad normal” y “crisis”.
Históricamente, los mercados coreanos han mostrado una resistencia notable después de episodios como este. El crash del 28 de julio fue seguido por un rebote del 12 % en las tres semanas siguientes. Pero ese rebote dependió de condiciones que ya no existen: fuerte apoyo de recompras domésticas, expectativas acomodaticias de la Fed y una narrativa de IA que aún no había enfrentado una prueba de credibilidad. Las tres se han deteriorado.
Qué hacen los reguladores (y por qué no moverá la aguja)
La Comisión de Servicios Financieros convocó una reunión de emergencia esa tarde. El presidente Lee Eui-taek instó a las instituciones financieras a restringir la extensión indiscriminada de crédito y enfatizó la gestión de riesgos. El mensaje fue apropiado y predecible. El problema es que las advertencias sobre apalancamiento no restauran la demanda cuando los impulsores subyacentes de la venta —dudas sobre la rentabilidad de la IA, inflación estadounidense, debilitamiento de las monedas de commodities— siguen activos.
Los reguladores en Seúl han confiado históricamente en intervenciones verbales y persuasión moral durante el estrés del mercado. Esta vez, esas herramientas se sienten insuficientes. La FSC podría coordinarse con el Banco de Corea para apoyo de liquidez, pero los recortes de tasas están descartados con la inflación elevada globalmente. Podrían alentar a los fondos respaldados por el Estado a aumentar las compras de acciones, pero el NPS ya señaló restricciones de capacidad. La caja de herramientas regulatoria no está vacía: simplemente está apuntada a problemas que ya no dominan.
Efectos de segundo orden: el won y la cadena de suministro
Más allá del daño inmediato al mercado, el crash coreano arrastra efectos secundarios que se extienden a los mercados cambiarios y a las cadenas de suministro globales. El won coreano se debilitó hasta aproximadamente 1.385 por dólar en las operaciones de la tarde, acercándose a niveles vistos por última vez durante el sell-off de mayo de 2025. Un won más débil empeora la inflación importada para un país que depende de importaciones de energía y alimentos, creando una presión secundaria sobre las opciones de política del Banco de Corea.
El sector de semiconductores, que representa aproximadamente el 20 % de las exportaciones de Corea, enfrenta una nueva incertidumbre. Si el gasto de capital en IA se desacelera aunque sea moderadamente, los libros de pedidos de chips de memoria —la principal fuente de ingresos de Samsung y SK Hynix— podrían comprimirse más rápido de lo que los analistas modelan actualmente. Los datos de exportación del segundo semestre del año pueden contar una historia que diverja bruscamente del consenso alcista que se ha precificado en las valoraciones.
La dinámica regional de cadenas de suministro también está cambiando. El TSMC de Taiwán, aunque no está expuesto directamente a la demanda de chips de memoria, se mueve en sincronía con los nombres semiconductor coreanos. Cualquier retroceso sostenido en las valoraciones de chips coreanos crea un ancla de peso en el complejo tecnológico asiático en general, potencialmente frenando el impulso que ha acompañado a estos mercados durante gran parte de 2025.
La lectura más amplia
El crash de Corea es una prueba de estrés para una tesis sencilla: que las acciones emergentes asiáticas pueden desacoplarse de la turbulencia macro estadounidense y subir la superciclo de gasto de capital en IA por méritos propios. La respuesta hasta ahora es no.
El rally del KOSPI este año fue estrecho y concentrado. Dependió de un puñado de megacapitales, recompras favorables y un entorno de liquidez global benigno. Los tres soportes se han debilitado simultáneamente. La narrativa de inversión en IA enfrenta su primera auditoría seria de rentabilidad. La inflación estadounidense está resultando más persistente de lo que los mercados asumieron. Y los compradores institucionales domésticos que proveían el piso están agotados.
Para los inversores con exposición a acciones coreanas o al complejo más amplio de Asia emergente, la pregunta no es si esta corrección continuará —la racha de siete sesiones perdedoras sugiere que el impulso aún es descendente— sino qué tan profundo será el ajuste. El nivel de 5.500 en el KOSPI se sostuvo hoy, apenas. Si se rompe, el próximo soporte técnico significativo se asienta considerablemente más abajo, y quedan menos compradores estructurales para atrapar el cuchillo que cae.
Para la región, el riesgo de derrame es real pero manejable si esto permanece como una corrección accionaria en lugar de una crisis cambiaria. El won ha absorbido presión pero no se ha roto. La señal más peligrosa es psicológica: cuando el mercado emergente más orientado hacia afuera del mundo registra un día como este, el capital tiende a retirarse de forma amplia, no selectiva.
La ola del 4 de agosto de ventas en mercados emergentes compartía este ADN. El crash de hoy es menor en magnitud pero cualitativamente similar: una realización de que los vientos a favor de los últimos doce meses pueden haber sido más efímeros de lo que el mercado asumió.
Hacia dónde va esto
La próxima semana crítica revelará si esto es un rebote de reversión a la media o el acto de apertura de una reevaluación más amplia. Variables clave a vigilar: la impresión de inflación PCE de EE. UU. a finales de este mes, cualquier señal del Banco de Corea respecto a flexibilidad política, y si Samsung y SK Hynix aceleran los programas de recompra para estabilizar el sentimiento. Si el won se mantiene por encima de 1.400 por dólar y el KOSPI encuentra soporte cerca de 5.400, el caso para un rebote técnico se fortalece. Si ambos se rompen, esperemos mayor deterioro en las acciones asiáticas.
Los mercados que sobrevivieron al pánico de julio enfrentan ahora una prueba más difícil: una que exige no solo liquidez sino convicción. La convicción, resulta, es el recurso más escaso en una tendencia que ha ido demasiado lejos, demasiado rápido, por demasiado tiempo.