韩国股市暴跌7%:全球风险偏好裂痕浮出水面
受AI投资前景疑虑、美国通胀数据超预期以及国内回购支撑减弱等因素共振影响,韩国股市遭遇7月以来的最大单日跌幅。
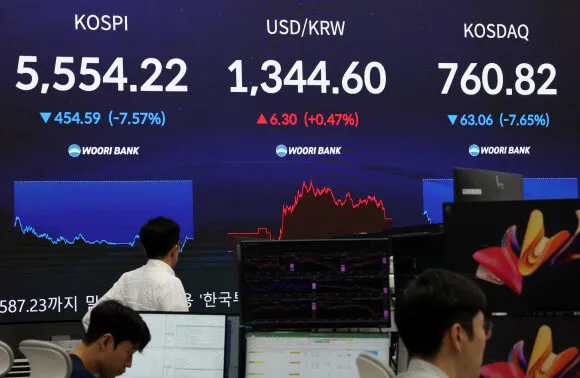
韩国暴跌,亚洲侧目
韩国基准KOSPI指数15日重挫7.57%,报收于5,554.22点——这是自7月28日暴跌10.84%以来单日最大跌幅。KOSDAQ几乎同步跟跌,下跌7.65%,收报760.82点。这不是板块轮动,而是一场全面踩踏。
此事之所以值得关注,远不止于首尔。KOSPI已连续七个交易日下跌,一周多时间蒸发21%市值。这种速度注定不会局限于一个交易所。
传染随即蔓延。台湾加权指数下跌4.2%,香港恒生指数跌3.1%,日本日经指数开盘跌2.8%后部分收复。首尔时间上午中段,新加坡和东京的基金经理已开始调减该地区资产敞口。扩散之快表明,算法基金而非主动管理基金才是初始卖压的主力。
三重冲击,同一恐慌
抛售有着清晰的配方,且是实时组装完成的。
第一个导火索来自AI交易本身开始反噬其创造者。研究机构Gartner发布AI投资回报负面展望,动摇了市场中已计入芯片和软件繁荣近乎稳赚利润的预期。随后Anthropic发布第三季度业绩,虽谈不上灾难,但未能达到围绕AI生态积累的高企预期。当龙头踉跄,跟随者最先被抛售。
心理层面的转变比基本面更为关键。十八个月来,AI一直是股市定价中未经审视的假设。Gartner的报告迫使市场直面现实——如果基建投入在接下来两个季度内无法通过收入证明其合理性,半导体股的整个估值框架将土崩瓦解。这种恐惧的速度远超任何财报。
第二个冲击来自华盛顿的隔夜消息。美国9月消费者价格指数同比上涨3.7%,高于3.6%的市场共识。通胀走高意味着美联储降息之路愈发颠簸。纳斯达克收跌1.88%,半导体股——英伟达、博通、美光——均大幅抛售。这之所以关乎韩国,是因为KOSPI此前的涨势过度集中于三星电子和SK海力士。美国芯片股咳嗽,韩国芯片股就感冒。
三星电子下跌9.91%,报209,000韩元。SK海力士跌11.49%,报1,255,000韩元。三星电机跌16.16%。ES Square跌11.03%。LG新能源跌6.04%。现代汽车下滑7.02%。抛售毫无差别——各大板块的大盘股悉数参与。
第三个因素是结构性的:以往为韩国市场提供缓冲的买家弹药即将耗尽。国家养老金服务在年中反弹期间提供了重要支撑,但并未上调其国内股票配置,如今面临部署新资金的空间有限。与此同时,锚定市场的两家巨头——三星和SK海力士——正在缩减股票回购计划。当最大买家变成最大卖家,防线便不复存在。
熔断机制与自满的代价
到午盘时段,KOSPI触及5,450.81点——当日跌幅9.29%。KOSPI和KOSDAQ市场均触发了卖出侧车机制(暂停程序化卖单)。随后熔断机制在两个交易所各自触发20分钟停盘。这是自7月29日以来首次同日触发两种机制——那一天本身就标志着一轮重大恐慌。
双重熔断是一个令任何持有亚洲敞口的投资组合都该警觉的信号。它表明抛售并非有序——而是强制性的、程序化的、自我强化的。更加危险之处在于其树立的先例:如果投资者现在预期熔断会在急跌中触发,他们就会抢跑——在阈值之前卖出,而非之后。这种动态会加速下行压力,压缩"正常波动"与"危机"之间的空间。
从历史上看,韩国市场在此类事件后展现出非凡的韧性。7月28日暴跌后,接下来三周出现了12%的反弹。但那次反弹依赖于已不复存在的条件:强劲的国内回购支撑、宽松的美联储预期,以及尚未经受可信度考验的AI叙事。这三者均已恶化。
监管层在做什么(以及为何无济于事)
金融委员会当天下午召开紧急会议。委员长李乙锡敦促金融机构遏制 indiscriminate信贷扩张,并强调风险管理。表态恰当而可预见。问题在于,当抛售的根本驱动力——AI盈利质疑、美国通胀、商品货币走弱——仍在发挥作用时,关于杠杆的警告无法恢复需求。
首尔的监管者在市场压力下历来依赖口头干预和道德劝导。这一次,这些工具显得力不从心。金委会本可与韩国银行协调流动性支持,但在全球通胀高企的背景下降息无从谈起。他们可鼓励国有基金增持股票,但NPS已表明产能受限。监管工具箱并非空空如也——只是应对的不再是当下主导的问题。
次生效应:韩元与供应链
除直接的市场冲击外,韩国的暴跌还带来波及货币市场和全球供应链的涟漪效应。韩元午后走弱至约1,385兑1美元,接近2025年5月抛售潮的水平。对于一个依赖能源和食品进口的国家而言,韩元贬值加剧了输入性通胀,给韩国银行的货币政策选项带来二次压力。
约占韩国出口20%的半导体行业面临新的不确定性。如果AI资本支出即使小幅放缓,内存芯片的订单簿——三星和SK海力士的主要收入来源——可能比分析师当前预测更快萎缩。下半年出口数据可能会讲出一个与已计入估值的乐观预期大相径庭的故事。
区域供应链格局也在发生变化。台湾台积电虽不直接暴露于内存芯片需求,但与韩国半导体股同向波动。韩国芯片估值的任何持续回落都会对整个亚洲科技板块形成拖累,可能放缓推动这些市场贯穿2025年大部分时间的势头。
更深层的解读
韩国的暴跌是对一个简单命题的压力测试:亚洲新兴市场股票能否脱离美国宏观动荡,凭借自身优势搭乘AI资本支出超级周期?目前的答案是否定的。
今年KOSPI的涨势狭窄而集中。它依赖少数几只超大市值股票、回购支撑以及友好的全球流动性环境。这三重支撑同时走弱。AI投资叙事正面临首次严肃的盈利检验。美国通胀比市场预期的更具粘性。而提供托底的国内机构投资者已筋疲力尽。
对于持有韩国股票或更广泛新兴市场敞口的投资者而言,问题不在于这笔亏损是否还会延续——七连跌暗示动量仍在下行——而在于这次重置的深度有多大。KOSPI的5,500点位今日勉强守住。一旦跌破,下一个关键技术支撑位远在下方,能接飞刀的结构性买家所剩无几。
对亚洲而言,溢出风险真实存在,但只要仍是一场股市调整而非货币危机,便可管控。韩元承压但未失守。更危险的信号是心理层面的:当一个最外向的新兴市场走出这样的一天,资本往往会大范围撤退,而非选择性退出。
8月4日的新兴市场抛售潮与之共享同样的DNA。今天的暴跌规模更小,但性质相近——人们意识到,过去十二个月的顺风可能比市场预期的更加短暂。
走向何方
接下来的一周将揭示这只是一次均值回归的反弹,还是更广泛重新评估的序章。需要密切关注的关键变量:本月晚些时候的美国PCE通胀数据、韩国银行关于政策灵活性的任何信号,以及三星和SK海力士是否会加速回购计划以稳定情绪。如果韩元守住1,400兑美元上方,KOSPI在5,400附近找到支撑,技术性反弹的逻辑将增强。如果两者均失守,亚洲股市预计将进一步恶化。
挺过七月恐慌的市场现在面临更严峻的考验——需要的不仅是流动性,更是信心。事实证明,信心是在一条走得太远、太快、太久的趋势中最为稀缺的资源。