El aumento del 209% en las exportaciones de chips de Corea oculta un discreto desacoplamiento de China
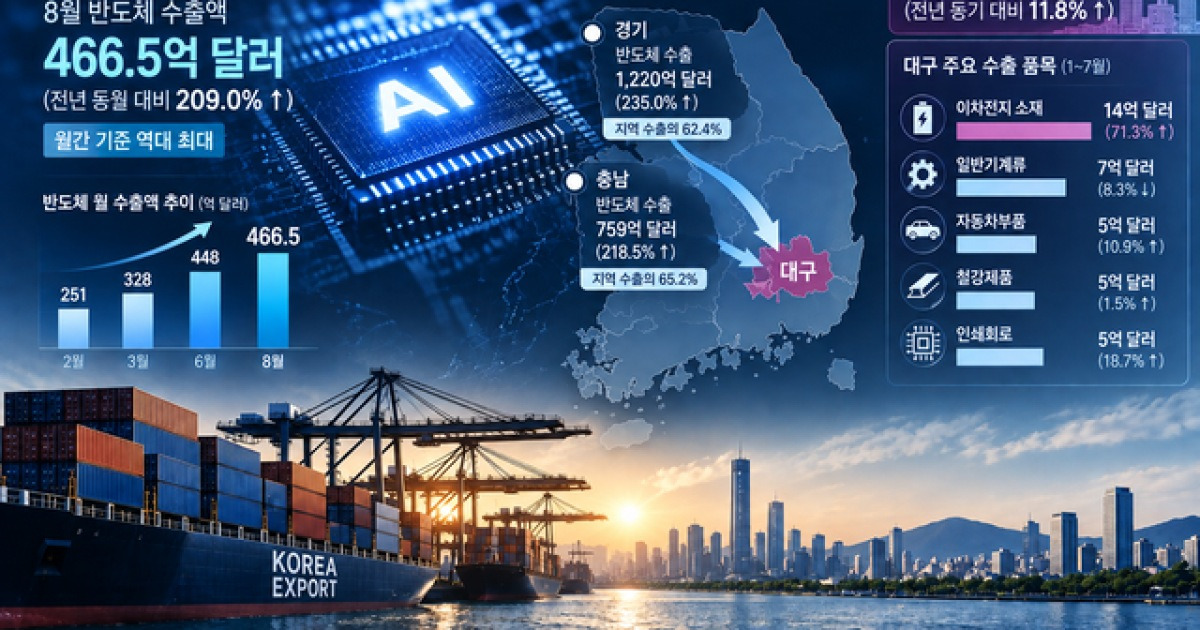
Las exportaciones de semiconductores de Corea del Sur alcanzaron en agosto los 46.600 millones de dólares, un aumento del 209 por ciento interanual. Pero la verdadera historia está en el destino de esas exportaciones: hacia dónde van y hacia dónde ya no.
El número que reescribe el reloj
Corea del Sur envió $46.650 millones en semiconductores solo en agosto — un aumento del 209 % respecto al mismo mes del año anterior. Fue el tercer mes consecutivo que la cifra superó los $40.000 millones y el total mensual más alto en la historia del país.
La primera reacción en Seúl fue de celebración. La segunda, más silenciosa, fue reconocer que la forma de este boom no se parece en nada a los ciclos anteriores.
Esta no es una historia sobre memorias que regresan inundando los centros de datos chinos. Es una historia sobre de dónde proviene realmente la nueva demanda de chips — y qué significa eso para la arquitectura geopolítica de Asia Oriental.
Quién compra chips coreanos ahora
El motor es innegable: el gasto en infraestructura de inteligencia artificial por parte de las grandes tecnológicas estadounidenses. La demanda de semiconductores de memoria ha explotado, y los precios de DRAM y NAND flash continúan en ascenso. Pero la geografía de esa demanda ha cambiado de formas que importan mucho más allá de las estadísticas comerciales.
China, históricamente el mayor cliente de semiconductores de Corea del Sur, ya no es el centro gravitatorio. La Ley CHIPS de EE.UU., los estrictos controles de exportación de chips avanzados hacia China y la simple ola de gasto de capital de empresas como NVIDIA, Amazon y Google han redirigido las exportaciones de semiconductores coreanos hacia nuevos destinos.
La provincia de Gyeonggi —hogar del extenso complejo Hwaseong de Samsung y de la instalación de SK Hynix en Icheon— registró $122.000 millones en exportaciones de semiconductores de enero a julio, un aumento del 235 % interanual. Esa cifra representó el 62,4 % de las exportaciones totales de la provincia. Chungcheong, sede del masivo campus Giheung de SK Hynix, vio cómo las exportaciones de semiconductores alcanzaron los $75.900 millones, un aumento del 218,5 %, que representó el 65,2 % del total regional.
La concentración es extrema. Dos provincias ahora cargan el peso abrumador de la historia de las exportaciones de chips de Corea. Y ambas están ancladas por instalaciones que se han expandido agresivamente con subsidios y apoyo político de EE.UU.
La contranarrativa de Daegu
Aquí es donde el panorama nacional se fractura.
Daegu, una ciudad largamente asociada con los textiles y la manufactura tradicional, registró $5.800 millones en exportaciones de enero a julio —un aumento de solo el 11,8 %. Su categoría de exportación principal no son los semiconductores. Son materiales para baterías secundarias: sales de litio y otros compuestos orgánicos e inorgánicos, que aumentaron un 71,3 % a $1.400 millones y ahora representan el 24,4 % de las exportaciones totales de la ciudad.
La segunda categoría de exportación de Daegu son las autopartes, con $700 millones, un aumento del 10,9 %. Las placas de circuito impreso ocupan el tercer lugar con $500 millones, un aumento del 18,7 % —y, cabe destacar, las empresas de la región de Daegu ahora capturan el 15 % de las exportaciones totales de PCB de Corea del Sur.
Productos de acero, equipos de radiodifusión y equipos de telecomunicaciones completan el total de exportaciones de $30.800 millones de la región Daegu-Gyeongbuk, que creció un 16,4 % en el mismo período.
El contraste con la narrativa nacional es contundente. Mientras Seúl y Gyeonggi surfean la ola de los chips, Daegu es arrastrada en otra dirección —una que no se traza desde los servidores de IA sino desde los vehículos eléctricos, el almacenamiento de energía y los materiales que hacen funcionar las baterías.
Qué significa esta división para el ciclo de chips
La mayoría de los analistas tratan el actual ciclo alcista de semiconductores como si fuera monolítico. No lo es.
El auge de los chips de memoria es real y es cíclico —los precios eventualmente se suavizarán, el inventario se equilibrará, y la euforia del T3 de 2026 se encontrará con la realidad contable del T1 de 2027. Pero el cambio estructural que subyace a ese ciclo es más duradero: la industria de semiconductores de Corea del Sur está reorientando su base de clientes, alejándose de China y adentrándose más en la cadena de suministro alineada con EE.UU.
Esa reorientación se refuerza con infraestructura física. Samsung está construyendo una fundición en Taylor, Texas. SK Hynix está ampliando su centro de diseño en San Jose y tiene compromisos de producción de memoria en EE.UU. Ambas decisiones fueron catalizadas por la Ley CHIPS y las garantías de seguridad de EE.UU. en torno al suministro de chips avanzados.
La trayectoria de Daegu cuenta una historia diferente pero complementaria. Los materiales para baterías no son cíclicos de la misma manera que los chips de memoria. Son estructurales. La transición global hacia la electrificación —en vehículos, en almacenamiento de red, en aplicaciones industriales— crea una demanda que no desaparece cuando los precios de los chips corrigen.
La geometría de la alianza
Lo que emerge es un reajuste en tres partes.
En primer lugar, la relación semiconductor entre EE.UU. y Corea se está endureciendo hasta convertirse en algo más cercano a una alianza estratégica que a un vínculo comercial. Los controles de exportación, las condiciones de subsidio y las decisiones sobre la ubicación de instalaciones ahora reflejan cálculos de seguridad tanto como lógica de mercado.
En segundo lugar, el papel de Japón se expande en silencio. Tokio se ha posicionado como el pilar de materiales de la cadena de suministro de chips —fotoresinas, poliamina de flúor, productos químicos de alta pureza—. Los productores coreanos de materiales para baterías, como los de Daegu, ocupan un nicho paralelo: el pilar de materiales energéticos. Juntos, forman un corredor de política industrial que va de Kyushu a través del mar de Japón hasta Daegu y continúa hasta Gwangju.
En tercer lugar, China está siendo excluida sistemáticamente de ambos corredores. No a través de una sola política, sino a través del efecto acumulado de controles de exportación, estructuras arancelarias y la atracción gravitatoria de capacidad productiva subsidiada en países aliados.
El riesgo en los números
El peligro para Corea es la sobreconcentración. Cuando el 62 % de las exportaciones de una provincia y el 65 % de otra dependen de una única categoría de producto, la economía se vuelve frágil ante cualquier shock en ese sector. Una corrección de precios de memoria, una desaceleración de la demanda en el gasto de infraestructura de IA, o una disrupción geopolítica podrían comprimir esas cifras drásticamente.
La diversificación de Daegu —materiales para baterías, autopartes, PCB, acero— puede parecer menos glamorosa que los récords de semiconductores. Pero también está menos expuesta al ritmo de auge y caída que define los mercados de chips de memoria.
La lección más amplia es que el motor de exportaciones de Corea del Sur ya no funciona con un solo cilindro. El surgimiento de los semiconductores es real e histórico. Pero los datos a nivel municipal revelan una economía que ya está protegiendo sus apuestas —y, al hacerlo, trazando en silencio la forma de una cadena de suministro posterior a China.
Qué sigue
Observa dos indicadores durante los próximos seis meses.
Primero, si EE.UU. endurece aún más las restricciones a las exportaciones de semiconductores coreanos hacia China. Cualquier movimiento en esa dirección aceleraría la reorientación geográfica que ya es visible en los datos.
Segundo, si Daegu y la región circundante de Gyeongbuk atraen inversión adicional en producción de materiales para baterías. El crecimiento del 71 % en esa categoría no es accidental —refleja demanda real y asignación real de capital. Si las empresas chinas enfrentan barreras para acceder a materiales coreanos para baterías, el corredor de Daegu podría volverse aún más relevante.
El número de exportaciones del 209 % es digno de titular. Pero la historia que hay debajo —una economía regional que se reequilibra alejándose de la dependencia de chips, una estructura de exportaciones nacionales que se desacopla de China, y un reajuste geopolítico que toma forma física en zonas industriales— es la que definirá el próximo ciclo.