韩国芯片出口激增209%掩盖了对中国的悄然脱钩
韩国半导体8月出口额创下466亿美元历史新高,同比飙升209%。但真正的故事在于这些出口流向了哪里——以及没有流向哪里。
重塑时钟的那个数字
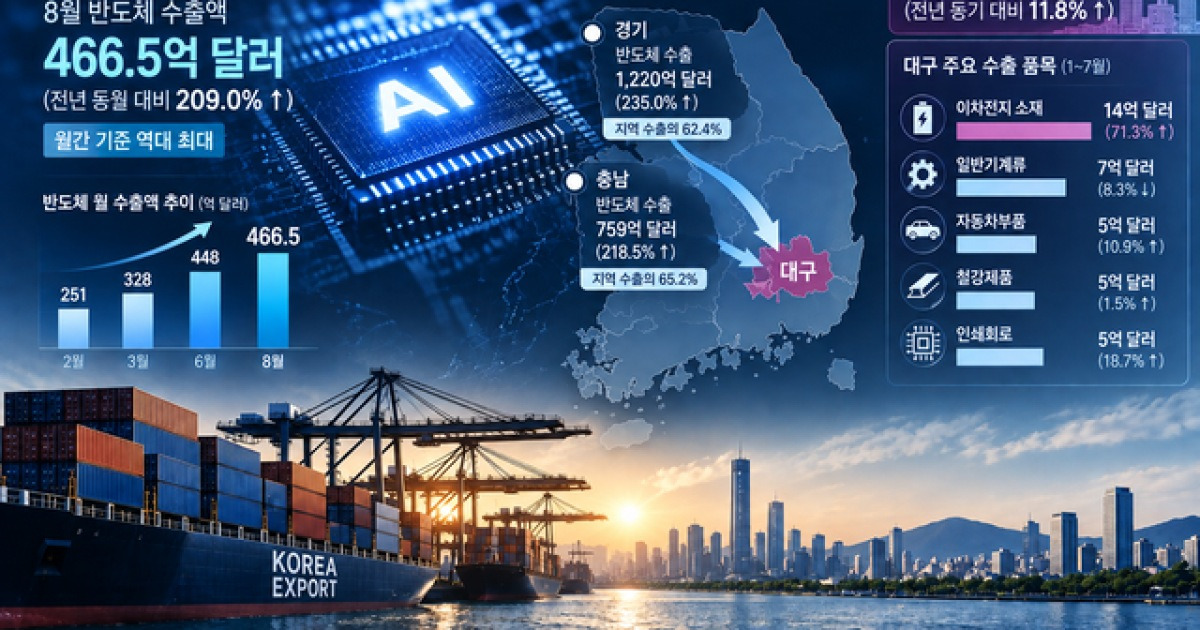
仅8月份,韩国就出口了466.5亿美元的半导体——较去年同期飙升209%。这是该数字连续第三个月突破400亿美元大关,也创下了韩国历史单月最高纪录。
首尔的第一反应是庆祝。第二反应,则更为沉静:人们意识到,这一轮繁荣的形态与以往任何周期都截然不同。
这不是关于存储芯片重新涌向中国数据中心的故事。这是一个关于新芯片需求的真正来源——以及这对东亚地缘政治架构意味着什么的故事。
如今谁在购买韩国芯片
驱动因素清晰无疑:美国大型科技公司的AI基础设施支出。存储芯片需求爆发式增长,DRAM和NAND闪存价格持续攀升。但这种需求的地理格局转变,意义远超贸易统计数字本身。
历史上,中国是韩国最大的半导体客户,如今已不再是引力中心。美国《芯片与科学法案》(CHIPS Act)、对先进芯片对华强硬出口管制的收紧,以及英伟达(NVIDIA)、亚马逊(Amazon)和谷歌(Google)等公司规模庞大的资本支出浪潮,已将韩国半导体出口重新引流至新的目的地。
京畿道——三星 sprawling 的华城园区和SK海力士利川设施的所在地——1月至7月半导体出口额达1220亿美元,同比暴涨235%。该数字占该省出口总额的62.4%。忠清道坐拥SK海力士庞大的岐湖园区,其半导体出口额达到759亿美元,同比增长218.5%,占该地区出口总额的65.2%。
集中度之高令人咋舌。两个省份如今承载着韩国芯片出口故事的大部分重量。而两者的共同点在于,这些设施都在美国补贴和政策支持的推动下进行了激进扩张。
大邱的反叙事
就在这一 nationally-wide 图景开始分裂的地方。
与大邱长期与纺织和传统制造业关联不同,该市1月至7月出口额达58亿美元,同比仅增长11.8%。其头号出口类别不是半导体,而是二次电池材料:锂盐及其他有机和无机化合物——该类别暴增71.3%至14亿美元,现已占该市出口总额的24.4%。
大邱第二大出口类别是汽车零配件,达7亿美元,同比增长10.9%。印刷电路板位居第三,达5亿美元,同比增长18.7%——值得注意的是,大邱地区企业目前已占据韩国PCB出口总额的15%。
钢铁产品、广播设备和电信设备构成了大邱-庆北地区308亿美元的出口总额,较同期增长16.4%。
与国家叙事的对比极为鲜明。当首尔和京畿道搭乘芯片浪潮时,大邱正被拉向另一个方向——这条轨迹不源于AI服务器,而根植于电动汽车、储能以及让电池运转的材料。
这种分裂对芯片周期的含义
大多数分析人士将当前半导体上行周期视为铁板一块。它并非如此。
存储芯片的繁荣是真实的,也是周期性的——价格最终会回落,库存将重新平衡,2026年第三季度的狂喜终将在2027年第一季度的会计现实中褪去。但潜伏在周期之下的结构性转变更为持久:韩国的半导体产业正在将其客户群从中国转向更深地嵌入美国主导的供应链。
这种转向得到了实体基础设施的强化。三星正在德克萨斯州泰勒市建造一座晶圆厂。SK海力士正在扩大其在圣何塞的设计中心,并已承诺在美国本土进行存储芯片生产。这两项举措均由《芯片法案》以及围绕先进芯片采购的美国安全保障所催化。
大邱的发展轨迹则讲述了一个不同却互补的故事。电池材料不像存储芯片那样具有周期性特征,它们是结构性的。全球向电气化转型——在汽车、电网储能和工业应用领域——创造了不随芯片价格调整而消失的需求。
联盟的地缘几何
由此浮现出三重重组。
首先,美韩半导体关系正在硬化为一种更接近战略伙伴关系而非纯商业伙伴关系的形态。出口管制、补贴条件和设施选址决策,现在反映的安全考量与市场逻辑同等重要。
其次,日本的角色正在悄然扩张。东京已将自身定位为芯片供应链的材料支柱——光刻胶、氟聚酰亚胺、高纯度化学品。韩国的大邱式电池材料生产商则占据着一个平行的生态位:能源材料支柱。二者共同构成了一条从九州经日本海延伸到大邱,再延伸至光州的产业政策走廊。
第三,中国正在被系统性地排除在这两条走廊之外。这不是通过某一项单一政策,而是通过出口管制、关税结构以及在盟国之间获得补贴产能所形成的引力效应的累积效果实现的。
数字中的风险
对韩国而言,危险在于过度集中。当一个省份62%的出口和另一个省份65%的出口依赖单一产品类别时,经济就会在该行业遭遇任何冲击时变得脆弱。一次存储价格回调、AI基础设施支出的需求下滑,或一次地缘政治中断,都可能令这些数字急剧收缩。
大邱的多元化——电池材料、汽车零配件、印刷电路板、钢铁——或许看起来不如半导体纪录那般光鲜。但它也较少暴露在定义存储芯片市场的繁荣-萧条节奏之中。
更广泛的启示在于,韩国的出口引擎已不再由单一气缸驱动。半导体激增是真实的,也是历史性的。但城市级数据揭示了一个已在对冲其赌注的经济体——并在此过程中,悄然勾勒出后中国时代供应链的轮廓。
接下来会发生什么
关注未来六个月的两个指标。
第一,美国是否会进一步收紧对韩国对华半导体出口的限制。任何朝此方向的动向都将加速数据中已可见的地理转向。
第二,大邱及周边的庆北地区是否会吸引更多电池材料生产的投资。该类别71%的增长并非偶然——它反映了真实需求和真实的资本配置。如果中国企业在获取韩国电池材料方面面临壁垒,大邱走廊的重要性将更加凸显。
209%的出口增幅确实引人注目。但隐藏在它背后的故事——一个地区经济体重新平衡、减少对芯片的依赖,一个国家的出口结构与中国脱钩,一种地缘政治重组在工业区以实体形态呈现——才是定义下一个周期的真正叙事。