El salvavidas de recompra de Corea se agota
El KOSPI cayó casi un 4 % ante las tensiones en Oriente Medio y el repunte de los rendimientos de EE. UU. Lo único que contenía una caída mayor fueron las recompras corporativas, un síntoma de fragilidad, no de resiliencia.
El Suelo de Recompras Muestra Grietas
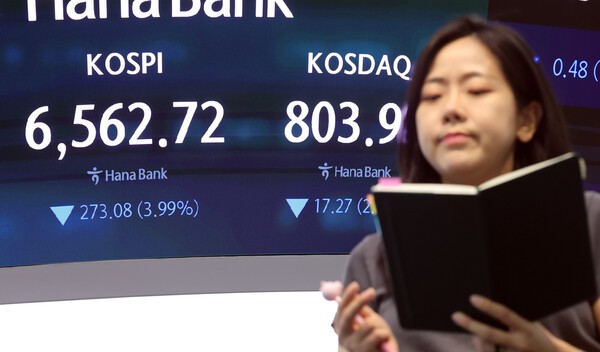
El mercado bursátil de Corea perdió un 4 por ciento en una sola sesión el 2 de octubre, empujando al KOSPI hasta los 6.562 — la primera racha de tres días de pérdidas desde finales de septiembre. Los inversores extranjeros y las instituciones nacionales vaciaron casi 4 trillones de wones en ventas netas combinadas. Lo que evitó que el índice cayera más no fue la optimismo. Fue un espejo:
Las dos empresas tecnológicas más grandes de Corea del Sur, Samsung Electronics y SK Hynix, comprando sus propias acciones.
Otras corporaciones absorbieron 1,65 billones de wones en compras netas ese día, extendiendo una racha de 11 sesiones consecutivas de compras. Ese patrón se ha convertido en el principal soporte estructural del KOSPI a lo largo de 2025. Sin él, el mercado habría caído mucho más. Con él, el mercado aún cayó casi un 4 por ciento.
La distinción importa porque los mercados sustentados en recompras no son mercados resilientes. Son mercados cautivos. La compra no proviene de convicción ni de flujos del exterior. Proviene de las tesorerías corporativas respondiendo a estímulos regulatorios y a objetivos de precio accionario fijados por equipos directivos que prefieren reciclar capital en sus propias acciones que en expansión o I+D.
La Secuencia Era Familiar, la Magnitud No
La mecánica de la venta era de manual. Los precios del petróleo saltaron un 5,2 por ciento hasta los 90,22 dólares por barril ante el renacimiento de las hostilidades entre EE. UU. e Irán, lo que avivó los temores de una disrupción en el suministro. El rendimiento del bono del Tesoro de EE. UU. a 10 años se elevó al 4,79 por ciento, el nivel más alto desde enero de 2025. Rendimientos más altos significan un dólar más fuerte y condiciones financieras más ajustadas: ambos vientos en contra para las acciones de los mercados emergentes.
Durante la noche, Wall Street se descontó. El Índice de Semiconductores de Filadelfia cayó un 2,1 por ciento. ChangXin Memory Technologies, fabricante chino de chips de memoria, anunció que había comenzado la producción a pequeña escala de chips HBM3E, la misma categoría de memoria de alto ancho de banda que ha impulsado la tesis de crecimiento de SK Hynix y Samsung. La noticia añadió una dimensión competitiva a la presión macroeconómica ya existente.
Samsung Electronics cayó un 4,02 por ciento. SK Hynix cayó un 4,73 por ciento. SK Square desplomó casi un 8 por ciento. Hyundai Motor cayó un 5,6 por ciento. LG Energy Solution perdió un 5,3 por ciento. En todo el KOSPI, 735 de 911 acciones operadas descendieron. La capitalización bursátil se desplomó por debajo de los 6.000 billones de wones por primera vez en siete sesiones.
El KOSDAQ también rompió la barrera de los 800, cerrando en 803,98 después de rozar los 796 durante la sesión intradía. Los vendedores institucionales dominaron allí también, liquidando 232.000 millones de wones, mientras que los compradores minoristas y extranjeros intentaron —sin éxito— brindar soporte.
Lo Que Dicen Los Números Sobre la Fragilidad
Aquí está el patrón que los inversores internacionales pasan por alto cuando leen un titular sobre una venta de un solo día: Corea lleva meses funcionando con un conjunto estrecho de soportes. El programa de recompras corporativas es real y sustancial, pero también es finito. No escala con el estrés del mercado: se encoge precisamente cuando el mercado más lo necesita, porque los balances de las empresas están bajo presión por las mismas shock petroleros y de tasas que impulsan la venta.
Samsung Electronics y SK Hynix solas representan la mayor parte de los 1,65 billones de wones en compras de otras corporaciones. Si alguna de las dos empresas pausa su programa de recompras —como podría ocurrir si los beneficios reciben nueva presión de la inflación de costes de insumos—, el KOSPI pierde su principal soporte de oferta de la noche a la mañana.
La venta de inversores extranjeros de casi 2 billones de wones en esta sesión también merece seguimiento. El patrón de inversión de retornos de flujos extranjeros en Corea tiende a ser brusco y autorreforzante. Cuando los fondos extranjeros salen, no se filtran lentamente. Se aceleran. La pregunta no es si volverán —sueñen lo hacen— sino a qué precio lo harán, y si el colchón de recompras corporativas aún estará ahí cuando lleguen.
La Historia Real Es lo Que Revelan las Recompras
La implicación más amplia es estructural. El mercado de Corea es lo suficientemente grande como para importar a nivel global —es hogar de algunos de los productores de semiconductores y baterías más importantes del mundo—, pero carece de la profundidad de la demanda institucional doméstica que hace a los mercados más grandes más resistentes a los choques. Los fondos de pensiones, las compañías de seguros y los fondos mutuos en Corea tienden hacia asignaciones conservadoras. La participación minorista es significativa pero volátil. La brecha entre esas dos fuerzas está siendo tapada, casi literalmente, por las compras de tesorerías corporativas.
Ese no es un equilibrio sostenible. Las recompras son una distribución de capital a los accionistas, no una creación de capacidad productiva. Pueden sostener valoraciones en períodos de calma o moderadamente tensionados. No pueden absorbir salidas extranjeras sostenidas combinadas con rendimientos globales en aumento y choques en materias primas.
Los intentos de recuperación del mercado durante esta sesión —el índice trepando brevemente de vuelta hacia los 6.694 antes de caer nuevamente por la tarde— sugieren que algunos participantes estaban probando si el soporte de recompras se mantendría. No lo hizo, de manera convincente. La segunda parte del día fue una retirada, no un rebote.
Lo Que Viene Después
Varias variables determinarán si esto es una pausa o el inicio de un abatimiento más profundo. Los precios del petróleo por encima de los 90 dólares cambian la estructura de costes para una economía que importa casi toda su energía. Los márgenes de la manufactura coreana, ya comprimidos, enfrentan mayor presión. El Banco de Corea probablemente se encontrará entre la espada y la pared: recortar tasas arriesga la depreciación monetaria y la fuga de capitales, mantener las tasas estables arriesga asfixiar aún más el crecimiento.
La postura de la Reserva Federal de EE. UU. sobre las tasas, señalada por el rendimiento del bono a 10 años en 4,79 por ciento, sigue siendo la variable externa dominante. Si el rendimiento sube más, las acciones coreanas se vuelven menos atractivas en comparación con los activos en dólares. Si se estabiliza o baja, la presión se alivia.
Por ahora, la única pregunta es si el programa de recompras puede sobrevivir al próximo shock. La respuesta determinará si el mercado de Corea demuestra la resiliencia que se espera de una economía emergente importante —o la fragilidad de una que ha crecido dependiente de sus mayores empresas para sostener sus propias acciones.
Los datos del 2 de octubre sugieren lo segundo, por ahora. El mercado cerró en 6.562. Las recompras continúan. Pero la venta fue más rápida.