韩国回购"救命稻草"正在告罄
受中东局势紧张与美国收益率飙升冲击,韩国综合股价指数(KOSPI)重挫近4%。唯一托住市场不致更深跌幅的,是企业回购——这恰恰是脆弱而非韧性的信号。
回购支撑的地板正在出现裂痕
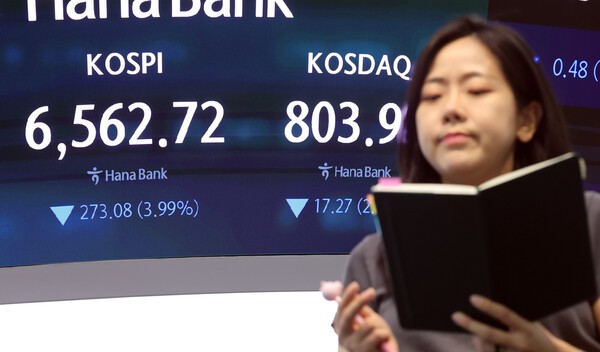
10月2日,韩国股市单日暴跌4%,KOSPI指数跌至6,562点,这是自9月下旬以来首次出现连续三个交易日的下跌。外国投资者与国内机构当日合计净卖出近4万亿韩元。让指数没有继续下挫的,不是乐观情绪,而是一面镜子:
韩国两家最大的科技公司——三星电子和SK海力士——正在买入自家股票。
其他企业当天净买入1.65万亿韩元,将连续买入天数延伸至11个交易日。这一模式已成为2025年KOSPI的主要结构性支撑。如果没有它,市场跌幅会大得多。即便有它,市场依然下跌了近4个百分点。
这一区分至关重要,因为由回购支撑的市场并非韧性市场,而是被俘获的市场。买入力量并非来自信心或海外资金的流入,而是来自企业金库——在监管鼓励和高管团队设定的股价目标驱动下,他们更愿意将资本循环回流至自家股票,而非投入扩张或研发。
冲击令人熟悉,但规模前所未有
这次抛售的机制堪称教科书级别。由于美国与伊朗紧张局势再起引发供应中断担忧,国际油价急升5.2%至每桶90.22美元。美国10年期国债收益率攀升至4.79%,为2025年1月以来最高水平。收益率走高意味着美元走强、金融条件收紧——两者都对新兴市场股市构成逆风。
隔夜美股遭遇抛售。费城半导体指数下跌2.1%。中国存储芯片制造商长鑫存储宣布已开始小规模量产HBM3E芯片,该高带宽内存产品类别正是推动SK海力士和三星增长的核心。这则消息在现有的宏观压力之上增添了竞争维度。
三星电子下跌4.02%,SK海力士下跌4.73%,SK广场暴跌近8%,现代汽车下跌5.6%,LG新能源下跌5.3%。在KOSPI方面,911只交易中股票中有735只下跌。市值在七个交易日内首次跌破6,000万亿韩元。
KOSDAQ也跌破800点关口,盘中一度触及796,最终收于803.98点。机构卖盘在那里同样占据主导,净卖出2,320亿韩元,而散户和外国买家试图提供支持——但以失败告终。
数字透露出的脆弱性
当国际投资者仅凭"单日抛售"的标题来阅读时,他们往往会错过一个关键模式:几个月来,韩国市场一直依赖于有限的支持基础。企业回购计划确实真实且规模可观,但它同样存在上限。它不会随市场压力而放大——反而在 market 最需要它的时候收缩,因为企业资产负债表正承受来自同一轮油价和利率冲击的压力,而正是这些因素驱动着抛售。
三星电子和SK海力士两家公司的回购便占据了其他企业1.65万亿韩元净买入的大部分份额。如果其中任何一家暂停回购计划——若 input 成本通胀进一步挤压盈利,他们完全可能这么做——KOSPI便会在 overnight 失去其主要买盘支撑。
当日近2万亿韩元的外资净流出同样值得关注。韩国外资流向逆转的模式往往是急剧且自我强化的。当外资撤离时,它们不会缓慢流出,而是加速离场。问题不在于它们是否会回归——它们通常会——而在于它们回来时会要求怎样的价格,以及届时回购支撑 cushion 是否还在。
真正的故事在于回购揭示的东西
更广泛的影响是结构性的。韩国市场体量足够大,足以在全球范围内产生重要影响——它坐拥全球最为关键的半导体和电池生产商——但却缺乏使更大市场规模更具抗冲击能力的国内机构需求深度。韩国的养老基金、保险公司和共同基金往往倾向于保守配置。散户参与度显著但波动剧烈。这两股力量之间的缺口,几乎可以说是字面意义上的,正由企业国库购买来弥补。
这并非一种可持续的均衡。回购是向股东分配资本,而非创造生产力。它们能在平静或中度紧张时期支撑估值,却无法吸收持续的外资流出与不断走高的全球收益率及商品冲击的组合。
当日市场的反弹尝试——指数一度重新回升至6,694点附近,随后午后再度回落——表明部分参与者正在测试回购支撑是否能够持续。结果并不令人信服。当天的第二波行情是回撤,而非反弹。
接下来会发生什么
多个变量将决定此次回调是一次暂停,还是更深幅度下跌的开始。油价维持在90美元以上,将改变一个几乎依赖全部能源进口的经济体的成本结构。韩国制造业利润本就已被压缩,面临进一步施压。韩国央行很可能陷入两难困境:降息会引发货币贬值和资本外逃,维持利率不变则会进一步扼杀增长。
美联储的利率立场——通过4.79%的10年期收益率释放信号——仍是主导性的外部变量。如果收益率继续攀升,韩国股票相对于美元资产将失去吸引力。如果收益率走稳或回落,压力便会缓解。
眼下,唯一的问题是回购计划能否挺过下一次冲击。答案将决定韩国市场能否展现出大型新兴经济体应有的韧性——还是会暴露出一个日益依赖最大型企业支撑自身股价的市场所固有的脆弱性。
10月2日的数据倾向于后者。市场收盘于6,562点。回购仍在继续。但抛售的速度更快。