Por qué las ganancias récord de chips no salvaron a Corea
Samsung anunció un beneficio récord de 107 billones de wones, pero las acciones coreas cayeron un 5,39%. La desconexión revela un cambio estructural en cómo los inversores extranjeros ven Corea y qué significa para la cadena de suministro global de semiconductores.
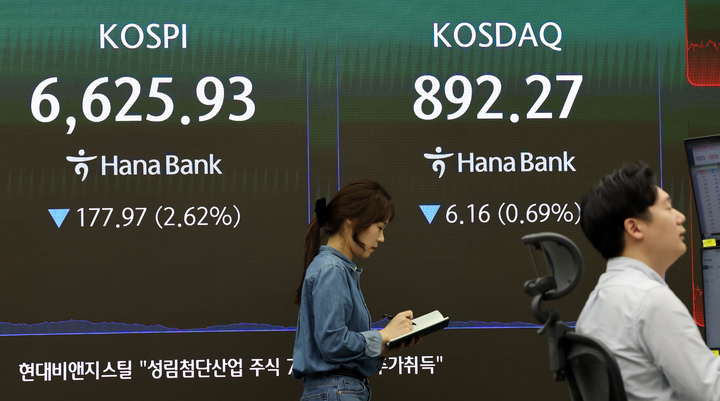
La paradoja de las ganancias récord y un mercado en caída
El 8 de octubre, Samsung Electronics anunció su beneficio operativo del tercer trimestre: 107,4 trillones de won, un 782,5 % más que hace un año. Fue la mayor ganancia trimestral de cualquier empresa coreana en la historia, con un margen de beneficio del 55,1 %; también un récord. Según cualquier métrica convencional, esto debería haber sido un triunfo.
Sin embargo, el KOSPI cayó un 2,62 % ese mismo día. Las acciones propias de Samsung cayeron un 2,42 %. En los tres días hábiles anteriores —desde la reapertura del 6 de octubre después del festivo del Día de la Liberación Nacional hasta el 8 de octubre—, el índice perdió un 5,39 % y se deslizó hasta los 6.625,93 puntos. La liquidación no discriminó entre los mejor y los peor posicionados. Abarcó todo el mercado por igual.
El dato clave a vigilar no son los beneficios de Samsung. Son los datos operativos detrás de ellos. Los inversores extranjeros vendieron 6,47 trillones de wones en valores coreanos durante esos tres días. Las instituciones nacionales sumaron otros 2,39 trillones de wones en ventas netas. Los únicos compradores fueron los inversores minoristas coreanos, que absorberон 6,36 trillones de wones en compras netas, recogiendo esencialmente lo que los profesionales habían rechazado.
Solo SK Hynix representó 3,64 trillones de wones de la salida de capitales extranjeros. Esa única acción supuso más de la mitad de todas las ventas extranjeras. Samsung le siguió con 884.000 millones de wones. El patrón es inequívoco: el dinero extranjero abandona los semiconductores coreanos de forma agresiva, aunque esas empresas presenten los mejores resultados en décadas.
Por qué la desconexión
Tres fuerzas chocaron esta semana.
En primer lugar, los rendimientos de los bonos del Tesoro de EE. UU. se dispararon hasta niveles no vistos desde principios de la década de 2000. Cuando las tasas libres de riesgo suben, las acciones de los mercados emergentes sufren de forma desproporcionada. El mercado coreano está expuesto de manera única porque tiene una ponderación tan elevada en semiconductores, un sector ya bajo presión por preocupaciones de valoración y cambios en la dinámica comercial global. Unos rendimientos más altos no solo reducen el atractivo de las acciones coreanas, sino que hacen que resulte más difícil justificarlas matemáticamente a los precios actuales.
En segundo lugar, la narrativa más amplia sobre la inteligencia artificial se resquebrajó. Aparecieron informes que señalaban que los ingresos anualizados de OpenAI a finales de septiembre se situaban en torno a los 500.000 millones de dólares, por debajo del umbral de 700.000 millones de dólares que muchos inversores ya habían descontado. El Philadelphia Semiconductor Index cayó un 3,39 % el 8 de octubre y se deslizó otro 0,41 % al día siguiente. Aunque informes posteriores sugirieron que la discrepancia en los ingresos provenía en parte de la metodología contable y de que OpenAI apunta a superar los 700.000 millones de dólares para finales de año, el daño a la confianza del mercado fue inmediato. El mercado había apostado a que la rentabilidad de la IA llegaría antes de lo que realmente se materializó.
En tercer lugar, catalizadores específicos de Corea asustaron a los inversores más allá de lo macro. La decisión de Samsung de cancelar su programa de recompra de acciones levantó cejas. Circulaban rumores de que SK Hynix podría cotizar su subsidiaria estadounidense, Solidigm, en un intercambio americano, un movimiento que podría diluir la propuesta de valor de mantener acciones de SK Hynix en Seúl. Ambos eventos alimentaron la sensación más amplia de que las empresas coreanas de chips están alcanzando un punto en el que incluso resultados operativos estelares podrían no sostener las valoraciones de sus acciones.
Lo que realmente significa la venta extranjera
La salida extranjera de los semiconductores coreanos tiene implicaciones que van mucho más allá del suelo de negociación de Seúl.
Corea produce aproximadamente la mitad de los chips de memoria del mundo. Cuando los inversores extranjeros venden acciones de Samsung y SK Hynix, no solo reducen su exposición a dos empresas, sino que expresan dudas sobre la trayectoria de rentabilidad del componente más crítico de la cadena de suministro de IA. Los precios de la memoria se han recuperado con fuerza desde sus mínimos de 2023, pero la pregunta ahora es si esa recuperación puede sostener las valoraciones que se han acumulado durante el último año.
El hecho de que los inversores extranjeros estuvieran comprando simultáneamente ciertas empresas coreanas —LeeSu Fetais, Samsung SDI, DB Hitek, LG Energy Solution, HD Korea Shipbuilding & Offshore Engineering— sugiere que sus ventas no son un rechazo global a Corea. Se trata de una rotación selectiva alejada de los semiconductores de gran capitalización que se han convertido en el ancla principal del mercado. El dinero se mueve hacia materiales para baterías y jugadores industriales, alejándose de los chips que han impulsado el rally.
Esto importa a nivel global porque el cambio de asignación de semiconductores en Corea a menudo presagia cambios en los flujos de capital globales hacia acciones de chips en general. Cuando el dinero extranjero abandona los semiconductores coreanos, normalmente busca rendimientos en otro lugar: a veces en nombres de chips con sede en EE. UU., otras veces en otros mercados asiáticos. La dirección de ese flujo es un indicador adelantado para el sector.
El camino por delante
La próxima semana contiene varios puntos de datos que podrían determinar si esta liquidación se estabiliza o se profundiza. El 14 de octubre, EE. UU. publica su índice de precios al consumidor de septiembre y el Beige Book de la Reserva Federal. El 15 de octubre trae el índice de precios al productor y datos de ventas minoristas. El 16 de octubre incluye cifras de producción industrial. Si la inflación sigue enfriándose y los datos de empleo muestran una desaceleración adicional, como algunas señales sugieren, la presión sobre los rendimientos del Tesoro podría aliviarse, eliminando potencialmente uno de los principales vientos en contra que presionan las acciones coreanas.
La Cumbre Global OCP en San José, del 12 al 15 de octubre, será observada de cerca. La conferencia se centra en la eficiencia de servidores e infraestructura de centros de datos de IA, pero la pregunta subyacente que todos hacen es si los masivos gastos de capital que fluyen hacia la infraestructura de IA se están traduciendo en ingresos lo suficientemente rápido como para justificar el gasto. Samsung y SK Hynix son los proveedores principales para esa infraestructura. Si la historia de rentabilidad de la IA se debilita aún más en la cumbre, las acciones de chips coreanas lo sentirán directamente.
Los inversores minoristas nacionales han absorbido 6,36 trillones de wones en tres días de ventas extranjeras. El dominio minorista en un mercado como el coreano tiende a amplificar la volatilidad, tanto al alza como a la baja. Si las ventas extranjeras reanudan y los inversores minoristas muestran signos de fatiga, podría haber pocos compradores que atrapen el cuchillo que cae.
El beneficio récord de Samsung fue un auténtico hito operativo. Pero la reacción del mercado demuestra que, en el entorno actual, la excelencia operativa por sí sola ya no garantiza la confianza de los inversores. La combinación de tasas estadounidenses en alza, escepticismo sobre los ingresos de la IA y preocupaciones específicas del sector ha creado un momento en el que incluso los mejores números de la historia corporativa coreana no pueden frenar una liquidación. Ese es el cambio estructural detrás de los números de esta semana, y probablemente sea solo el comienzo.