为何韩国芯片盈利创新高,股市仍遭抛售
三星电子盈利创纪录,但韩股仍暴跌。外资三日内抛售6.5万亿韩元,揭示结构性转变。
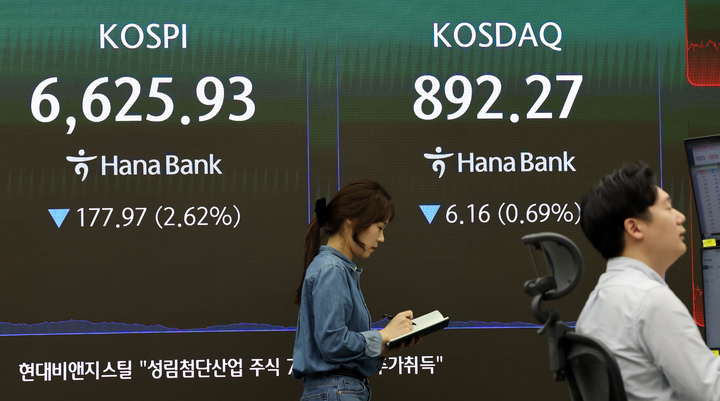
创纪录利润与暴跌市场的悖论
三星电子于10月8日宣布其第三季度营业利润为107.4万亿韩元,较去年同期飙升782.5%。这是韩国企业历史上单季度最高利润,利润率高达55.1%,同样创下纪录。按任何常规指标衡量,这本应是一场胜利。
然而,KOSPI指数当天却下跌了2.62%。三星自身股价下跌了2.42%。在此前三个交易日——从10月6日光复节假期复市至10月8日——该指数下跌5.39%,滑落至6,625.93点。抛售并未区分强弱标的,席卷了整个市场。
真正值得关注的headline数字并非三星的盈利,而是其背后的交易数据。外国投资者在这三天内净卖出6.47万亿韩元的韩国证券。国内机构另外净卖出2.39万亿韩元。唯一的买家是韩国个人散户投资者,他们净买入6.36万亿韩元—— Essentially捡起了专业投资者弃之不买的筹码。
SK海力士一人就占了外资流出的3.64万亿韩元。单一标的占所有外资卖出的半数以上。三星紧随其后,为8840亿韩元。模式清晰可见:即便这些企业交出数十年来最强劲的业绩,外资仍在大举撤离韩国半导体板块。
背离何以产生
本周三股力量正面碰撞。
其一,美国国债收益率飙升至21世纪初以来未见的高位。当无风险利率攀升,新兴市场股权资产首当其冲。韩国市场尤为脆弱,因其半导体权重极高——而该板块本就承受着估值压力与全球贸易格局变迁的双重挤压。更高收益率不仅让韩国股票吸引力下降,更让其以当前价格计算,在数学层面难以成立。
其二,更广泛的AI叙事出现裂痕。据报道,OpenAI截至9月底的年化收入约为5000亿美元,低于许多投资者已定价在内的7000亿美元门槛。费城半导体指数10月8日下跌3.39%,次日再跌0.41%。尽管后续报道称收入差异部分源于会计方法,且OpenAI目标年底前突破7000亿美元,但情绪损伤立竿见影。市场押注的AI盈利能力来得太快,现实却未跟上。
其三,超越宏观层面的韩国本土催化因素也令投资者不安。三星宣布终止股份回购计划,引发质疑。另有传闻称SK海力士可能在美交所上市其美国子公司Solidigm——此举可能稀释持有首尔SK海力士股份的价值逻辑。两件事叠加,强化了一种更广泛的认知:韩国芯片公司正到达一个临界点,即便运营业绩出色,也难以支撑其股价估值。
外资抛售的真实含义
外资撤离韩国半导体,其影响远不止于首尔的交易大厅。
韩国生产全球约一半的内存芯片。当外国投资者卖出三星和SK海力士股份时,他们不仅在降低对两家公司的敞口——更是在质疑AI供应链中最关键组件的盈利轨迹。内存价格已从2023年低点大幅反弹,但当下问题是:这次反弹能否支撑过去一年积累的估值水平。
值得注意的是,外国投资者同时也在买入某些韩国标的——LeeSu Fetais、三星SDI、DB Hitek、LG新能源、HD韩国造船海洋工程——这说明他们的抛售并非对韩国市场的全面否定,而是从大盘半导体板块中选择性撤出。资金正流向电池材料和工业类公司,而非驱动本轮行情的芯片股。
这一动向具有全球意义,因为韩国半导体配置方向的转变往往预示着全球资本流向芯片股的更大 shift。当外资离开韩国半导体,它们通常在其他地方寻找收益——有时是美国芯片股,有时是其他亚洲市场。资金流向就是该板块的领先指标。
前路何在
未来一周的几个数据点将决定这波抛售是企稳还是加深。10月14日,美国将发布9月CPI及联邦储备委员会的褐皮书。10月15日带来PPI和零售销售数据。10月16日包括工业生产数据。若通胀继续降温、就业数据显示出进一步放缓——正如一些信号所暗示——美债收益率压力可能缓解,从而移除压制韩国股市的主要逆风之一。
在圣何塞举行的OCP全球峰会将于10月12日至15日举行,将受到密切关注。会议聚焦AI服务器与数据中心效率,但每个人都在问的根本问题是:流向AI基础设施的巨额资本支出是否正以足够快的速度转化为收入,从而证明支出合理。三星和SK海力士是该基础设施的主要供应商。若峰会上AI盈利故事进一步走弱,韩国芯片股将直接承压。
个人散户投资者在三天外资抛售中吸收了6.36万亿韩元。在像韩国这样的市场中,散户主导往往放大波动——无论涨跌。若外资抛售重启、散户显露疲态,市场上可能已无买家来接这把 falling knife。
三星创纪录利润是一个真实的运营里程碑。但市场的反应证明,在当前环境下,卓越的运营本身已不再能保证投资者信心。美国利率上行、AI收入质疑与板块特定担忧的叠加,创造了一个即便韩国企业史上最佳数字也无法阻止抛售的时刻。这正是本周数据背后的结构性转变——而这很可能只是开始。