Por qué la demanda de DRAM impulsará un segundo superciclo
La memoria para robots humanoides crecerá 20 veces para 2030, creando una nueva fuente de demanda para Samsung y SK Hynix, pero las restricciones de energía favorecen LPDDR sobre HBM.
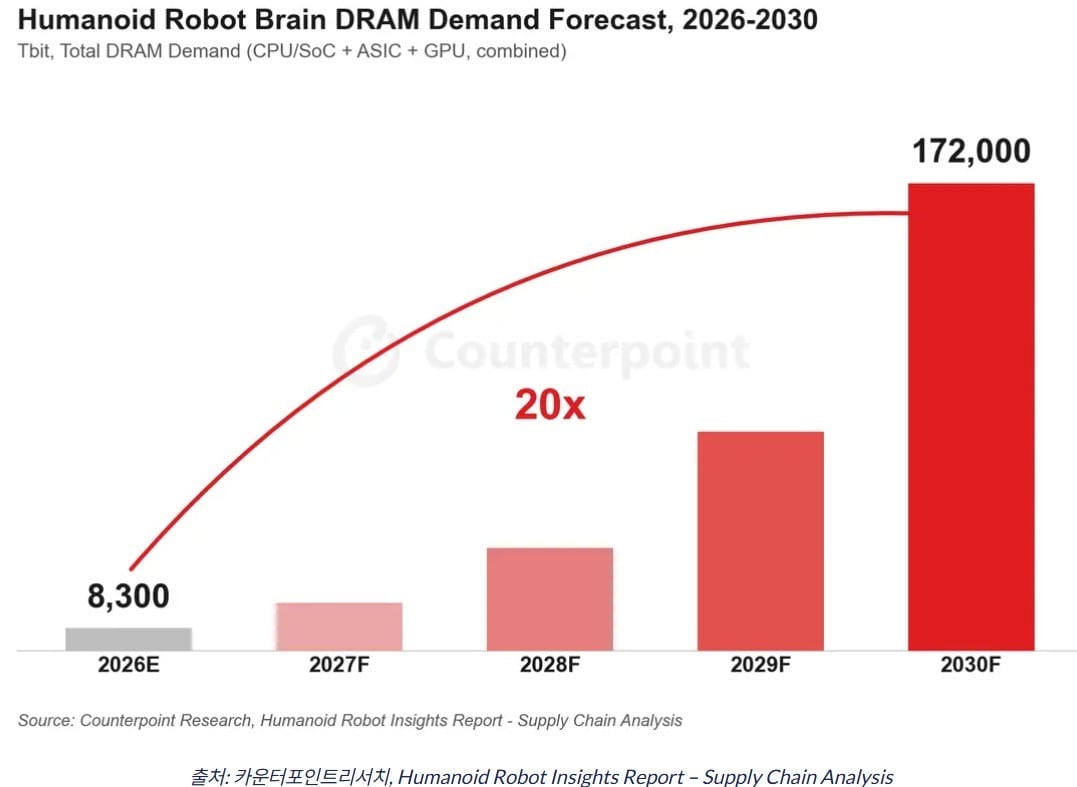
Llega una segunda superciclo —y funciona con LPDDR, no con HBM
La industria de la memoria ha pasado los últimos dos años montando la ola impulsada por los centros de datos y el entrenamiento de IA. Pero se está formando una nueva fuente de demanda que podría redefinir la próxima década de crecimiento de semiconductores: los robots humanoides.
Según Counterpoint Research, la demanda global de DRAM para robots humanoides se proyecta que aumentará casi 20 veces entre 2026 y 2030 —de aproximadamente 8300 terabits a cerca de 172 000 terabits. Eso suena abstracto hasta que lo aplicas a una unidad. Se espera que cada robot transporte una carga combinada de DRAM que se duplique de 19 GB en 2026 a 39 GB para 2030.
No se trata de una predicción especulativa y marginal. Refleja un cambio estructural en la arquitectura de cómo los robots procesan la información, y eso importa específicamente para Samsung Electronics y SK Hynix, porque son las dos compañías mejor posicionadas para abastecer esa demanda.
El cerebro cambia —y necesita más memoria, y rápido
Las arquitecturas robóticas han sido históricamente jerárquicas: módulos separados gestionaban la visión, la navegación y el control motor de forma independiente. La tendencia avanza decididamente hacia sistemas de punta a punta en los que entradas multimodales —flujos de cámaras, nubes de puntos LiDAR, datos de sensores táctiles— se fusionan en un espacio de representación unificado y se mapean directamente a salidas de acción.
Este cambio elimina la sobrecarga de procesamiento intermedia, pero multiplica los requisitos de memoria en chip. Cada flujo de sensores debe almacenarse en búfer simultáneamente; cada inferencia debe ocurrir en tiempo real, sin el lujo de descargar tareas a un servidor en la nube.
Luego están los modelos de mundo —simulaciones internas de cómo responde el mundo físico a la acción. Desplegar y ejecutar estos modelos exige tanto capacidad de almacenamiento como de cómputo que los diseños robóticos actuales aún no soportan. Añadir un modelo de mundo a la pila de un robot marca la diferencia entre reaccionar al presente y anticipar lo que viene. Esa anticipación cuesta memoria.
El problema de la energía: por qué HBM no es la respuesta aquí
Aquí es donde la sabiduría convencional sobre la demanda de memoria para IA se quiebra. La IA en centros de datos confía en HBM —alto ancho de banda, pero extremadamente voraz en consumo. Un robot humanoide, en cambio, funciona con batería.
Sanjay Mehrotra, CEO de Micron, dejó este punto claro durante la llamada de resultados del cuarto trimestre fiscal 2026, el 30 de abril. Señaló que los vehículos autónomos de nivel 4+ típicamente requieren más de 200 GB de memoria y varios terabytes de almacenamiento, y prevé que los robots humanoides se sitúen en un rango similar.
Pero la implicación que no explicitó es igual de importante: los sistemas alimentados por batería no pueden sostener el consumo de HBM. El mercado de la robótica tirará de DRAM de la serie LPDDR y de NAND de alta capacidad con mucha más fuerza que de HBM —al menos hasta 2030.
Esta es una distinción relevante para Samsung y SK Hynix. Ambas han invertido fuerte en HBM como su apuesta de crecimiento premium, pero LPDDR sigue siendo una competencia central con dinámicas de margen distintas y un panorama competitivo más indulgente. Si la robótica se convierte en un driver de volumen en lugar de uno especializado, recompensará a las compañías que puedan entregar LPDDR confiable a gran escala.
Algunos analistas ya señalan el DRAM 3D como una вектор a más largo plazo en este espacio. Si ese camino se materializa depende del rendimiento de fabricación y el costo —pero la dirección está clara.
Qué significa esto para los gigantes coreanos de la memoria
Samsung reportó una ganancia operativa del tercer trimestre de 107,4 billones de wones (76 000 millones de dólares), un aumento del 782,5 % interanual, sobre ingresos de 195 billones de wones. El margen operativo alcanzó aproximadamente el 55,1 %. SK Hynix, que presentará sus resultados del tercer trimestre el 28 de mayo, se dirige hacia estimaciones consensuadas de 98,5 billones de wones en ingresos y 77,2 billones de wones en ganancia operativa —lo que implicaría un margen operativo cercano al 78,3 %.
Estos números son extraordinarios, y en gran parte son atribuibles al aumento de precios de DRAM alimentado por la demanda de centros de datos de IA. Pero la demanda de memoria grado robot añadiría una segunda presión alcista sobre los volúmenes que es estructuralmente distinta a los clústeres de entrenamiento de IA.
La demanda de memoria para centros de datos es irregular y se concentra en un puñado de hyperscalers. La demanda de memoria robótica se distribuiría entre miles de fabricantes —Boston Dynamics, Figure AI, Agility Robotics, Hyundai Mobis de Hyundai, y un catálogo creciente de participantes chinos y japoneses—. Una demanda diversificada es menos vulnerable al ciclo de gastos de capital de un solo cliente.
También es recurrente de una forma en que la contratación de centros de datos no lo es. Un fabricante de robots que compra DRAM para una unidad de prototipo eventualmente transiciona a producción en volumen estable. La base de clientes se compuesta.
Quiénes ganan, quiénes pierden, y qué sigue
Samsung y SK Hynix ganan de forma más directa. Ambas tienen carteras profundas de LPDDR y la capacidad fabril para absorber volumen adicional sin una expansión de capital significativa más allá de las transiciones de nodo en curso. Sus competidores chinos en el espacio de DRAM se mantienen distantes; Yangtze Memory Technologies y ChangXin Memory Technologies están enfocados en NAND y DRAM de procesos más antiguos, no en los nodos avanzados de LPDDR que los fabricantes de robots especificarán.
Micron, asimismo, se beneficia del upcycle general de la memoria, pero enfrenta una ventana más estrecha en el segmento de robótica. Su relación con desarrolladores occidentales como Figure y Boston Dynamics le da pie, pero la naturaleza restringida en energía de la aplicación significa que competirá más por la entrega de LPDDR que por la diferenciación en HBM.
El riesgo para Samsung y SK Hynix es la ejecución. Un aumento de demanda 20 veces mayor suena dramático, pero la base absoluta en 2026 sigue siendo pequeña —8300 Tbit es un error redondeable frente a la producción anual combinada de ambas compañías, que supera los 20 000 Tbit por mes en picos—. La verdadera prueba llega al escalar la producción, mantener los rendimientos en nodos de proceso novedosos y competir en precio contra una industria que ya opera a alta temperatura.
La línea de tiempo es más ajustada de lo que parece. La ventana de 2026 a 2030 de Counterpoint se alinea con el momento en que se espera que los robots humanoides pasen de demostradores de laboratorio a despliegues a escala en el piso de fábrica. Esa transición no será gradual. Será abrupta una vez que algunos casos de uso estrella demuestren viabilidad económica —logística en almacenes, manejo de materiales peligrosos, asistencia en el cuidado de ancianos—.
El segundo acto del mercado de la memoria puede que no llegue en la forma que los inversionistas esperan. No serán los clústeres de IA impulsados por HBM dominando la narrativa. Serán millones de máquinas alimentadas por batería, cada una cargando 39 GB de LPDDR, pidiendo memoria en un patrón que se parece más a la electrónica automotriz y de consumo que a la infraestructura de centros de datos. Las compañías que reconozcan este cambio con anticipación —y ajusten sus hojas de ruta de producto en consecuencia— definirán el próximo ciclo.
Samsung y SK Hynix ya están ahí. La pregunta es si logran mantenerse adelante.