Qualcomm acaba de derrotar a Samsung y SK Hynix en el trono de la memoria HBM
Qualcomm anunció que Samsung y SK Hynix ahora están desarrollando activamente una arquitectura de memoria rival junto a la HBM, una señal de que el monopolio de la memoria para IA se está resquebrajando. El movimiento redefine toda la cadena de suministro.
El día que HBM tuvo un rival
En la Conferencia de Tecnología de Deutsche Bank del 26 de septiembre, Durga Malladi, vicepresidenta senior de Qualcomm, reveló algo que la mayoría de las redacciones en inglés pasaron por alto: Samsung y SK Hynix están desarrollando activamente una nueva arquitectura de memoria llamada HBC, y lo hacen justo al mismo tiempo que sus programas de HBM.
Esto no es un reconocimiento diplomático de la competencia. Son dos de los mayores fabricantes de memorias del mundo apostando con fuerza por un diseño que Qualcomm enmarcó explícitamente como un reemplazo del HBM.
El contexto importa. En el evento para inversores de Qualcomm en junio, el vicepresident senior Tony Palkas argumentó que el modelo de GPU más HBM estaba chocando contra un techo rígido. Las GPUs y el HBM movilizan datos de un lado a otro constantemente, generando un calor enorme y consumiendo más energía de lo que el crecimiento de los modelos de IA puede sostener. El HBM, dijo Palkas, tenía límites estructurales. La industria necesitaba otra cosa.
HBC es esa otra cosa.
Qué es exactamente HBC
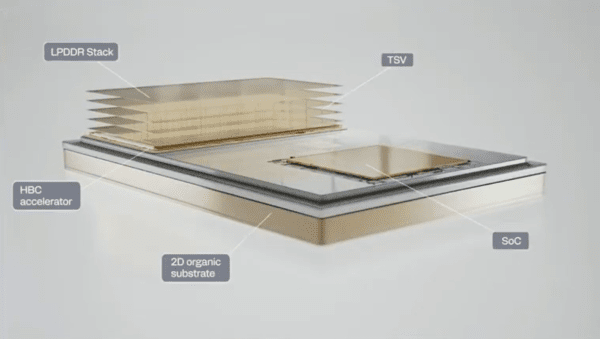
HBC apila varios chips de DRAM de bajo consumo verticalmente sobre un chip de acelerador —lo que Qualcomm llama XPU—, con el die de cómputo sirviendo como base. Los datos se mueven a través del silicio mediante through-silicon vias (TSV), de manera similar al enfoque de apilamiento del HBM, pero la arquitectura desplaza el cómputo más cerca de la memoria en lugar de tratarlos como componentes separados que se pasan datos entre sí.
Las cifras de Qualcomm son agresivas. Con el mismo presupuesto de energía, HBC ofrece seis veces la eficiencia de ancho de banda y seis veces el throughput de procesamiento de tokens en comparación con configuraciones equivalentes de HBM. Frente a sistemas de GPU convencionales, el throughput de tokens bajo restricciones idénticas de energía es hasta ocho veces mayor. Comparado con SRAM —la memoria rápida pero costosa utilizada en algunos aceleradores de IA—, HBC tiene una ventaja en costo total de propiedad.
Malladi confirmó que los productos de primera generación de HBC están programados para envío comercial el próximo año, integrados en el acelerador de IA AI250 de Qualcomm. Una segunda generación, el AI300, está planificada para 2028 con un die de cómputo mejorado diseñado para ampliar la brecha de rendimiento frente al HBM de próxima generación.
La sorpresa fue la reacción de los socios
Aquí es donde la historia se pone interesante para cualquiera que rastree la cadena de suministro de chips de IA.
Malladi dijo que Qualcomm inicialmente esperaba que Samsung y SK Hynix resistieran fuertemente después de la presentación del evento para inversores en junio, que criticaba las limitaciones del HBM. En cambio, ambas compañías se acercaron a Qualcomm con propuestas activas para cooperar en el desarrollo de HBC. Ahora están persiguiendo ambas estrategias en paralelo —compromisos con la hoja de ruta del HBM e ingeniería de HBC— en lugar de elegir un solo camino.
Eso señala un cambio fundamental en cómo los fabricantes de memorias ven sus propios productos. El HBM ha sido su joya de la corona, el diferenciador de alto margen contra Micron y las líneas más antiguas de DRAM. Ver a los dos mayores productores de HBM invertir voluntariamente en una arquitectura alternativa sugiere que ven el dominio del HBM como condicional, no permanente. La pregunta es si la demanda de IA crecerá lo suficiente como para acomodar ambas arquitecturas, o si una desplazará a la otra por completo.
La jugada de Qualcomm: diseñar sin fabricar
Qualcomm no está construyendo HBC en solitario. El papel de la compañía es deliberadamente estrecho: diseña el die de cómputo que se sitúa debajo de la DRAM apilada, proporciona el diseño de integración TSV y maneja la arquitectura a nivel de sistema. Samsung y SK Hynix manejan el apilamiento de chips DRAM. TSMC se encargará del packaging y la integración final.
Esta división del trabajo es estratégica. Qualcomm evita la intensidad de capital de la fabricación de memorias mientras retiene el control sobre la propiedad intelectual que diferencia sus aceleradores. También mantiene a TSMC cerca —una relación que gana importancia a medida que el dominio de TSMC en packaging avanzado enfrenta competencia creciente desde la propia plataforma I-Cube de Samsung y las ambiciones de foundry de Intel.
El primer producto, el AI250, se enviará el próximo año. El segundo, el AI300, llega en 2028 con un die de cómputo más potente. Qualcomm también indicó que la integración de HBC en su CPU para centros de datos Dragonfly C1000 es técnicamente factible, aunque no se dio ningún cronograma.
Por qué esto importa más allá de Qualcomm
HBC se está posicionando como una tecnología de propósito general, no solo una solución para centros de datos. Malladi dijo que Qualcomm está desarrollando factores de forma adecuados para smartphones, tablets, PCs, cascos de realidad extendida y sistemas automotrices —esencialmente cada categoría donde la IA en dispositivo se convierte en un requisito competitivo.
Ese cronograma es consistente con el ciclo típico de productos de Qualcomm: una categoría de dispositivo entra en planificación y discusión hoy, y los productos con HBC llegan a los consumidores Roughly tres años después. Lo que significa que las implicaciones para el consumidor de esta arquitectura no serán visibles hasta 2028-2029.
Pero las implicaciones para la cadena de suministro ya se están desplegando. Si HBC demuestra ser viable a escala, cambia la propuesta de valor de cada actor en el ecosistema de memorias para IA. Los fabricantes de HBM pierden la exclusividad sobre la ranura de memoria de alto ancho de banda. Los diseñadores de aceleradores ganan una alternativa que no requiere el premium de precio del HBM. Las foundries que se especializan en packaging avanzado —TSMC incluida— se vuelven gatekeepers críticos en lugar de proveedores opcionales.
El hecho de que Samsung y SK Hynix estén persiguiendo HBC junto con HBM, en lugar de reemplazarlo, sugiere que el resultado a corto plazo es la coexistencia. Pero la coexistencia es frágil. Si HBC alcanza paridad de rendimiento con menor consumo de energía y costo, el caso económico del HBM se debilita rápidamente —especialmente para clientes que no pueden justificar el premium del HBM para cargas de trabajo de inferencia que no exigen throughput máximo de entrenamiento.
Quién gana, quién pierde
Qualcomm gana al anclar una nueva arquitectura a su propia hoja de ruta de aceleradores mientras obliga a los fabricantes de memorias a competir en sus términos. Samsung y SK Hynix ganan manteniendo relevancia en un posible panorama post-HBM y preservando relaciones con un diseñador de chips fabless importante. TSMC gana como integrador de packaging, aunque su margen depende de que HBC no sea absorbido por las propias capacidades de packaging de Samsung con el tiempo.
Los proveedores de HBM distintos de Samsung y SK Hynix —notablemente Micron— enfrentan la amenaza más fuerte. Si HBC se convierte en una alternativa creíble, el poder de fijación de precios de HBM de Micron se debilita independientemente de sus méritos técnicos. NVIDIA, que ha apostado pesadamente a diseños de GPU dependientes de HBM, también enfrenta riesgo a largo plazo si la industria se desplaza hacia arquitecturas de cómputo near-memory que no requieren HBM en absoluto.
Los fabricantes de chips chinos que observan esto desarrollarse desde la distancia tienen otra variable que considerar: la cadena de suministro de HBC, aunque menos concentrada que la del HBM, aún depende de TSMC para el packaging final. Eso crea tanto una oportunidad como una restricción.
Qué sigue
Vigila de cerca el cronograma de envío del AI250. Los volúmenes de producción del próximo año indicarán si Samsung y SK Hynix están invirtiendo en HBC por convicción genuina o simplemente cubriéndose contra el apalancamiento de Qualcomm. Observa si otros diseñadores de aceleradores —AMD, Intel o incluso NVIDIA— adoptan HBC o se repliegan al HBM. Observa si la arquitectura llega a dispositivos de consumo para 2028 como sugiere el cronograma de Qualcomm, o si la complejidad de fabricación retrasa el despliegue.
Una cosa es clara: la suposición de que HBM permanecería como el rey indiscutido de las memorias para IA ya no está garantizada. Qualcomm acaba de darles a Samsung y SK Hynix una razón para construir una alternativa —y al hacerlo, cambió la forma del mercado que estaban destinadas a proteger.