高通刚刚联手三星、SK海力士,向HBM的王座发起挑战
高通宣布三星和SK海力士正在开发一种与HBM竞争的新型内存架构——AI内存垄断正面临裂痕,这一举动将重塑整个供应链。
HBM迎来挑战者的一天
9月26日,在德意志银行科技大会上,高通高级副总裁Durga Malladi透露了一个大多数英文媒体版面错过的消息:三星和SK海力士正在积极开发一种名为HBC的新型内存架构——而且他们正与各自的HBM项目同步推进。
这不是对竞争客气的承认。这是全球两家最大的内存制造商,押注于一种被高通明确定位为HBM替代方案的设计。
背景至关重要。今年6月高通的投资者日上,高级副总裁Tony Palkas指出,GPU加HBM的模式正在触及硬天花板。GPU与HBM之间不断来回搬运数据,产生巨大热量,耗电量远超AI模型增长所能承受的范围。Palkas表示,HBM存在结构性瓶颈,行业需要另一种方案。
HBC就是那个"另一种方案"。
HBC到底是什么
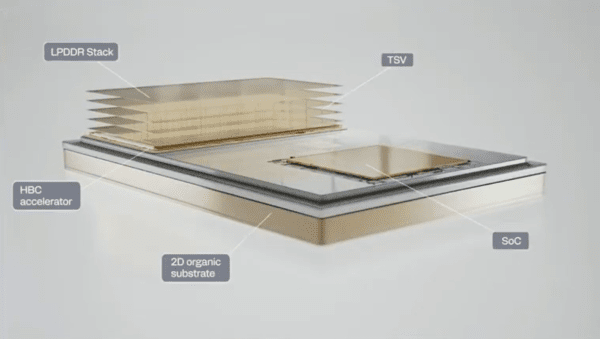
HBC将多颗低功耗DRAM芯片垂直堆叠在一颗加速器芯片——高通称之为XPU——之上,计算晶圆充当基础。数据通过硅通孔(TSV)在硅片内部传输,与HBM的堆叠方式类似,但架构将计算更接近内存,而非将两者视为彼此传递数据分离组件。
高通的数字相当激进:在相同的功耗预算下,HBC的带宽效率是等效HBM配置的六倍,token处理吞吐量也高出六倍。与传统GPU系统相比,在相同功耗约束下的token吞吐量最高可达八倍。与SRAM——某些AI加速器中使用的快速但昂贵的内存——相比,HBC在全生命周期成本上占据优势。
Malladi证实,第一代HBC产品计划于明年投入商业出货,集成于高通AI250 AI加速器之中。第二代产品AI300计划于2028年推出,配备增强型计算晶圆,旨在进一步扩大与下一代HBM之间的性能差距。
最让人意外的是合作伙伴的反应
对于密切关注AI芯片供应链的人来说,故事到这里开始变得有趣。
Malladi表示,高通最初预期在6月投资者日上批评了HBM的局限性之后,三星和SK海力士会激烈反弹。然而,两家公司反而主动找到高通,提出就HBC开发展开合作的积极提案。他们现在采取双轨并行的策略——既承诺HBM路线图,又推进HBC工程——而不是二选一。
这标志着内存制造商对自身产品的看法发生了根本性转变。HBM一直是他们的皇冠明珠,是与美光及传统DRAM产品线拉开差距的高利润差异化利器。看到两家最大的HBM厂商愿意主动投资一种替代架构,说明他们认为HBM的统治地位是条件性的,而非永久性的。问题是,AI需求是否会大到足以同时容纳两种架构,还是其中一种将完全取代另一种。
高通的策略:设计而不制造
高通并非独自打造HBC。该公司的角色被有意收窄:它设计堆叠DRAM下方的计算晶圆,提供TSV集成设计,并负责系统级架构。三星和SK海力士负责DRAM芯片堆叠。台积电将管理封装和最终集成。
这种分工具有战略意义。高通避开了内存制造的重资本投入,同时保留了为其加速器提供差异化的知识产权。这也让高通与台积电的关系更加紧密——随着台积电在先进封装领域的主导地位面临三星自身I-Cube平台和英特尔代工野心的日益挑战,这种关系愈发重要。
首款产品AI250将于明年出货。第二款AI300将于2028年推出,搭载更强大的计算晶圆。高通还表示,将HBC集成到其Dragonfly C1000数据中心CPU在技术上可行,但未给出时间表。
为何超越高通本身的意义
HBC被定位为通用技术,而非仅面向数据中心的解决方案。Malladi表示,高通正在开发适用于智能手机、平板电脑、个人电脑、扩展现实头显以及汽车系统的形态规格——基本上涵盖了设备端AI成为竞争优势必要条件的每一个品类。
这一时间表与高通典型的产品周期一致:一个设备品类今天进入规划和讨论阶段,搭载HBC的产品大约在三年后到达消费者手中。也就是说,这项架构的消费者层面的影响,要到2028至2029年才会显现。
但供应链层面的影响已经在展开。如果HBC在大规模上被证明可行,它将改变AI内存生态中每个参与者的价值主张。HBM厂商将失去对高带宽内存赛道的独家垄断。加速器设计方获得了一种无需支付HBM溢价的选择。专注先进封装的代工厂——包括台积电在内——将成为关键守门人,而非可选供应商。
三星和SK海力士选择将HBC与HBM并行推进而非取而代之,这表明短期内的结果是共存。但共存是脆弱的。如果HBC在更低功耗和成本下达到性能持平,HBM的经济性将迅速弱化——尤其对于那些无法为推理工作负载的HBM溢价提供合理说明的客户,这些工作负载并不要求峰值训练吞吐量。
谁赢谁输
高通赢在将新架构锚定到自身的加速器路线图上,同时迫使内存制造商在其设定的条件下竞争。三星和SK海力士赢在维持了在潜在后HBM时代的存在感,以及与一家头部无晶圆芯片设计商的深厚关系。台积电作为封装集成方同样受益,尽管其利润率取决于HBC不会随时间被三星自身的封装能力所吸收。
除三星和SK海力士之外的HBM供应商——尤其是美光——面临最严峻的威胁。如果HBC成为一种可信的替代方案,无论其技术优劣如何,美光的HBM定价权都将削弱。重注押在HBM依赖型GPU设计上的英伟达,如果行业转向不需要HBM的近内存计算架构,也同样面临长期风险。
在远处观望的中国芯片厂商还需要考虑另一个变量:HBC的供应链虽然不像HBM那样高度集中,但仍依赖台积电进行最终封装。这既是机会也是约束。
接下来会发生什么
密切关注AI250的出货时间表。明年的产量数据将表明,三星和SK海力士是在HBC上投入真金白银还是仅仅在对冲高通的议价筹码。观察其他加速器设计方——AMD、英特尔、甚至英伟达——会选择拥抱HBC还是继续押注HBM。关注这项架构是否能按高通的时间表在2028年进入消费设备,还是会因制造复杂性而推迟部署。
有一点是清晰的:HBM作为AI内存无可争议之王的假设,已不再是板上钉钉。高通刚刚给了三星和SK海力士一个建造替代方案的动机——而正是在这一过程中,改变了他们原本应该守护的市场格局。