机器人DRAM或催生半导体第二超级周期
人形机器人的内存需求预计到2030年将增长20倍,为三星和SK海力士带来变革性新需求——但功耗限制使其更偏好LPDDR而非HBM,将重塑内存格局。
第二个超级周期正在到来——但它的燃料是LPDDR,而非HBM
内存行业在过去两年里乘着数据中心和AI训练掀起的热浪前行。然而一股新的需求来源正在形成,或将重新定义半导体未来十年的增长轨迹:人形机器人。
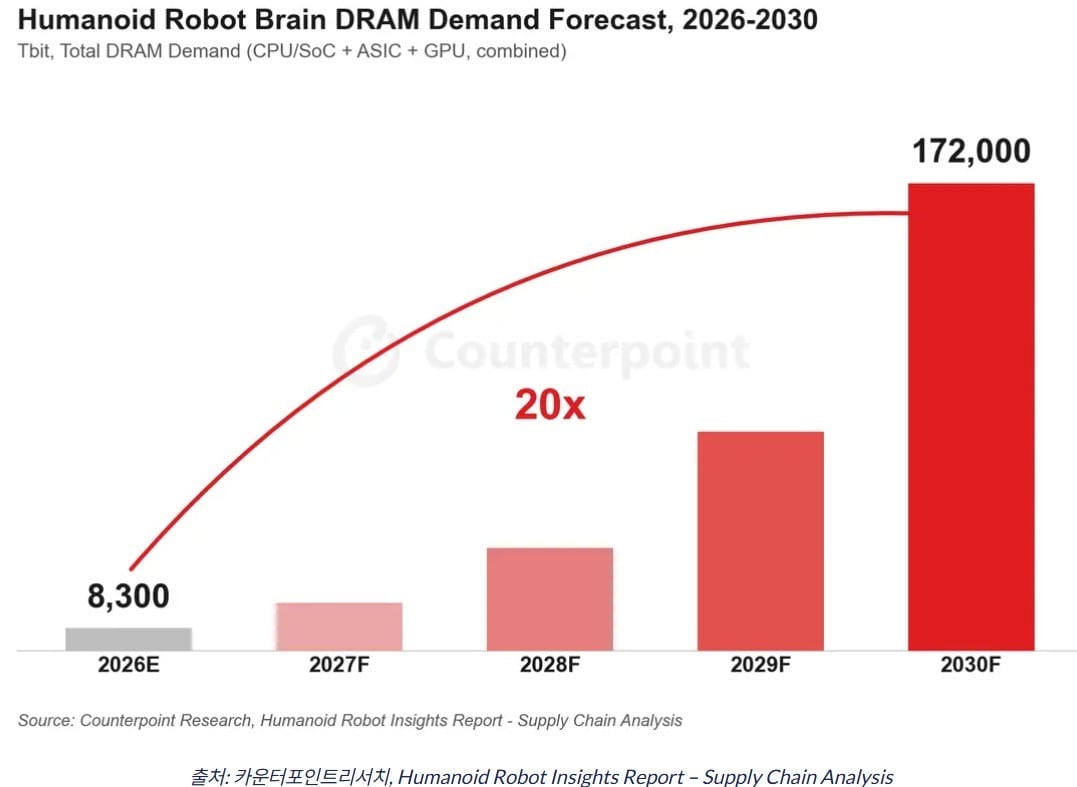
据Counterpoint Research预测,2026年至2030年间,全球人形机器人对DRAM的需求预计将激增近20倍——从约8,300 Terabit飙升至约172,000 Terabit。这一数字听起来很抽象,直到你将其换算到单台设备上。预计每台机器人承载的混合DRAM负载将从2026年的19 GB翻倍至2030年的39 GB。
这不是一个投机性的边缘预测。它反映的是机器人处理信息方式的结构性架构转变,而且对三星电子(Samsung Electronics)和SK海力士(SK Hynix)尤为重要,因为这两家公司正是最有能力供应该类产品的一方。
大脑正在进化——它急需更多内存
机器人架构历来是分层的:不同的模块独立处理视觉、导航和电机控制。而当下的趋势正坚定地走向端到端系统——摄像头画面、LiDAR点云、触觉传感器数据等多模态输入被融合进统一表征空间,并直接映射为动作输出。
这一转变消除了中间处理的开销,却让芯片内存需求成倍放大。每一条传感器流必须同时缓冲;每一次推理都必须实时完成,没有卸载至云端服务器的奢侈。
还有“世界模型”——即对物理世界如何响应动作的内部模拟。部署和运行这些模型需要现有机器人设计尚未具备的存储与算力容量。给机器人栈加入世界模型,是从“应对当下”迈向“预判未来”的区别。而这预判,是消耗内存的。
功耗困境:为何HBM不是答案
这里出现了关于AI内存需求的老生常谈的局限所在。数据中心AI依赖HBM——带宽极高,但功耗同样惊人。相比之下,人形机器人靠电池运行。
美光科技(Micron)首席执行官Sanjay Mehrotra在4月30日举行的美光2026财年第四季度财报电话会上清楚阐明了这一点。他指出,L4+自动驾驶汽车通常需要200 GB以上的内存和数TB的存储空间,他预计人形机器人也将落在类似的量级。
但他没有明说、同样重要的推论是:电池供电系统无法承受HBM的高功率预算。至少在2030年前,机器人市场会更激进地拉动LPDDR系列DRAM和高容量NAND,而非HBM。
这对三星和SK海力士而言是一个关键分野。两家公司都在HBM上重仓押注,将其视为高端增长点,但LPDDR仍是其核心能力所在,且有着不同的利润率逻辑和更为宽松的竞争格局。如果机器人成为走量的驱动力而非小众需求,那么能大规模稳定交付LPDDR的企业将更受奖赏。
已有分析师将3D DRAM视为该领域的一个中长期方向。能否落地取决于良率和成本——但前进的方向是明确的。
这对韩国内存巨意味着什么
三星公布的第三季度营业利润为107.4万亿韩元(约760亿美元),同比增长782.5%,营收达195万亿韩元,营业利润率约55.1%。SK海力士将于5月28日发布第三季度财报,市场预期其营收为98.5万亿韩元、营业利润77.2万亿韩元——意味着营业利润率接近78.3%。
这些数据令人惊叹,且很大程度上归功于AI数据中心需求推高的DRAM价格。但面向机器人等级的内存需求将在出货量上施加第二波结构性向上压力,这与AI训练集群的需求并不相同。
数据中心内存需求集中且呈现波动性,主要集中在少数几家超大规模云厂商。而机器人内存需求则分散于数以千计的制造商——波士顿动力(Boston Dynamics)、Figure AI、敏捷机器人(Agility Robotics)、现代摩比斯,以及不断涌入的中国和日本新玩家。多元化的需求比单一客户的资本开支周期更具韧性。
此外,这种需求还具备数据中心采购不具备的持续性特征。机器人制造商为一款原型机购买DRAM,最终会过渡到稳态批量生产。客户群由此复利式增长。
赢家、输家以及接下来会发生什么
三星和SK海力士是最直接的受益者。两家都拥有深厚的LPDDR产品组合,以及在不大幅增加资本开支(除既有节点迭代外)的情况下吸收新增出货的晶圆产能。它们在DRAM领域的中国对手——长江存储和长鑫存储——仍远远落后;两者主要聚焦NAND和成熟制程DRAM,而非机器人制造商将指定的先进LPDDR节点。
美光同样受益于整体内存上行周期,但在机器人细分领域的窗口相对较窄。它与Figure、波士顿动力等西方机器人开发商的关系为其提供了立足点,然而受功耗约束的应用特性意味着它将在LPDDR交付上展开竞争,而非HBM差异化。
三星和SK海力士的风险在于执行。20倍的 demand 增幅听起来很震撼,但2026年的绝对基数仍然很小——8,300 Tbit在两家公司合计月产能(峰值超20,000 Tbit)面前几乎只是零头。真正的考验在于扩大量产、维持新制程节点的良率,以及在已经火热的行业环境中保持有竞争力的定价。
时间窗口比看起来更紧迫。Counterpoint给出的2026至2030年阶段,正与人形机器人从实验室演示走向工厂规模部署的预期时间重合。这一过渡不会循序渐进——一旦少数旗舰用例证明经济可行性,变化将是突发的,例如仓储物流、危险物料处理和养老陪护。
内存市场的第二幕可能并非投资者所预期的模样。它不会是由HBM驱动的AI集群主导叙事,而会是数百万台依靠电池运转的设备——每台携带39 GB的LPDDR——以一种更贴近汽车和消费电子而非数据中心基础设施的方式向内存“索要”资源。那些早早识别这一转变并据此调整产品路线的公司,将定义下一个周期。
三星和SK海力士已经站在这里。问题是,它们能否继续领跑。