Samsung, la canaria en el mercado en caída de Corea
El motor exportador de Corea se choca contra un muro mientras los choques en Oriente Medio envían el petróleo por encima de los 90 dólares y los rendimientos de los bonos suben justo antes de la temporada de resultados. Samsung y SK Hynix lideran las ventas.
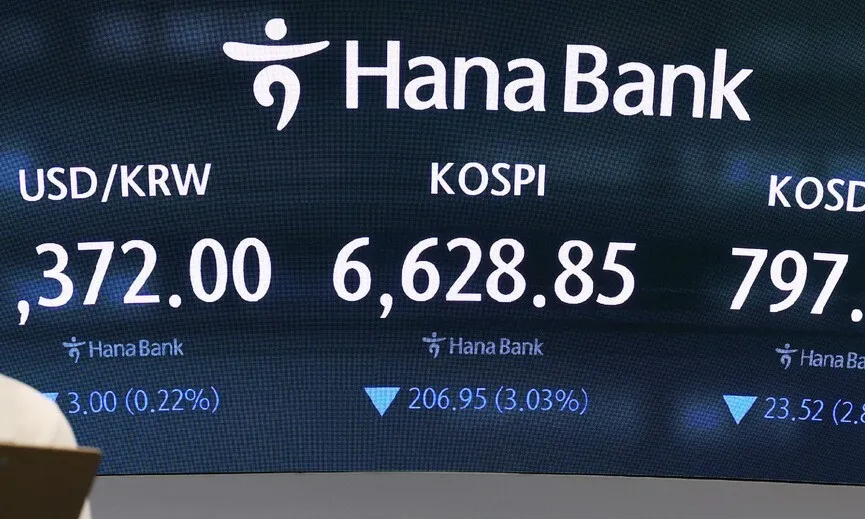
El KOSPI acaba de registrar una caída del 2,5 %. Este es el peor momento posible.
El KOSPI abrió con una caída cercana al 3,1 % el lunes por la mañana, recuperó terreno para cerrar con una pérdida del 2,5 % y se mantuvo ahí: todo antes de que la mayoría de los inversores estadounidenses se conectarán a sus terminales. Samsung Electronics cayó un 2,87 % hasta 253.500 wones. SK Hynix perdió un 2,89 % hasta 1,644 millones de wones. De aproximadamente 879 acciones en negociación en el mercado, 709 estaban en rojo. Los únicos destellos de luz fueron un puñado de nombres financieros como KB Financial y Shinhan Financial, cada uno registrando una subida moderada del 1 %.
El detonante inmediato es conocido: EE. UU. atacó el sur de Irán el domingo, e Irán respondió con misiles y drones dirigidos a bases estadounidenses en toda la región. Pero el daño al mercado no es simplemente una reacción a los titulares. Es un golpe estructural a una economía que ha apostado durante los dos últimos años a la energía barata y al dinero fácil para sostener sus exportaciones.
El petróleo por encima de los 90 dólares de nuevo — y eso lo cambia todo para Corea
El West Texas Intermediate cerró en 90,22 dólares por barril, un alza del 5,2 %. El crudo Brent cerró en 94,65 dólares, un incremento del 4,6 %. Cada lectura importa por separado. Juntas, señalan que Medio Oriente ya no es un riesgo distante y que la interrupción del suministro ya está precificada a corto plazo.
Para Corea del Sur —el quinto mayor importador de energía del mundo—, cada dólar por encima de los 90 dólares en crudo representa aproximadamente 600 millones de dólares en costos adicionales de importación por mes. La cuenta corriente del país, que ha sido un salvavidas a través de ciclos repetidos de subidas de tasas, se estrecha rápidamente cuando las facturas de energía se disparan. Un superávit comercial que se ve manejable con petróleo a 75 dólares comienza a sostener algo mucho más ajustado a 90 dólares. Eso no es especulación. Es la aritmética que los bancos centrales de toda Asia ya tienen en sus hojas de cálculo.
Las perspectivas de inflación de Corea se deterioran de inmediato. El Banco de Corea ha estado transitando por un sendero estrecho entre apoyar el crecimiento y mantener el won estable. Si la inflación importada se reacentúa, el BoK pierde margen para recortar tasas, y el won —ya volátil— enfrenta nuevas presiones de venta. Ambos escenarios aprietan a las multinacionales coreanas que se endeudan en dólares y venden en wones.
Los bonos suben junto con el petróleo — y eso es peor
El número más relevante del lunes puede que no sea ni el petróleo. Los rendimientos de los bonos gubernamentales a largo plazo en EE. UU., Japón y el Reino Unido se movieron al alza simultáneamente, impulsados por el mismo temor a la inflación. Cuando el petróleo y las tasas suben juntos, el mercado está precificando un escenario de estanflación en lugar de un simple shock de demanda. Esa distinción importa enormemente para las valoraciones bursátiles.
Las acciones de crecimiento reciben un doble golpe. Sus ganancias futuras se descuentan a una tasa más alta, y el crecimiento de los ingresos que sostiene esas ganancias parece menos probable en un mundo de menor crecimiento. La concentración del mercado coreano en tecnología y semiconductores hace que esta exposición sea aguda. El KOSPI no es una cartera diversificada. Es una apuesta concentrada a la demanda global de chips, pantallas, baterías y automóviles —todos los cuales se frenan cuando los costos de endeudamiento suben y los gastos energéticos se comen los márgenes corporativos.
Samsung y SK Hynix: la temporada de ganancias se cruza con un shock
Samsung Electronics y SK Hynix juntos representan aproximadamente un tercio de la capitalización bursátil del KOSPI. Cuando caen, el índice cae con ellos. Sus descensos del 2,9 % el lunes no fueron aislados. Son la forma en que el mercado está reclasificando ambas compañías contra un panorama macro empeorado justo cuando los inversores están a punto de leer sus informes de ganancias.
La demanda de semiconductores ha sido desigual. Los precios de la memoria se han recuperado del fondo de 2023, pero la recuperación siempre ha dependido de que el crecimiento global se mantenga resiliente. El petróleo más alto y las tasas más altas socavan precisamente esa suposición. La demanda impulsada por la IA para memoria de alto ancho de banda es real, pero es un segmento estrecho dentro de una historia cíclica en general. Si el gasto de capital corporativo se suaviza porque los costos de endeudamiento se mantienen elevados por más tiempo, tanto el negocio de foundry de Samsung como los envíos de DRAM de SK Hynix enfrentarán vientos en contra que no tienen nada que ver con la geopolítica y todo que ver con un ciclo financiero global que se está ajustando.
El ángulo de la temporada de ganancias es la parte que la cobertura en inglés tiende a pasar por alto. Los analistas coreanos y los inversores minoristas domésticos ingresan a este trimestre con poco margen para el error. Un solo incumplimiento de ganancias o un recorte en las guías, amplificado por un entorno de rendimientos en ascenso, puede acelerar las ventas mucho más allá de lo que los datos macro por sí solos justificarían. Esa es la dinámica que transforma un gap-down del 2 % en un desalojo sostenido.
Lo que los bancos acertaron — y lo que se perdieron
Las ganancias del 1 % de KB Financial y Shinhan Financial son el movimiento esperado en un entorno de tasas en aumento y petróleo disparado. Los prestamistas se benefician de márgenes de interés netos más amplios cuando las tasas de política se mantienen más altas por más tiempo. Pero este es un cobertura estrecha. Las ganancias bancarias no compensan la exposición de la economía más amplia a la energía costosa y a la demanda externa más débil.
La investigadora de Kiwam Securities, Han Ji-young, captó la forma más simple de leer el día: las variables macro, incluido el petróleo y los rendimientos de los bonos, se han vuelto inusualmente sensibles. En términos sencillos, al mercado se le ha acabado el apetito por las malas noticias. Cada nuevo dato —un dólar más fuerte, un印 de IPC más caliente, un estallido geopolítico— golpea con más fuerza que el anterior porque no queda holgura en el sistema.
Qué ocurre después
La pregunta inmediata es si la venta del lunes es una reacción a los titulares o el inicio de un ciclo de reclasificación. Los números hasta ahora sugieren lo segundo. El petróleo está por encima de los 90 dólares. Los rendimientos están subiendo en tres mercados importantes de bonos. El KOSPI no solo ha caído: ha caído mientras todos los sectores participaban. Ese no es un rebote técnico esperando ocurrir. Ese es un cambio estructural en las primas de riesgo.
Para Samsung y SK Hynix, las próximas semanas serán decisivas. Los informes de ganancias que reconozcan el deterioro macro sin ofrecer una ruta clara para la defensa de los márgenes invitarán a más ventas. Las empresas que puedan señalar poder de fijación de precios, control de costos o resiliencia de la demanda más allá del fondo cíclico mantendrán terreno. El mercado recompensará a las segundas y castigará a las primeras con una ferocidad que no tiene nada que ver con los fundamentos y todo que ver con dónde se asienta la prima de riesgo.
El motor de exportaciones de Corea está funcionando con menos cilindros de lo que estaba hace seis meses. El shock de Medio Oriente no rompió el motor. Solo quitó el último bit de colchón.