三星是韩国跳水市场中的一只金丝雀
中东冲击令油价突破90美元,债券收益率走高,正值财报季前夕,韩国的出口引擎正撞墙。三星和SK海力士引领了抛售潮。
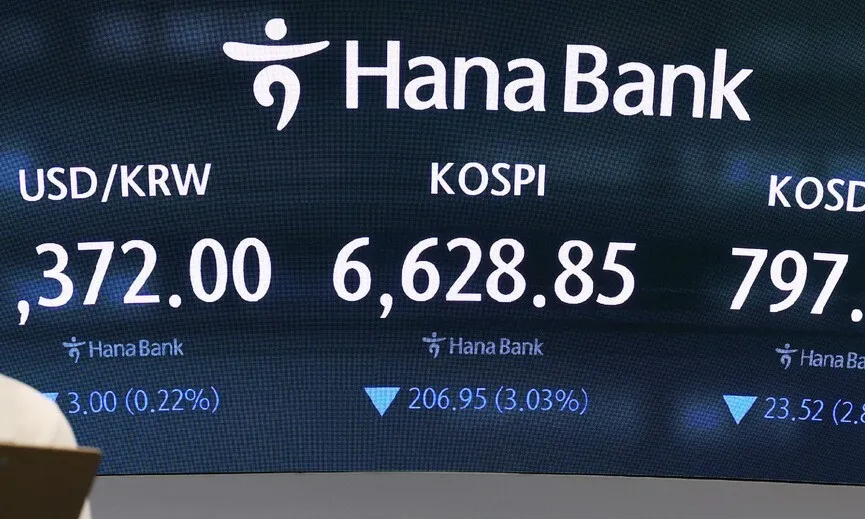
韩国KOSPI指数暴跌2.5%,时机糟糕透顶
周一早盘,韩国综合股价指数(KOSPI)开盘大跌近3.1%,随后收复部分失地,最终收跌2.5%,在整个美东投资者开盘前便已定调。三星电子下跌2.87%,报253,500韩元;SK海力士下跌2.89%,报164.4万韩元。在约879只上市股票中,709只下跌。唯一的亮点是KB金融和新韩金融等少数金融股,各自小幅上涨约1%。
直接导火索很熟悉:美国周日对伊朗南部发动袭击,伊朗随即以导弹和无人机反击该地区的美军基地。但市场的损伤并非简单的头条新闻反应,而是对过去两年依赖廉价能源和宽松资金支撑出口的经济体的一次结构性打击。
油价重返90美元以上——这对韩国意味着一切改变
西德克萨斯中质原油(WTI)收于每桶90.22美元,上涨5.2%;布伦特原油收于94.65美元,上涨4.6%。两项读数各自重要,合在一起则传递出一个信号:中东已不再是遥远的风险,供应中断已在短期内被定价。
对于全球第五大能源进口国韩国而言,原油每高于90美元一桶,每月就将额外增加约6亿美元的进口成本。韩国的经常账户一直是抵御多轮加息周期的生命线,但能源账单飙升时,这一余额迅速收窄。在75美元油价下看似可控的贸易顺差,到90美元时便开始捉襟见肘。这不是猜测,而是亚洲各国央行损益表上早已存在的算术。
韩国的通胀前景立刻恶化。韩国银行一直在支持增长与维护韩元稳定之间走钢丝。若输入性通胀重新加速,韩银将失去降息空间,而已经波动不已的韩元将面临新一轮抛售压力。两种结果都将挤压那些借美元、卖韩元的韩国跨国企业。
债券收益率与油价同步走高——这才是更坏的信号
周一更值得关注的数字或许根本不是油价本身。美国、日本和英国的长期国债收益率同时走高,同样由通胀担忧驱动。当油价和利率同步飙升时,市场定价的不是简单的需求冲击,而是滞胀情景。这一区分对股票估值意义重大。
成长股遭遇双重打击。未来收益以更髙的折现率折现,而在增速更慢的世界中,支撑这些收益的营收增长也显得愈发渺茫。韩国市场在科技和半导体领域的高度集中,使这种敞口尤为严峻。KOSPI不是一个分散化的投资组合,而是一次对全球芯片、显示屏、电池和汽车需求的集中下注——而这些行业在借贷成本上升、能源支出侵蚀企业利润率时都会放缓。
三星与SK海力士:财报季撞上宏观冲击
三星电子和SK海力士合计占KOSPI市值的约三分之一。它们抛售时,指数随之下挫。周一2.9%的跌幅并非孤立事件。这是市场在投资者即将阅读财报之际,对这两家公司在更糟糕宏观背景下的重新定价。
半导体需求一直不均衡。内存价格已从2023年的低谷中恢复,但这种恢复始终依赖于全球增长保持韧性。更高的油价和更高的利率恰恰动摇了这一前提。AI驱动的高带宽内存需求确实存在,但它在整体周期性故事中只是一条狭窄的尾部。如果企业资本支出因借贷成本长期高企而疲软,三星的代工业务和SK海力士的DRAM出货量都将面临阻力——这与地缘政治无关,而与全球金融周期的收紧有关。
财报季这个角度是英文报道往往忽略的部分。韩国分析师和国内零售投资者进入本季度时容错空间本就狭窄。一次业绩不及预期或指引下调,在高收益率环境的放大下,足以引发远超宏观数据本身所能解释的抛售。这正是2%的跳空低开演变为持续恐慌性抛售的动力机制。
银行做对了什么,又错过了什么
KB金融和新韩金融1%的涨幅,是利率上升、油价飙升环境下的预期走势。当政策利率维持高位更长时间时,贷款机构从更宽的净息差中受益。但这只是一道狭窄的对冲。银行利润无法抵消更广泛经济体对昂贵能源和疲弱外部需求的敞口。
基瓦证券研究员韩智英(音)用最简单的方式概括了当天的行情:包括油价和债券收益率在内的宏观变量已变得异常敏感。说白了,市场对坏消息已经没有胃口。每一个新的数据点——更强的美元、更髙的CPI、地缘政治升温——都比上一次更沉重地砸下来,因为系统中已没有任何缓冲空间。
接下来会发生什么
眼前的问题是,周一的抛售是头条驱动的短期反应,还是重新定价周期的开始。目前的数字指向后者。油价已突破90美元。三大主要债券市场的收益率都在走高。KOSPI不独独下跌,而是几乎所有板块都参与了下跌。这不是等待技术性反弹的情形。这是风险溢价发生结构性转变的信号。
对三星和SK海力士而言,未来几周将是决定性时刻。那些承认宏观恶化却未能提供清晰毛利率防御路径的财报,将招致进一步抛售。能够展示出定价权、成本控制能力或周期底部之外的需求韧性的企业则将稳住阵脚。市场将奖励后者,严惩前者——其猛烈程度与基本面无关,只与风险溢价最终的落脚点的远近相关。
韩国的出口引擎转得比六个月前慢得多。中东冲击没有击垮这台引擎,只是抽走了最后一块缓冲垫。