El trimestre de 100 billones de wones de Samsung es solo el principio
Samsung Electronics se encamina hacia un tercer trimestre récord, con beneficios operativos que superarán los 100 billones de wones, impulsados por un auge en las ventas de HBM que está transformando la cadena de suministro global de chips de IA y intensificando la rivalidad con SK Hynix.
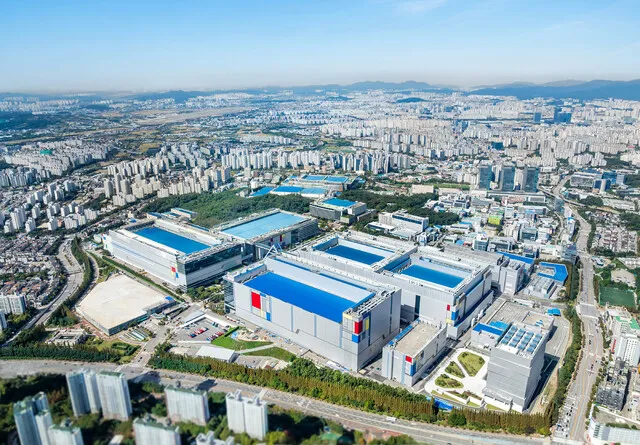
El número que lo cambia todo
Samsung Electronics está a punto de lograr algo que ninguna empresa coreana ha achieved jamás en un solo trimestre: reportar una utilidad operativa superior a 100 billones de wones. No hablamos de ganancia anual, sino de un periodo de tres meses. Según las estimaciones consensuadas de ocho casas de broker recopiladas por Yeopon Informatics, la utilidad operativa del tercer trimestre de Samsung se ubicará en aproximadamente 106,99 billones de wones, con ingresos que rozarán los 200 billones de wones. Kiwoom Securities prevé 107 billones de wones; Shinhan Securities proyecta 105 billones de wones. El récord trimestral anterior era el propio segundo trimestre de Samsung, con 89,2 billones de wones, una cifra que también había sorprendido a los analistas apenas semanas antes.
Para ponerlo en perspectiva, la utilidad operativa anual completa de Samsung en 2024 fue de 43,6 billones de wones. Este único trimestre podría nearly duplicar el total del año anterior completo. Ningún trimestre en la historia moderna de Samsung se había acercado siquiera a esta.threshold. El legendario giro de la compañía bajo Jay Y. Lee y su equipo directivo — que sacó a la división de semiconductores de una crisis devastadora de HBM2e — ha culminado en un momento que reescribe la línea base histórica.
Esto no es un superávit marginal. Es una ruptura estructural.
Por qué HBM4 es la verdadera historia
El número destacado no sería posible sin un producto específico: HBM4, el chip de memoria de alta banda de última generación de Samsung. HBM es la VRAM sin la cual los centros de datos de IA no pueden funcionar. Cada clúster de GPU NVIDIA, cada acelerador personalizado de IA, cada nodo de inferencia empresarial lo requiere. La elasticidad de demanda para HBM en el stack de infraestructura de IA es efectivamente cero: los compradores pagarán lo que sea necesario porque no existe sustituto a los niveles de throughput y densidad requeridos.
La producción de HBM4 por parte de Samsung ya está en pleno funcionamiento y la trayectoria de ventas es agresiva. KB Securities estima que los ingresos por HBM4 en el tercer trimestre más que triplicarán respecto al trimestre anterior. En la segunda mitad del año, se proyecta que HBM4 represente más del 60 por ciento de las ventas totales de HBM de Samsung. Y esto no es una anomalía de un solo trimestre. KB Securities también espera que los ingresos por HBM4 en 2027 se dupliquen año tras año, lo que indica que el impulso está siendo impulsado por compromisos contractuales duraderos en lugar de compras oportunistas al contado.
La implicación para la cadena de suministro global es directa y de gran alcance. Samsung ya no está jugando acatch up en HBM. Se está moviendo a un ritmo que obligará tanto a clientes como a competidores a recalibrar sus expectativas, su planificación de capacidad y sus modelos financieros. NVIDIA y otros fabricantes de GPU han dependido históricamente de SK Hynix como su principal proveedor de HBM, una dependencia que otorgaba a SK Hynix un enorme poder de negociación. La aceleración de Samsung cambia el cálculo para cualquiera que asumiera que el suministro de HBM permanecía concentrado en las manos de un solo proveedor. Las estrategias de doble abastecimiento que antes eran aspiracionales se están volviendo necesidades operativas, y Samsung está posicionada para capturar una participación significativa de ese cambio.
Más allá de la dinámica inmediata entre proveedores, el éxito de HBM4 tiene implicaciones de segundo orden para el negocio de foundry de Samsung. La compañía ha luchado durante mucho tiempo para convencer a los diseñadores de chips de IA fabless de confiar en sus nodos de proceso, pero una tubería probada de HBM4 demuestra capacidad de embalaje avanzado e integración 3D que los clientes de foundry encuentran difícil de ignorar. Memoria y foundry han operado históricamente como divisiones separadas dentro de Samsung; el protagonismo de HBM4 puede acelerar los esfuerzos internos para integrar ambos más estrechamente, creando una propuesta de tienda única para fabricantes de chips de IA que buscan tanto fabricación de lógica como co-diseño de memoria de alto rendimiento.
La competencia con SK Hynix se intensifica
SK Hynix ha ostentado la corona en HBM de alta gama durante casi tres años. Sus chips HBM3E son ampliamente considerados el estándar de oro para cargas de trabajo de entrenamiento de IA, y la compañía ha cultivado relaciones profundas y adherentes con NVIDIA, AMD y los principales proveedores de nube que construyen aceleradores personalizados. Pero el despegue de HBM4 de Samsung está ocurriendo más rápido de lo que muchos analistas esperaban, y el mercado está respondiendo en consecuencia.
La respuesta de SK Hynix ha sido rápida. La compañía ha anunciado plazos acelerados para su propia producción de HBM4 y se informa que está invirtiendo miles de millones en capacidad adicional de prueba y embalaje para igualar el ritmo de producción de Samsung. Esta escalada competitiva beneficia a la industria en su conjunto: mantiene la disciplina de precios sin que se erosionen y garantiza que los constructores de infraestructura de IA no estén secuestrados por los problemas de rendimiento de un solo proveedor, pero también eleva el piso de intensidad de capital para todos en el negocio.
Esto importa porque el suministro de HBM no es solo una cuestión de política industrial coreana. Es una restricción para todo el despliegue de IA. Los operadores de centros de datos que planifican su capacidad para 2026 y 2027 necesitan saber quién entregará memoria a escala. Si Samsung puede producir HBM4 en volumen de manera creíble, el poder de fijación de precios de los líderes actuales de HBM se debilita. Los compradores ganan ventaja. Los costos de infraestructura de IA podrían caer más rápido de lo anticipado, lo que aceleraría las curvas de implementación en todos los verticales, desde vehículos autónomos hasta aplicaciones de IA generativa.
La dinámica competitiva también está cambiando dentro de Corea. Solo la división de semiconductores de Samsung se proyecta que generará más de 107 billones de wones en utilidad operativa este trimestre, suficiente para compensar pérdidas en el resto del conglomerado. Eso significa que el negocio de memoria ahora está subsidiando efectivamente todo lo demás: desde electrónica de consumo hasta operaciones de foundry hasta inversiones en biotecnología farmacéutica. Para SK Hynix, que permanece más estrechamente enfocada en memoria, la presión por igualar el ritmo de Samsung sin el mismo colchón de diversificación es real. Cualquier desaceleración en la demanda de HBM golpearía a SK Hynix más duro proporcionalmente, haciendo que la ventaja de diversificación actual de Samsung sea una característica estructural más que un viento de cola temporal.
La expansión del clúster Honam señala compromiso gubernamental
El gobierno de Corea del Sur no está observando pasivamente. Park Hong-geun, el Ministro de Estrategia y Finanzas, confirmó en una entrevista reciente que Samsung está avanzando con su cuarta planta de fabricación en el clúster de semiconductores Honam, y que se está considerando expansión adicional si las condiciones del mercado se mantienen. El ministro describió el proyecto como siendo avanzado con urgencia y se comprometió a apoyarlo como uno de los tres mega-proyectos nacionales, incluyendo infraestructura de apoyo como ferrocarriles y carreteras en la región Honam. Esto no es apoyo simbólico. Es asignación de recursos a nivel de gabinete, con compromisos presupuestarios que se extienden mucho más allá del propio sitio de semiconductores.
Lo que esto revela es cuán profundamente Corea del Sur ha apostado por los semiconductores como el ancla de su estrategia económica. El clúster Honam está diseñado para descentralizar una industria que ha estado concentrada alrededor de la región capitalina, tanto para reducir el riesgo geográfico como para estimular economías regionales que se han rezagado detrás del crecimiento de Seúl. Si bien esa diversificación geográfica ofrece resiliencia a largo plazo o simplemente dispersa los mismos riesgos en más sitios sigue siendo una pregunta abierta. Pero la voluntad política detrás de esto es inequívoca, y señala que el gobierno ve el dominio de memoria de Samsung como inseparable de la seguridad económica nacional.
La expansión de Honam también lleva significado geopolítico. Corea del Sur se está posicionando como una alternativa confiable a Taiwán para la fabricación de chips avanzados, una narrativa que ha ganado tracción entre gobiernos occidentales preocupados por los riesgos de escalada en el Estrecho de Taiwán. La capacidad de Samsung para escalar la producción fuera de los corredores tradicionales de semiconductores de las provincias de Gyeonggi y Chungcheong refuerza ese posicionamiento, incluso mientras la compañía debe equilibrar la diversificación contra las eficiencias de aglomeración que históricamente han hecho que las operaciones concentradas sean tan productivas.
Qué sigue
Si Samsung cumple con estas estimaciones, la utilidad operativa anual podría superar los 350 billones de wones, superando el ingreso total del año pasado de 333 billones de wones. Ese tipo de año marcaría el período más rentable de Samsung desde la crisis financiera de 1997, si no de toda su historia. Las implicaciones se extienden mucho más allá del balance de la compañía. Un Samsung rentable a esta escala refuerza el won coreano, ejerce presión alcista sobre los precios de los activos nacionales y fortalece la posición fiscal de un gobierno que ha estado desplegando programas masivos de subsidios para sostener el sector de semiconductores.
Pero varias variables podrían alterar la trayectoria. Los precios generales de la memoria están mostrando signos de desaceleración, según informes de broker, incluso mientras HBM continúa subiendo. Esta divergencia sugiere que el motor de beneficios de Samsung se está volviendo cada vez más estrecho: dependiente de la fijación de precios premium de HBM mientras los márgenes de memoria commodita se comprimen. El tipo de cambio won-dólar también se está debilitando, lo que podría comprimir los ingresos reportados cuando se convierten. Los cuellos de botella en la cadena de suministro en embalaje avanzado o capacidad de prueba podrían reducir la producción de HBM4. Y la dimensión geopolítica — controles de exportación, tensión en Taiwán, restricciones a la demanda china — permanece como un riesgo de fondo que ningún pronóstico trimestral captura.
Aún así, la dirección es clara. El súper ciclo de la memoria no está rodando lentamente hacia el regazo de Samsung. Está llegando más rápido de lo que el consenso esperaba, y la compañía está posicionada para capturar más de él que sus rivales. La verdadera pregunta para los próximos doce meses no es si Samsung alcanzará otro hito. Es si SK Hynix y el resto de la industria pueden responder antes de que la ventaja de Samsung se vuelva estructural en lugar de cíclica — antes de que el trimestre de 100 billones de wones deje de ser un primero histórico y comience a ser un estándar que defina lo que es posible en un solo trimestre de rentabilidad impulsada por memoria.