三星100万亿韩元季度只是开始
三星电子第三季度营业利润有望突破100万亿韩元,创下历史新高。HBM销量激增正重塑全球AI芯片供应链,同时加剧与SK海力士的竞争 rivalry。
那个改变一切的数字
三星电子即将实现韩国企业史无前例的单季壮举:报告超过100万亿韩元的营业利润。不是年度利润,而是单季度的三个月。根据Yopon Informatics汇编的八家券商一致预估,三星第三季度营业利润将达约106.99万亿韩元,营收接近200万亿韩元。KIWOO Securities预测为107万亿韩元;新韩证券预计为105万亿韩元。此前的季度纪录是三星自己在第二季度创下的89.2万亿韩元——而那个数字在几周前同样令分析师震惊。
换个角度看,三星2024年全年营业利润为43.6万亿韩元。仅这一个季度就几乎追平上一年的全部总和。在现代三星历史上,没有任何一个季度接近过这一门槛。李在镕及其管理团队领导的传奇性扭转——将半导体业务从HBM2e危机中拯救出来——在此刻汇聚成改写历史基准的瞬间。
这不是一个小小的超预期。这是结构性断裂。
为什么HBM4才是真正的主角
如果没有一款特定的产品,这个惊人数字就无法实现:那就是HBM4——三星最新的HBM4高带宽存储芯片。HBM是AI数据中心不可或缺的核心显存。每一座NVIDIA GPU集群、每一个定制AI加速器、每一个企业推理节点都依赖它。在AI基础设施层中,对HBM的需求弹性近乎为零——买家愿意支付任何价格,因为在所需的吞吐量和密度水平上没有替代品。
三星的HBM4目前已进入全面量产阶段,销售势头强劲。KB Securities估计,第三季度HBM4收入将环比增长超过两倍。而在下半年,HBM4预计将占三星HBM总销售额的60%以上。而且这并非单季异常。KB Securities还预计2027年HBM4收入将同比增长超过一倍,这表明产能爬坡是由持久的合同承诺驱动,而非机会主义的现货购买。
这对全球供应链的影响直接而深远。三星在HBM领域不再处于追赶状态。它正在以迫使客户和竞争对手重新调整预期、产能规划和财务模型的速度推进。NVIDIA和其他GPU制造商历来依赖SK海力士作为其主要HBM供应商,这种依赖赋予了SK海力士巨大的定价权。三星的加速改变了那些假设HBM供应将集中在单一供应商手中的人的计算方式。曾经是理想的双源采购策略正在变为运营必需品,而三星正处于占据这一转变重要份额的位置。
超越即时供应商动态,HBM4的成功对三星的代工厂业务也具有连锁效应。多年来,三星一直难以说服无晶圆厂AI芯片设计公司信任其工艺节点,但HBM4量产线证明了先进封装和3D集成能力——这正是代工厂客户难以忽视的。存储和代工厂历来作为三星内部独立部门运营;HBM4的突出地位可能加速两者的内部整合,为寻求逻辑制造和高性能存储协同设计的AI芯片制造商打造一站式方案。
SK海力士竞争加剧
在过去近三年中,SK海力士一直占据高端HBM的王者地位。其HBM3E芯片被广泛视为AI训练负载的黄金标准,公司也与NVIDIA、AMD以及自建定制加速器的主要云服务商建立了深厚且稳固的合作关系。但三星HBM4的爬坡速度比许多分析师预期更快,市场正在相应做出反应。
SK海力士的反应同样迅速。公司已宣布加快其HBM4生产时间表,并据报道投资数十亿美元以增加测试和封装产能,以匹配三星的产量节奏。这种竞争升级对整个行业有益——它保持了定价纪律不被侵蚀,确保AI基础设施建造者不会因单一供应商的良率问题而被掣肘——但也拉高了整个行业的资本投入门槛。
这很重要,因为HBM供应不仅仅是一个韩国产业政策问题。它是整个AI基建的约束条件。规划2026年和2027年产能的数据中心运营商需要知道谁能大规模交付存储。如果三星能够可信地量产HBM4,当前HBM领先者的定价权就会削弱。买家获得议价能力,AI基础设施成本可能比预期更快下降——这将加速从自动驾驶到生成式AI应用的各个垂直领域的部署曲线。
竞争态势也在韩国国内发生变化。仅三星半导体部门本季度营业利润预计就超过107万亿韩元,足以抵消集团其余部分的亏损。这意味着存储业务现在实际上在补贴一切——从消费电子到代工厂运营再到生物制药投资。对于更专注于存储的SK海力士而言,在没有同等多元化缓冲的情况下追赶三星步伐的压力是实实在在的。HBM需求任何减速都将按比例更沉重地打击SK海力士,使三星当前的多元化优势成为一种结构性特征,而非短暂的红利。
湖南集群扩张释放政府承诺信号
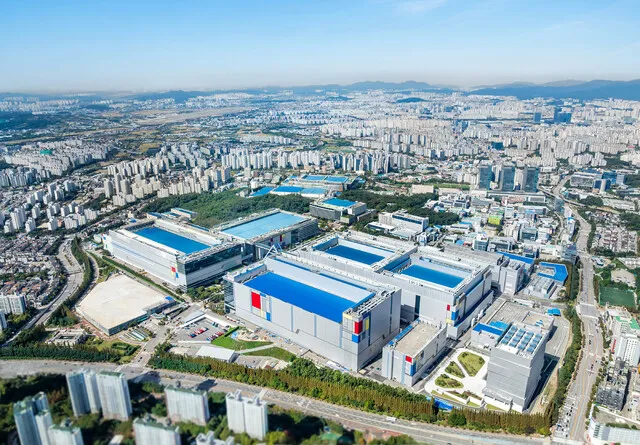
韩国政府并未坐视不管。策略财政部部长朴洪根在最近一次采访中确认,三星正在推进湖南半导体集群的第四座晶圆厂建设,并表示如果市场条件持续,还将考虑进一步扩建。部长形容该项目正在紧急推进,并承诺将其作为三大国家级超级项目之一予以支持,包括湖南地区的铁路和公路等基础设施配套。这不是象征性的支持。这是内阁级别的资源调配,预算承诺远远超出半导体园区本身。
这一切揭示了韩国将半导体作为其经济战略核心锚点的深度。湖南集群旨在将已高度集中在首都圈的产业去中心化,既降低地理风险,也刺激落后于首尔增长的区域经济。这种地理多元化能否带来长期的韧性,还是仅仅将同样的风险分散到更多地点,仍是一个开放性问题。但背后的政治意志毫不含糊,这表明政府将三星的存储主导地位视为与国家经济安全不可分割。
湖南扩建同样具有地缘政治意义。韩国正将自己定位为台湾之外高级芯片制造的可靠替代方案——这一叙事在担忧台海紧张局势升级的西方国家中已获得关注。三星在传统半导体走廊(京畿道和忠清道)以外扩大产能的能力强化了这一定位,尽管公司必须在多元化与聚集效益之间取得平衡,而历史上产业集群正是因其效率而如此富有生产力。
下一步会发生什么
如果三星兑现这些预估,全年营业利润可能超过350万亿韩元,超过去年333万亿韩元的总收入。那一年将成为三星自1997年金融危机以来——甚至可能是有史以来——最盈利的时期。其影响远超公司资产负债表。在这个规模上实现盈利的三星将支撑韩元,对国内资产价格形成上行压力,并加强一直通过大规模补贴计划维持半导体行业的政府财政状况。
但仍有多个变量可能改变轨迹。据券商报告,整体存储价格在出现减速迹象,而HBM仍在攀升。这种分化表明三星的利润引擎正变得越来越单一——依赖HBM的高溢价,而大宗商品内存利润率却在压缩。韩元兑美元的汇率也在走弱,折算后可能压缩财报收益。先进封装或测试产能的供应链瓶颈可能限制HBM4产量。地缘政治因素——出口管制、台海紧张、中国需求限制——仍是季度预测无法完全捕捉的背景风险。
尽管如此,方向是明确的。存储芯片超级周期并没有缓慢滑入三星的怀中。它以比市场共识预期更快的速度到来,而三星已占据比竞争对手更大份额的位置。未来十二个月真正的疑问不是三星能否再突破一个里程碑。而是SK海力士和行业其他参与者能否在三星的领先优势从周期性转为结构性之前做出回应——在那个100万亿韩元季度不再仅仅是历史首次、而是成为定义单季存储驱动盈利上限的标杆之前。