La apuesta de Samsung de 67 trillones de wones en Chungnam es un movimiento de guerra silencioso
La enorme inversión de Samsung Display en el sur de Chungcheong redefine la cadena de suministro de pantallas de Corea, pero la verdadera historia es lo que señala sobre la estrategia de la empresa contra los competidores chinos y lo que significa para el desarrollo regional dentro de Corea.
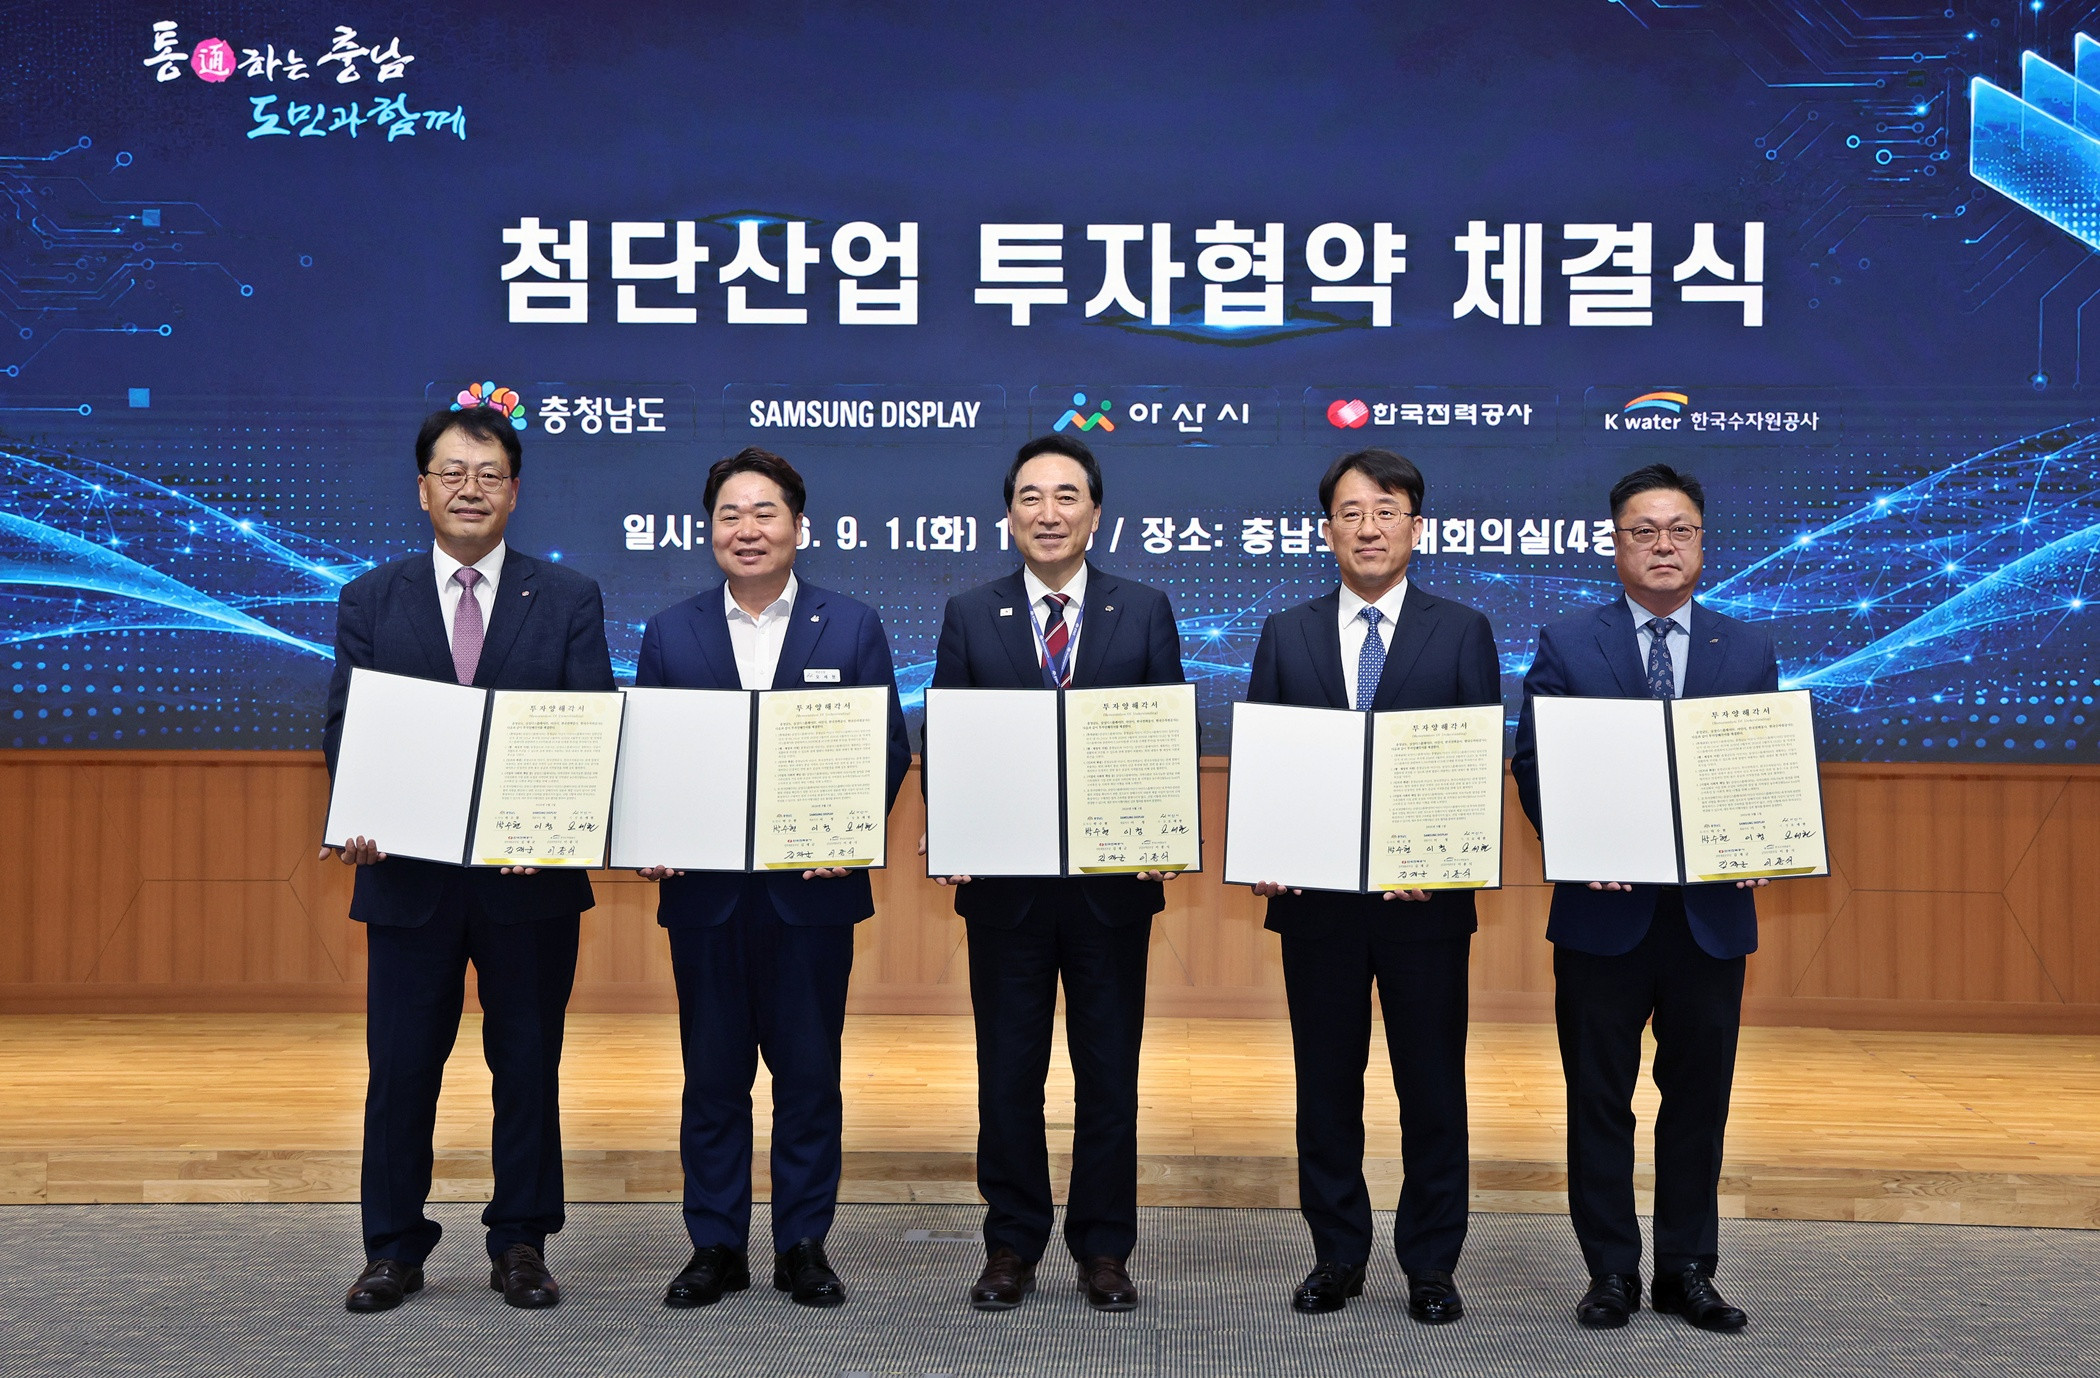
La magnitud de la apuesta
Sesenta y siete trillones de wones. Equivale a aproximadamente 45.000 millones de dólares al tipo de cambio actual, aunque la cifra exacta fluctuará según el tipo KRW/USD y la forma en que Samsung estructuré los desembolsos escalonados a lo largo de varios años. Lo que importa más que el número titular es lo que Samsung Display ha decidido hacer con él: construir una nueva base productiva en Asan, provincia de Chungcheong del Sur, dedicada a la fabricación de pantallas OLED y de próxima generación, con la primera fase operativa antes de junio de 2028.
El anuncio se publicó a través de un memorando de entendimiento (MOU) multilateral firmado la mañana del martes en la oficina provincial de Chungnam, en el que participan Samsung Display, el gobierno provincial, la ciudad de Asan, Korea Electric Power Corporation (KEPCO) y Korea Water Resources Corporation. No se trata de un típico apretón de manos entre inversor y gobierno. La inclusión de KEPCO y K-water como firmantes señala algo inusual: Samsung está tratando el acceso a la energía y al agua no como servicios auxiliares, sino como insumos estratégicos que merecen asegurarse al más alto nivel institucional.
Por qué Chungnam y por qué ahora
Samsung Display ha tenido durante mucho tiempo su anclaje operativo en Pyeongtaek, al sur de Seúl. El sitio de Asan representa un cambio geográfico deliberado —no el tipo de movimiento que las empresas hacen a la ligera cuando ya cuentan con instalaciones establecidas cerca—. Hay tres razones por las que esto importa.
En primer lugar, Chungnam se ha estado posicionando como alternativa regional a la zona metropolitana de la capital, y la llegada de Samsung legitima esa jugada. El gobierno provincial ya ha creado una unidad de tareas dedicada bajo el liderazgo del vicegobernador, con líneas directas para Samsung, funcionarios asignados y permisos agilizados. El gobernador Park Su-hyun calificó la inversión de “señal de humo” para las ambiciones industriales de vanguardia de Chungnam. Ese encuadre no es accidental: está diseñado para atraer inversiones posteriores de proveedores de materiales, fabricantes de equipos y productores de componentes que de otra manera se agruparían alrededor de Pyeongtaek o Seúl.
En segundo lugar, el anuncio del gobierno de julio sobre un plan de inversión de 202 trillones de wones para la industria avanzada en la región de Chungnam convierte el compromiso de Samsung de 67 trillones de wones en el ancla alrededor del cual orbitará el resto. Samsung Electronics, Samsung SDI y SK están todos reportándose planeando inversiones adicionales en la región. El movimiento de Samsung Display es la primera ejecución concreta de esa política más amplia, y la secuencia dice algo: Samsung está apostando a que Chungnam puede proveer la infraestructura —especialmente energía y agua estables y de alta capacidad— que sus fábricas OLED requieren.
En tercer lugar, y posiblemente lo más importante, la coincidencia temporal se alinea con la creciente presión competitiva de los fabricantes chinos. BOE, CSOT y TCL’s 华星光电 han estado expandiendo agresivamente su capacidad OLED, particularmente para pantallas de smartphones y tamaño mediano. El modelo de financiamiento respaldado por el Estado de China permite a estas empresas fijar precios por debajo del costo durante períodos prolongados y absorber pérdidas que Samsung tendría dificultades para justificar por razones estrictamente comerciales. La apuesta de Samsung en Chungnam es, en efecto, una movida de consolidación de capacidad: reforzando las áreas donde aún mantiene una ventaja tecnológica mientras construye una base modernizada y más eficiente que pueda competir en costos sin sacrificar el rendimiento.
El ángulo de la infraestructura que nadie está discutiendo
La inclusión de KEPCO y K-water en el MOU merece más atención de la que está recibiendo. La fabricación de OLED es extremadamente intensiva en energía. Los procesos de deposición, los hornos de recocido y los requisitos de salas limpias significan que una sola línea OLED Gen-8.5 puede consumir tanta electricidad como una pequeña ciudad. Para que la inversión de Samsung funcione, necesita energía confiable y de gran volumen —no el tipo de servicio que se obtiene de un contrato estándar de zona industrial.
La participación de KEPCO como firmante significa que Samsung ha asegurado efectivamente una relación prioritaria con el utility. Eso tiene valor. La demanda industrial de electricidad en Corea se ha estado tensando en los últimos años, y han surgido preocupaciones localizadas sobre la capacidad de la red para nuevas fábricas. La participación de K-water aborda el lado del agua: la producción OLED requiere agua ultra pura a escala, y la proximidad de Chungnam a la cuenca del río Geum le da a K-water una ventaja logística sobre regiones competidoras.
Este es el esqueleto poco glamoroso de la historia de la inversión. Los comunicados de prensa se centran en las cifras de trillones de wones y la terminología de LEDs. El verdadero aseguramiento ocurrió con la firma de esos dos acuerdos con los servicios públicos.
Quién gana y quién pierde
Dentro de Corea, el ganador es Chungnam. La región ha luchado durante mucho tiempo con la dependencia económica de la industria pesada y ha enfrentado una fuga de cerebros hacia Seúl. La llegada de Samsung cambia el cálculo para trabajadores calificados, proveedores y gobiernos municipales. El gobierno provincial planea explícitamente usar esta inversión para atraer empresas de materiales y equipos upstream, creando un efecto de clúster que podría perdurar más allá del propio horizonte operacional de Samsung.
Samsung Display es la segunda ganadora, al menos en términos estratégicos. La nueva instalación de Asan probablemente incorporará más automatización y tecnologías de proceso más modernas que sus líneas existentes en Pyeongtaek, que han estado operando durante años. Consolidar la capacidad en un entorno diseñado específicamente le da a Samsung una ventaja de eficiencia que las instalaciones más antiguas no pueden igualar fácilmente.
Los fabricantes chinos de OLED son los perdedores implícitos, o al menos la amenaza competitiva que hace necesaria esta inversión. Si Samsung puede reducir los costos por unidad mediante la escala y la eficiencia en Chungnam, la presión sobre los precios de BOE y CSOT aumenta —particularmente en el segmento de OLED para smartphones, donde los márgenes ya son finos.
Los competidores regionales dentro de Corea son los otros posibles perdedores. Gumi, Jeongeup y otras ciudades industriales que estaban cortejando a Samsung o compitiendo por las mismas empresas de la cadena de suministro ahora tendrán una tarea más difícil. Chungnam ha asegurado al inversor insignia y a las relaciones con los servicios públicos que lo acompañan.
Qué sucede después
La primera fase —99.141 metros cuadrados en Display City 2 en Asan— rompe el terreno con una fecha límite para 2028. Esa es una cronología agresiva para una instalación de este tipo. Los retrasos son posibles, particularmente si los compromisos de expansión de la red de KEPCO enfrentan cuellos de botella regulatorios o de construcción. Pero la estructura del MOU, con múltiples instituciones uniéndose al proyecto, sugiere que Samsung está seria acerca de hacer cumplir los plazos.
La pregunta más interesante es qué sigue a la primera fase. Samsung se ha comprometido con una inversión escalonada a lo largo de la base de Chungnam. Si la línea de 2028 funciona bien, la segunda y tercera fases apuntarán probablemente a plataformas OLED de generación más alta —posiblemente pantallas flexibles, líneas de paneles plegables, o incluso producción de micro-LED que Samsung ha estado desarrollando en paralelo. El lenguaje del gobierno provincial sobre “industria de pantallas de próxima generación” y “competitividad superior” implica que ya están pensando más allá de los OLED para smartphones.
Lo que es menos claro es si el derrame de la cadena de suministro coincidirá con las ambiciones de Samsung. La base industrial existente de Chungnam es más débil que la de Pyeongtaek en términos de densidad de proveedores de materiales. Atraer fabricantes de equipos y componentes a la región requerirá incentivos gubernamentales sostenidos y suficiente mejora de margen por parte de Samsung para justificar los costos de relocalización para los proveedores.
El plan de inversión regional de 202 trillones de wones anunciado en julio es un marco político, no una garantía. El compromiso de Samsung de 67 trillones de wones es la pieza individual más grande, pero el resto depende de que Samsung Electronics, Samsung SDI y SK cumplan —y de condiciones que pueden cambiar si la dinámica del mercado OLED evoluciona más rápido de lo esperado.
La señal subyacente
La apuesta de Samsung en Chungnam no se trata solo de pantallas. Se trata de demostrar que Corea aún puede ganar inversiones de manufactura avanzada a gran escala contra la competencia estatal china, que el desarrollo regional fuera de Seúl es viable, y que las relaciones con servicios públicos —energía, agua, acceso a la red— son tan estratégicas como la propiedad intelectual y el diseño de fábricas. La estructura del MOU con KEPCO y K-water es la parte menos reportada de esta historia, y podría terminar siendo la más consecuente.
Si la instalación de Asan entra en funcionamiento a tiempo y con los niveles de rendimiento esperados, Samsung se compra una ventaja de costos y eficiencia que los competidores chinos tendrán dificultades para cerrar a corto plazo. Si tropieza —y los proyectos de fabricación a gran siempre conllevan riesgos de ejecución—, la inversión se convertirá en un cuento de advertencia sobre el sobrecompromiso en un mercado maduro.
De cualquier manera, la cifra de 67 trillones de wones es solo el comienzo de lo que esta historia se convertirá.