三星67万亿韩元押注忠南,是一场悄无声息的战略博弈
三星显示对南忠清的大规模投资重塑了韩国的显示供应链,但真正值得关注的信号在于:公司针对中国竞争对手的战略意图,以及对韩国区域发展的深远意义。
赌注的规模
六十七万亿韩元。按当前汇率计算,这大致相当于450亿美元,不过具体数字会随韩元兑美元汇率的波动以及三星如何分多年阶段付款而有所变化。比起这个数字本身,更重要的是三星显示(Samsung Display)决定用它做什么:在泰国南部清州道牙山市建设一个新的生产基地,专注于OLED和下一代显示制造,一期工程计划于2028年6月投产。
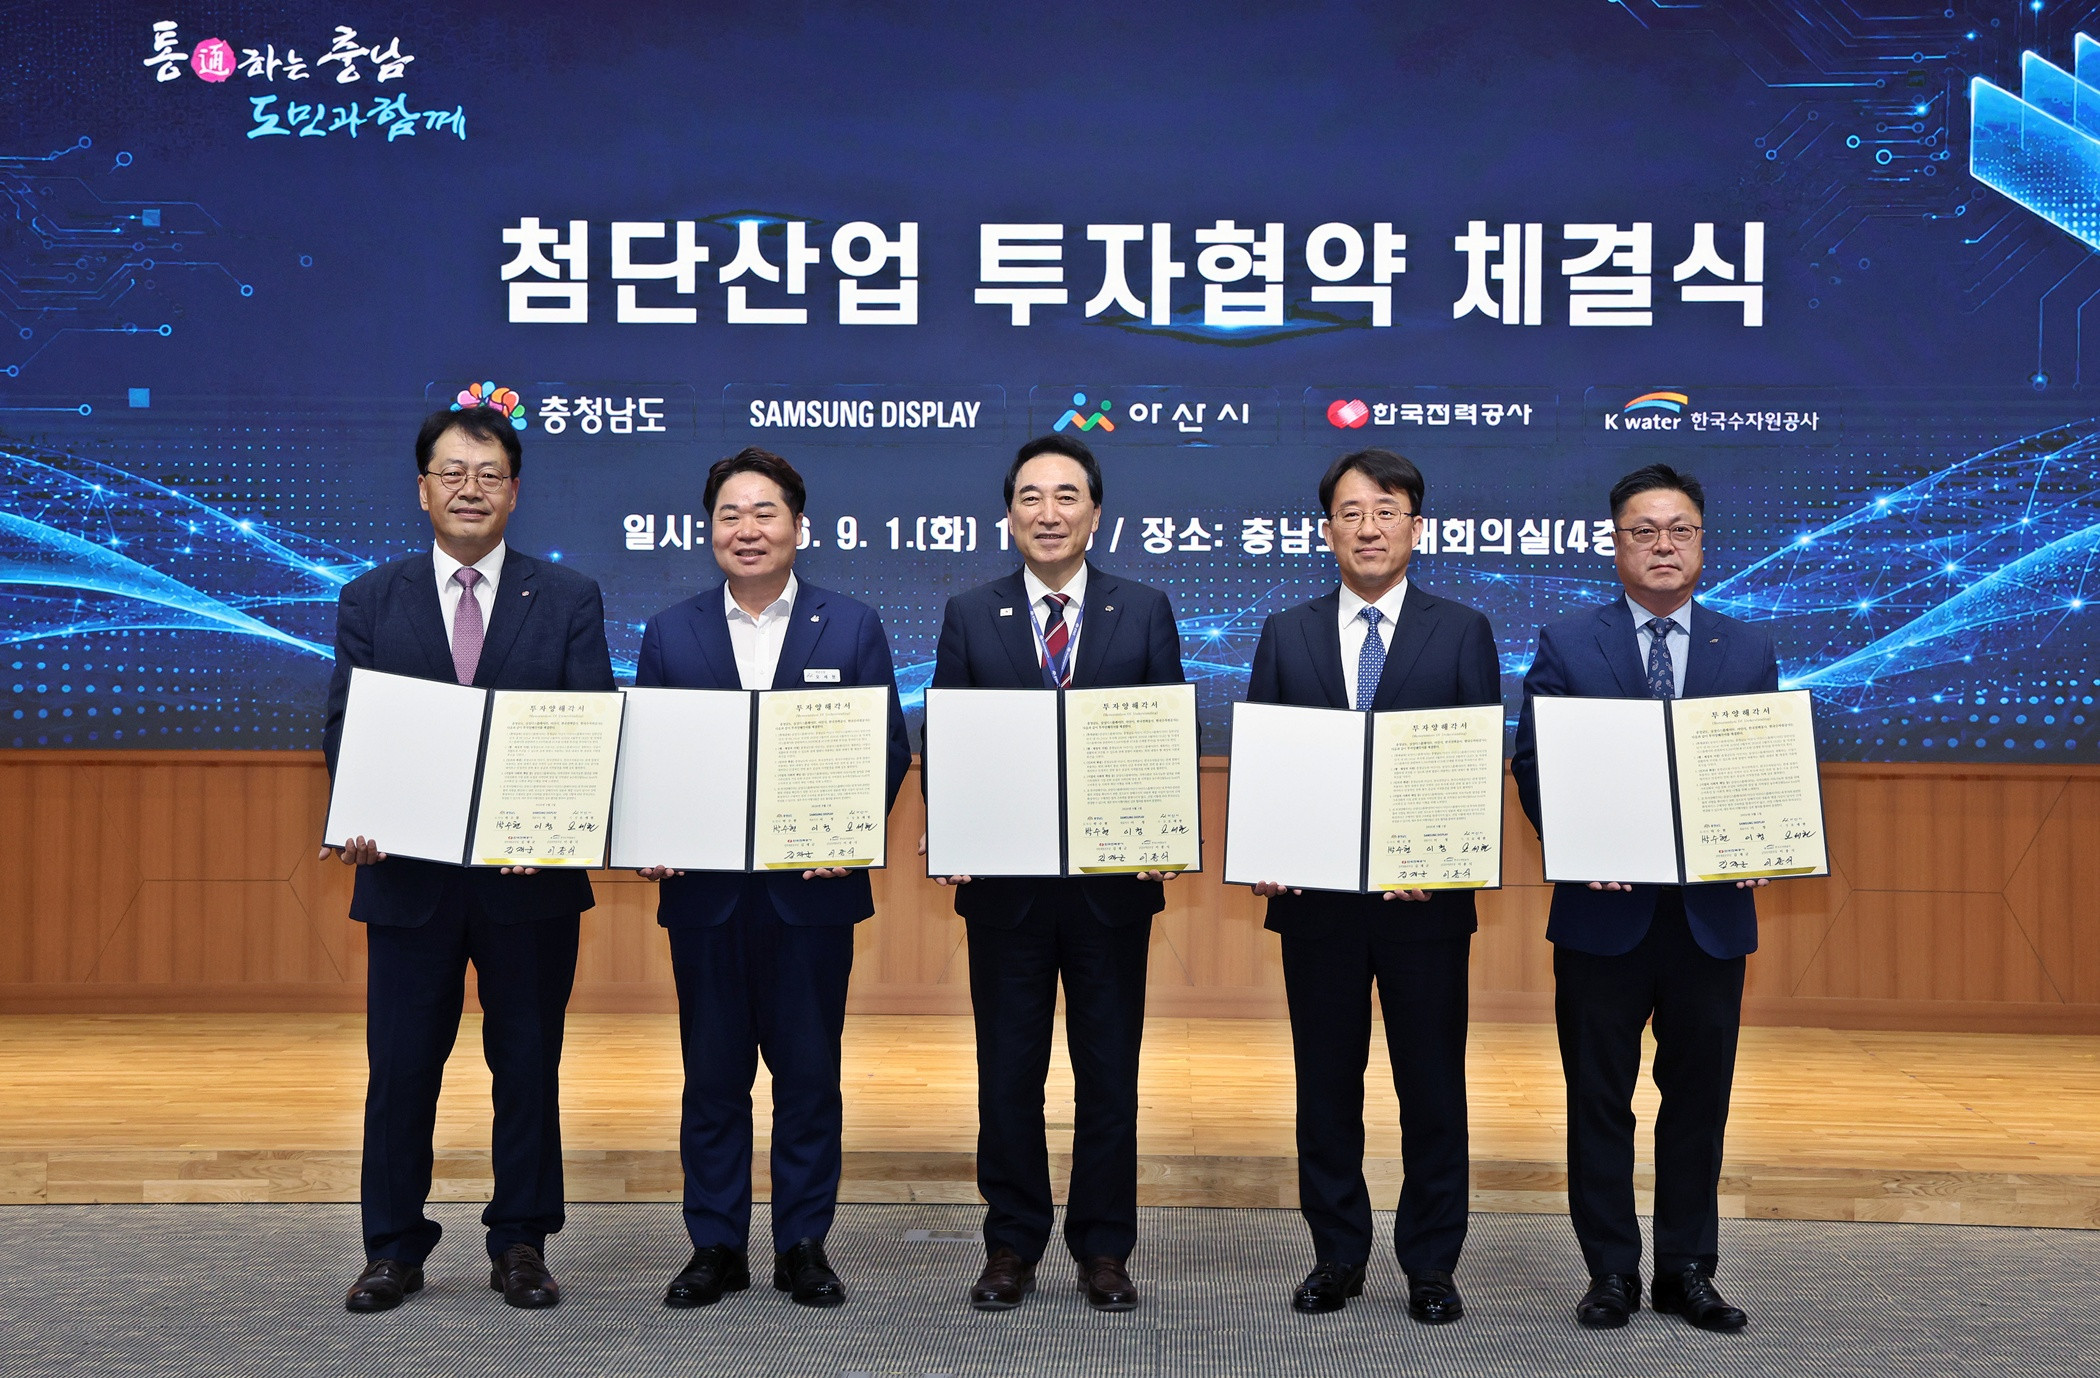
这一消息通过周二上午在忠南道政府办公室签署的多边备忘录正式公布,参与方包括三星显示、忠南道政府、牙山市、韩国电力公社(KEPCO)和韩国水资源公社(K-water)。这不是普通的政企握手。KEPCO和K-water作为签署方参与其中,传递出一个不寻常的信号:三星将电力和水资源视为需要锁定战略层面的关键投入要素,而非可有可无的背景配套服务。
为何是忠南,为何是现在
三星显示长期以来一直将运营基地锚定在首尔以南的平泽。牙山项目的选址标志着一次刻意推进的地理转移——这对于已经在附近拥有成熟设施的企业而言,并非轻率的举动。这里有三个原因值得注意。
首先,忠南一直在将自己定位为首都圈之外的区域替代方案,而三星的入驻为此提供了强有力的背书。道政府已在副道监事的领导下设立了专门的工作小组,配备与三星的直通热线、专职公务人员,并开通审批绿色通道。州长朴秀贤将此次投资形容为忠南先进产业野心的"信号弹"。这一表述并非偶然——其目的在于吸引材料供应商、设备制造商和零部件制造商等后续投资落户,否则它们将扎堆在平泽或首尔周边。
其次,韩国政府7月宣布的针对忠南地区的202万亿韩元先进产业投资计划,使三星67万亿韩元的承诺成为整个布局的锚点,其余投资将围绕它展开。据报道,三星电子、三星SDI和SK都在筹划进一步扩大在该地区的投资。三星显示的举措是该宏观政策框架下的首个实质性落地,而这一部署顺序透露出一个关键信息:三星正在押注忠南能够为其OLED工厂提供所需的基础设施——尤其是稳定且高容量的电力和水资源。
第三,也是最重要的一点,这一时机与来自 Chinese 制造商日益加剧的竞争压力高度契合。京东方(BOE)、华星光电(CSOT)和TCL华星光电正在激进地扩充OLED产能,尤其是智能手机和中尺寸显示领域。中国政府的国家补贴融资模式使这些企业能够在低于成本的价位上长期运行,并承受三星在纯商业逻辑下难以承受的亏损。三星在忠南的押注,实质上是一次产能整合动作——在仍保有技术优势的领域加倍下注,同时建设一座现代化、更高效的基地,在不牺牲良率的前提下实现成本竞争力。
无人提及的基础设施维度
备忘录中纳入KEPCO和K-water这一点,值得更多关注。OLED制造是极度耗电的过程。沉积工艺、退火炉和洁净室要求意味着,一条第8.5代OLED产线的耗电量可以媲美一座小型城市。三星的投资若要运转,需要的是可靠且大容量的电力供应——这不是普通工业园区合同所能提供的服务水准。
KEPCO作为签署方参与,意味着三星实际上已与公用事业公司建立了优先合作关系。这一点价值重大。近年来韩国工业用电需求持续收紧,局部地区对于新工厂电网容量的担忧时有浮现。K-water的介入则解决了供水问题——OLED生产需要大规模超纯水,而忠南毗邻锦江流域,使K-water在物流条件上对竞争地区形成优势。
这是整个投资故事中不够光鲜的底层支撑。新闻稿聚焦于万亿韩元的数字和各类术语。真正落槌的环节,其实是那两份公用事业协议的签署。
谁赢谁输
在韩国国内,赢家是忠南道。该地区长期面临对重工业的依赖以及人才向首尔流失的双重困境。三星的到来改变了技术工人、供应商和地方政府面临的博弈格局。道政府明确计划以此次投资为杠杆,吸引上游材料和设备企业入驻,形成一种可能超越三星自身运营周期的产业集群效应。
三星显示自身是第二位赢家,至少在战略层面如此。新建的牙山工厂很可能会采用比现有平泽产线更为自动化、更新的工艺技术——后者已运行多年。在专门为该目的建造的环境中整合产能,将使三星获得老旧设施难以轻易匹敌的效率优势。
中国OLED制造商是隐性的输家,或者至少是促使这项投资成为必要的竞争威胁。如果三星能通过忠南的规模和效率将单位成本压低,那么京东方和华星光电面临的定价压力将增大——尤其是在利润率本就微薄的智能手机OLED领域。
韩国国内的区域性竞争对手是另一批潜在输家。曾积极招揽三星或争夺同一供应链企业的龟尾、定坡等工业城市,如今将面临更高的门槛。忠南已经锁定了旗舰投资者及其配套的公用事业关系。
接下来会发生什么
第一阶段——位于牙山Display City 2的99,141平方米——将于2028年完成奠基。对于此类设施而言,这是一个相当激进的工期。延期风险确实存在,特别是当KEPCO的电网扩建承诺面临监管或施工瓶颈时。但备忘录的结构——多家机构共同绑定于该项目——表明三星在推进时间表的执行上并非虚张声势。
更有意思的问题是第一阶段之后的安排。三星已承诺在忠南基地进行分阶段投资。如果2028年投产的产线表现良好,第二和第三阶段很可能瞄准更高代际的OLED平台——也许是柔性显示、折叠屏面板产线,甚至是三星正在并行开发的微LED生产。道政府在措辞中提到的"下一代显示产业"和"卓越竞争力",表明他们已经在思考智能手机OLED之外的更广阔图景。
更具不确定性的是,供应链溢出效应能否匹配三星的雄心。就材料供应商密度而言,忠南现有的工业基础弱于平泽。将设备制造商和零部件厂商引入该地区,需要政府持续提供激励措施,也需要三星在利润率上有足够改善,以证明供应商搬迁成本的合理性。
7月宣布的202万亿韩元区域投资计划是一项政策框架,而非硬性保证。三星67万亿韩元的承诺是其中最大的一块,但其余部分取决于三星电子、三星SDI和SK是否跟进——也取决于OLED市场动态若快于预期演变时,相关条件是否会随之转变。
底层的信号
三星在忠南的押注不仅仅关乎显示面板。它关乎证明韩国仍能在与中国国家资本支持竞争的大规模先进制造业投资中胜出,关乎证明首尔以外的区域发展切实可行,也关乎证明公用事业关系——电力、供水、电网接入——与知识产权和工厂设计同等具有战略价值。与KEPCO和K-water签订的备忘录结构,是这个故事中最少被报道的部分,却可能是最具决定意义的部分。
如果牙山工厂按时投产并达到预期的良率水平,三星将为自己赢得一项成本与效率优势,中国竞争对手在短期内难以追赶。如果项目遭遇挫折——大型晶圆厂项目从来不乏执行风险——那么这笔投资就会成为关于成熟市场过度承诺的警示案例。
无论结果如何,67万亿韩元这个数字,只是这个故事即将展开的序章。