La IPO de 150 000 millones de dólares de Solidym es la jugada maestra de SK Hynix para dominar los chips de IA
El IPO de Solidym, filial de SK Hynix, busca captar hasta 150 000 millones de dólares en Estados Unidos, una cifra que superaría con creces todas las ofertas previas del sector de semiconductores. Esta movimiento afianza el dominio dual de SK Hynix en DRAM y NAND, y marca un nuevo modelo para las empresas de memoria que buscan capitalizar el auge de la inteligencia artificial.
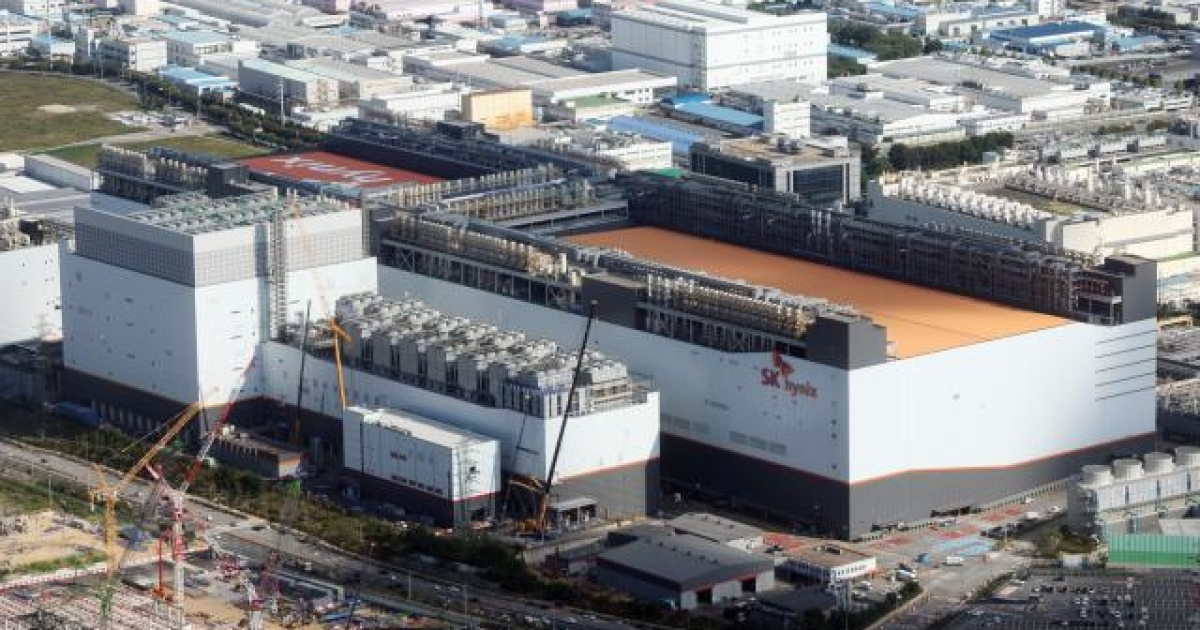
Una apuesta de 150.000 millones de dólares por la segunda vía de la IA
SK Hynix se prepara para sacar a cotizar en Bolsa a su subsidiaria estadounidense Solidym, en una salida que podría redefinir cómo se ve un IPO de semiconductores. Según Reuters, Solidym ya inició reuniones preliminares con bancos de inversión globales para seleccionar los sub写tores principales, con un valor objetivo de hasta 150.000 millones de dólares y recursos de hasta 15.000 millones. De concretarse, la oferta superaríaa al IPO de ARM de 2023 y al acuerdo de Cerebras de este año para convertirse en la colocación de semiconductores más grande de la historia.
La mera magnitud basta para captar la atención. Pero la verdadera historia es lo que representa esta salida a bolsa: el impulso deliberado de SK Hynix por transformarse de una fabricante de memorias en un actor con integración vertical en infraestructura de IA. Quedan atrás los días en que DRAM y NAND se trataban como negocios separados. Los centros de datos de IA necesitan ambos, y SK Hynix pretende controlar la cadena de suministro en ambos frentes.
De carga a joya de la corona
Solidym nació en 2021 cuando SK Hynix adquirió la división de flash NAND y SSD de Intel por unos 9.000 millones de dólares. No fue una adquisición sencilla. Los ciclos de las memorias se volvieron brutales, los costos de integración aumentaron, y Solidym quemó efectivo en sus primeros años —convirtiéndose en un lastre para el balance de SK Hynix en lugar de una fuente de orgullo.
Esa narrativa dio un giro drástico. Mientras los hiperscalers y proveedores de nube competían por construir infraestructura de entrenamiento e inferencia de IA, la demanda de SSDs empresariales explotó. La tecnología propietaria de Solidym basada en QLC de alta densidad para eSSDs —una capacidad heredada del equipo de ingeniería NAND de Intel y refinada desde entonces— se convirtió en un diferenciador crítico. Los servidores de IA consumen enormes cantidades de datos estructurados y semiestructurados antes y después del cómputo en GPU. El almacenamiento rápido, confiable y de alta capacidad ya no es una consideración secundaria. Es un cuello de botella.
Solidym pasó de ser un pasivo a un activo estratégico en menos de cinco años. La salida a bolsa formaliza esa reversión.
¿Por qué el mercado estadounidense, por qué ahora?
Solidym ya es una subsidiaria constituida en Delaware, y sus ingresos principales provienen ahora de clientes norteamericanos en la nube. Cotizar en un exchange estadounidense no es arbitrario: es estructuralmente lógico. Pero la fecha también es igualmente deliberada.
El suministro de NAND para cargas de trabajo en servidores se está ajustando a nivel global. SK Hynix ve una ventana para asegurar cuota de mercado mientras la demanda supera la expansión de capacidad de toda la industria. Los 15.000 millones de dólares en nuevo capital financiarán el desarrollo de eSSDs de nueva generación y nuevas plantas de producción, que según informes incluirían un complejo de manufactura e investigación de NAND en el estado de Nueva York. Construir fábricas en EE. UU. también coloca a SK Hynix favorablemente bajo el marco de la Ley CHIPS y reduce la fricción geopolítica con su base de clientes más grande.
Las compañías de memorias han tradicionalmente recaudado capital en Corea o Japón. El IPO de Solidym en EE. UU. rompe ese patrón y señala que SK Hynix ve esto como un negocio distribuido globalmente, no como una jugada de exportación coreana.
La liberación del balance
Más allá de la narrativa estratégica, la mecánica financiera importa. SK Hynix arrastra la deuda que asumió junto con la adquisición de NAND de Intel. Un IPO inyecta liquidez directamente —tanto mediante la emisión de nuevas acciones como la venta parcial de participaciones existentes— y mejora la flexibilidad financiera de la empresa matriz. Analistas de casas de corretaje coreanas han señalado que una salida exitosa podría mejorar materialmente el perfil crediticio de SK Hynix Group y liberar capital para I+D agresiva en tecnologías de memoria de próxima generación.
También existe un efecto de revalorización. Si el mercado asigna a Solidym una valoración de 150.000 millones de dólares, la participación retenida por SK Hynix se vuelve dramáticamente más valiosa en papel. Eso impulsa la capitalización bursátil consolidada y potencialmente atrae a inversores institucionales que anteriormente veían a SK Hynix como una apuesta cíclica de memorias en lugar de un nombre de infraestructura de IA.
La señal de integración vertical
La implicación más importante de este IPO no es financiera — es estructural. SK Hynix ahora posee la posición líder mundial en HBM (memoria de alto ancho de banda) para interconexión de GPUs y, a través de Solidym, una posición dominante en SSDs empresariales. Ninguna otra compañía de memorias puede hacer esa afirmación.
La arquitectura de GPU de Nvidia depende de HBM para velocidad y de almacenamiento NVMe rápido para la carga de datos. Los Trainium de Amazon y los TPU de Google enfrentan la misma doble dependencia. Al controlar ambos ejes, SK Hynix gana poder de negociación en precios e influencia en la cadena de suministro que las compañías puras de DRAM o NAND simplemente no tienen.
Los competidores toman nota. Samsung Electronics sigue siendo la compañía de memorias más grande por ingresos, pero se ha quedado rezagada en la calificación de HBM y aún está trabajando para cerrar la brecha con SK Hynix en DRAM optimizado para IA. Micron ha progresado pero carece de la combinación integrada NAND-plus-HBM que ofrece Solidym. Intel, por su parte, vendió su negocio de SSD precisamente porque no podía competir a escala contra exactamente este tipo de modelo de integración vertical.
Qué podría salir mal
Nada aquí está garantizado. Los IPOs de semiconductores enfrentan ventanas volátiles. Una caída prolongada de las memorias, una desaceleración en el gasto de capital en IA, o una complicación regulatoria alrededor de la propiedad extranjera de fábricas basadas en EE. UU. podrían todos desviar o retrasar la oferta. La valoración de Solidym asume gastos continuados en infraestructura de IA a las trayectorias actuales —una apuesta que podría resultar optimista si los hiperscalers revisan sus planes de gasto.
La compañía también enfrenta riesgos de ejecución. Construir una nueva instalación de NAND en Nueva York es un esfuerzo multianual, intensivo en capital, con rendimientos inciertos. Solidym debe demostrar que puede replicar la cultura de ingeniería de Intel a escala mientras maneja la estructura de costos de una empresa matriz coreana.
Quiénes ganan, quiénes pierden
SK Hynix gana si el IPO se fija bien y las levantadas de capital se ejecutan como se planeó. Gana fortaleza en el balance, una plataforma de listado global, y una valoración pública que valida su estrategia de memorias para IA. Samsung pierde posición relativa —cada trimestre que Solidym se erige más alto, la brecha en el liderazgo de memorias para IA se siente más amplia.
Los proveedores norteamericanos de nube ganan en diversificación de suministro, obteniendo un segundo proveedor de NAND con huellas de producción en EE. UU. Las iniciativas de memorias alineadas con China pueden encontrar menos margen de maniobra a medida que la integración de SK Hynix en EE. UU. se profundiza. Los vendedores de SSD más pequeños enfrentan competencia cada vez más intensa de una compañía con la profundidad de I+D y relaciones con clientes de SK Hynix.
El manual para la próxima década
Si el IPO de Solidym tiene éxito, establece una plantilla: las compañías de memorias listarán sus negocios de mayor crecimiento relacionados con IA de forma separada en EE. UU. para capturar valoraciones premium y financiar una expansión agresiva. Espere que otros sigan el ejemplo. La era de los conglomerados monolíticos de memorias está dando paso a subsidiarias segmentadas y listadas estratégicamente —cada una optimizada para un segmento específico del stack de infraestructura de IA.
SK Hynix no solo está recaudando dinero. Está reescribiendo las reglas de cómo compiten las compañías de memorias en la era de la IA.