Solidym 1500亿美元IPO:SK海力士的AI芯片霸权野心
SK海力士旗下Solidym正瞄准估值高达1500亿美元的标志性美国IPO,这将刷新半导体上市规模纪录。此举进一步巩固了SK海力士在DRAM和NAND领域的双重主导地位,也为内存厂商追逐AI红利开启了全新路径。
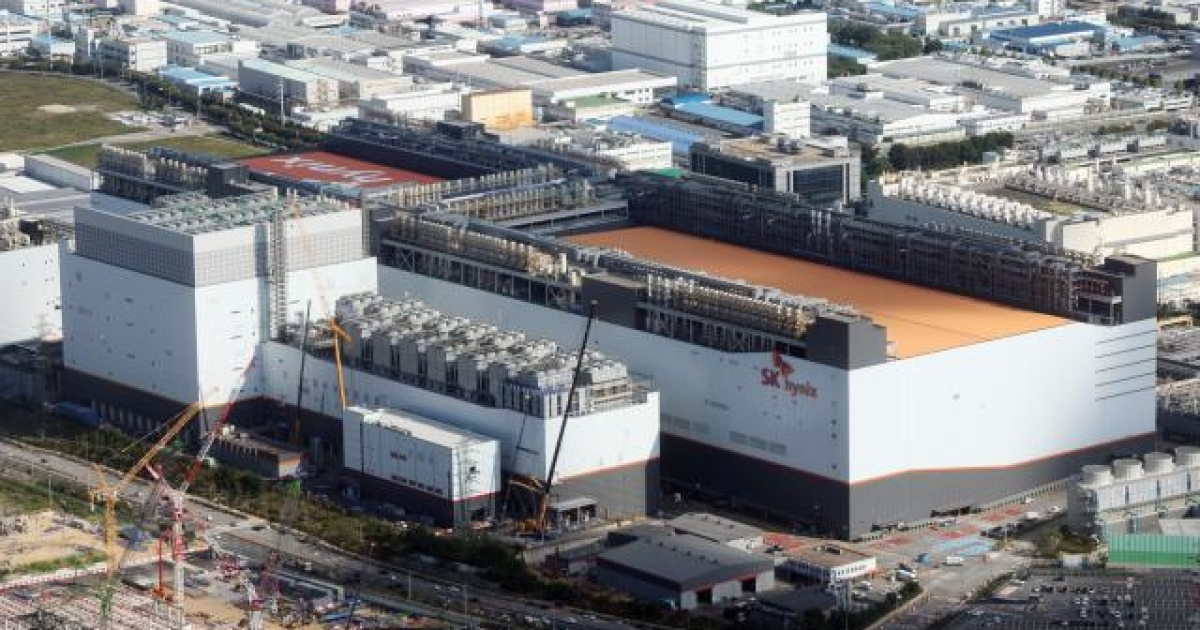
豪赌AI第二轨道:1500亿美元的押注
SK海力士正准备让其美国子公司Solidym上市,这宗IPO或将重新定义半导体上市的模样。据路透社报道,Solidym已与全球投行展开初步磋商,以遴选主承销商,目标估值高达1500亿美元,募集资金规模可达150亿美元。若顺利成交,此次发行将超越2023年ARM的IPO以及今年的Cerebras交易,成为史上规模最大的半导体上市案例。
规模本身就足以引人注目。但真正值得关注的,是这宗IPO背后的战略意图:SK海力士正有意从一家内存芯片制造商,转型为垂直整合的AI基础设施玩家。把DRAM和NAND分而治之的日子即将结束。AI数据中心两者都需要,而SK海力士打算两头通吃,掌控完整供应链。
从包袱到皇冠明珠
Solidym诞生于2021年,当时SK海力士以约90亿美元的价格收购了英特尔的NAND闪存和SSD业务部门。这笔收购并不轻松。内存周期骤然转冷,整合成本攀升,Solidym在早期数年持续烧钱——它一度成为SK海力士资产负债表上的拖累,而非骄傲。
叙事在此后发生了戏剧性反转。随着超大规模云服务商竞相搭建AI训练与推理基础设施,企业级SSD需求爆发式增长。Solidym的自研高密度QLC企业级SSD技术——源于英特尔NAND工程团队的积累,并持续精进——成为了关键差异化能力。AI服务器在GPU计算前后需要处理海量结构化与非结构化数据。快速、可靠、大容量存储已不再是次要选项,而是瓶颈所在。
Solidym在不到五年内完成了从负债到战略资产的蜕变。此次IPO正是对这一逆转的正式确认。
为何选择美国市场,为何此时
Solidym早已是特拉华州注册的子公司,其主要收入也来自美国云服务商。在美国交易所上市并非随意为之,而是结构上的必然。但时机同样经过精心考量。
面向服务器工作负载的NAND供应在全球范围内日趋收紧。SK海力士看到了一个窗口期——在需求超越全行业产能扩张的速度时锁定市场份额。150亿美元的新增资本将用于开发下一代eSSD以及建设新生产基地,据报道其中包括位于纽约州的NAND制造与研发综合体。在美国建厂也使SK海力士更好地契合CHIPS法案框架,并降低与其最大客户群之间的地缘政治摩擦。
内存公司历来倾向于在韩国或日本融资。Solidym的美国IPO打破了这一惯例,标志着SK海力士将这项业务视为全球分布型生意,而非韩国的出口导向型项目。
资产负债表的解放
除了战略叙事,财务逻辑同样关键。SK海力士背负着收购英特尔NAND业务时承接的债务。IPO能直接注入流动性——通过新股发行和部分老股减持——并提升母公司的财务灵活性。韩国券商分析师指出,若上市成功,有望实质性改善SK海力士集团的信用评级,并为下一代内存技术的激进研发投入释放资本。
此外还存在重估效应。若市场给予Solidym 1500亿美元的估值,SK海力士 retained 的股权在账面价值上将大幅提升。这将推高合并市值,并可能吸引此前将SK海力士视为周期性内存股而非AI基础设施标的的机构投资者。
垂直整合的信号
这宗IPO最重要的意义不在财务层面,而在结构层面。SK海力士如今既在HBM(高带宽内存)这一GPU互联核心领域占据全球领先地位,又通过Solidym在企业级SSD市场占据主导地位。没有任何其他内存公司能同时宣称两点。
Nvidia的GPU架构依赖HBM实现高速运算,同时依赖高速NVMe存储加载数据。Amazon的Trainium和Google的TPU同样面临这种双重依赖。通过掌控这两个维度,SK海力士获得了纯DRAM或纯NAND公司所不具备的定价权和供应链影响力。
竞争对手也在密切关注。三星电子仍是营收规模更大的内存公司,但在HBM认证方面落后,仍在努力缩小与SK海力士在AI优化DRAM领域的差距。美光有所进展,但缺乏Solidym所具备的"NAND+HBM"整合优势。至于英特尔,正是因为它无法在与这种垂直整合模式的竞争中规模化抗衡,才选择了出售SSD业务。
什么可能出错
这里没有任何事情是板上钉钉的。半导体IPO面临波动性极强的窗口期。长期的内存低迷、AI资本开支放缓,或围绕外资持有美国晶圆厂的所有权监管问题,都可能破坏或推迟此次发行。Solidym的估值建立在对当前AI基础设施支出轨迹持续性的假设之上——如果超大规模云服务商重新审视开支计划,这一赌注可能被证明过于乐观。
公司还面临执行风险。在纽约建设新的NAND设施是一项多年期、资本密集且良率不确定的工程。Solidym必须证明自己能够在规模上复制英特尔的工程文化,同时处理好韩国母公司的成本结构。
谁赢谁输
若IPO定价理想、募资按计划执行,SK海力士将是赢家。它将获得更强的资产负债表、全球上市平台,以及一份能验证其AI内存战略的公开估值。三星则在相对位置上承压——Solidym每长高一寸,AI内存领导力的差距感便进一步扩大。
美国云服务商在供应链多元化中获益,获得了一个具备美国生产足迹的NAND第二供应商。与中国阵营的内存计划相比,SK海力士的美国整合加深可能压缩其运作空间。小型SSD厂商将面临来自拥有SK海力士级研发深度和客户关系的公司的激烈竞争。
未来十年的行动范式
若Solidym IPO成功,它将确立一种模板:内存公司将把增长最快的AI相关业务在美国单独上市,以获取溢价估值并资助激进扩张。预计会有人效仿。传统内存巨头时代正在让位于分拆化、策略性上市的子公司——每个子公司专注于AI基础设施栈的特定切面。
SK海力士不仅仅是在融资。它正在重写内存公司在AI时代如何竞争的规则。