Por qué un crash del 4% del KOSPI apunta a un sufrimiento más prolongado por delante
Un colapso del 4% del KOSPI impulsado por el miedo al petróleo y a las tasas no es solo una corrección del mercado: es una señal de que Asia emergente se está quedando sin margen para absorber choques de commodities mientras los bancos centrales se mantengan restrictivos.
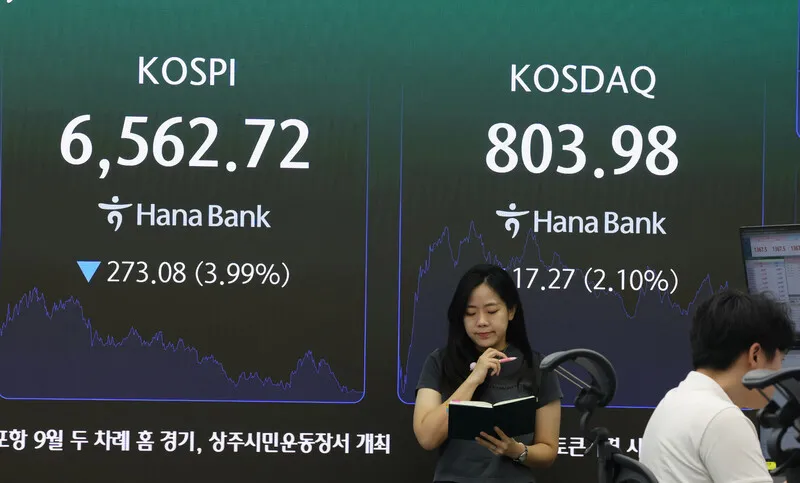
El mercado que se suponía seguro
El 2 de junio, el KOSPI perdió casi un 4 % en una sola sesión, cerrando en 6562,72 —el nivel más bajo en casi dos semanas—. Setecientos treinta y cinco de los 915 valores cotizados cayeron. Los inversores extranjeros retiraron 1,9 billones de wones. Las instituciones nacionales vendieron otros 2 billones de wones. La venta no fue selectiva. Fue generalizada.
Lo que hizo destacable este movimiento no fue solo su magnitud, pues los mercados coreanos han vivido días peores, sino la conjunción de factores y el momento en que se produjo. Los precios del petróleo se dispararon ante el renacimiento de las tensiones entre EE. UU. e Irán. Los rendimientos de los bonos del Tesoro de EE. UU. subieron al mismo tiempo que los de Japón y Europa. Tres de las principales economías avanzadas endurecieron su política monetaria al unísono por primera vez en años, y el shock golpeó al mercado emergente más expuesto de todos.
Este patrón no debería resultar sorpresa para quien haya observado cómo Asia sufre cuando los precios de las materias primas se encarecen y la liquidez en dólares se contrae al mismo tiempo. Lo que debería preocupar es la rapidez con la que el mercado ha pasado del euforia al miedo.
La combinación petróleo-tasas es la verdadera amenaza
Los índices internacionales contaron la historia en un solo día. El crudo West Texas Intermediate para entrega en octubre subió un 5,2 %, hasta los 90,22 dólares por barril. El Brent para noviembre aumentó un 4,6 %, hasta los 94,65 dólares. No se trata de movimientos moderados. Son los saltos que pasan de una expectativa de inflación latente a una agresiva.
Lee Kyung-min, investigador de Daishin Securities, señaló que el repunte del petróleo reactivó los temores inflacionarios y ejerció presión al alza sobre los rendimientos de los bonos en las principales economías. Esa conexión importa porque significa que el mercado no puede simplemente esperar que el petróleo alto sea temporal. Si el petróleo se mantiene elevado, los bancos centrales no pueden recortar tasas; y si no pueden recortar tasas, las bolsas pierden su principal soporte.
Los comentarios hawkish de Kevin Wash en la Reserva Federal, sumados a las crecientes dudas sobre la trayectoria fiscal de EE. UU., han reforzado la visión de que el entorno de tasas altas persistirá durante la segunda mitad del año. No es una predicción envuelta en cautela. Es el consenso actual.
Asia cayó junta. Eso no es casualidad.
Cuando el KOSPI bajó un 4 %, el Nikkei 225 japonés cayó un 2,85 % y el TAIEX taiwanés descendió un 1,67 %. La venta regional fue simultánea, no secuencial. Eso dice algo importante sobre los canales de transmisión.
En un ciclo normal, el Asia emergente puede amortiguarse mediante flujos comerciales, flexibilidad cambiaria o repatriación de capitales. Ninguna de esas herramientas funciona bien cuando el dólar se fortalece por los temores a las tasas y la factura de importación de materias primas sube al mismo tiempo. Corea importa casi todo su petróleo. Taiwán depende de semiconductores que pierden poder de fijación de precios cuando las tasas de descuento aumentan. Japón, a pesar de su reciente debilidad del yen, enfrenta inflación importada que achica la demanda de los hogares.
El resultado es una región donde la buena primera mitad del año —impulsada por el superciclo de semiconductores y las sorpresas positivas de beneficios— está dando paso a una segunda mitad que parece cada vez más constreñida por exactamente las fuerzas que hacen rígida la política monetaria.
Quiénes pagan el precio ahora
Los inversores extranjeros son los perdedores más visibles en el corto plazo. Su salida de 1,9 billones de wones el 2 de junio fue parte de una postura de aversión al riesgo más amplia que se extiende mucho más allá de Corea. Pero la baja más profunda podría ser la confianza doméstica.
Park Hyung-jung, economista de Woori Bank, advirtió que si las principales economías avanzadas suben tasas al unísono, las tasas coreanas seguirán el mismo camino, creando un círculo vicioso en el que los mayores costos de endeudamiento deprimen las valoraciones bursátiles, deprimen las expectativas de crecimiento y retroalimentan la debilidad cambiaria. Según sus palabras, el tipo de rally pronunciado observado en la primera mitad del año, impulsado por la excesiva demanda de semiconductores, es poco probable que se repita pronto.
Eso representa un cambio significativo al tono bajista. El auge de los semiconductores había sido la narrativa ancla de las acciones coreanas, y ahora se cuestiona no porque los fundamentos hayan colapsado, sino porque el marco macro hace que los beneficios futuros valgan menos en términos de dólares presentes.
Lo que los números realmente dicen
Seamos específicos sobre lo que significa una caída del 4 % en un solo día hasta los 6500 en contexto. El KOSPI había estado subiendo con fuerza gracias al impulso de la IA y los chips. Un movimiento de esta magnitud deshace semanas de ganancias y recalibra los múltiplos de valuación en sectores que ya estaban preciosando un soporte continuo de liquidez.
Con 735 de 915 acciones en rojo, no se trató de una rotación. Fue una reapreciación. Y los sectores más expuestos —financieros, industriales y de consumo discrecional— suelen sentir la sensibilidad a las tasas con mayor rapidez. Materiales y energía, citados a menudo como beneficiados por los picos de petróleo, no compensarán el lastre si la economía en general se desacelera.
Para los inversores en mercados emergentes, la lección es clara. Los portafolios concentrados en nombres de crecimiento impulsados por Asia, sin cobertura contra movimientos de materias primas o del dólar, ahora están pagando por esa suposición. El mercado no castiga la vulnerabilidad despacio. La castiga toda a la vez.
La parte difícil que viene
La verdad más incómoda es que las condiciones que impulsan esta venta son autorreforzantes. El petróleo más alto mantiene caliente la datos de inflación. La inflación alta mantiene hawkish a los bancos centrales. Los bancos centrales hawkish mantienen los rendimientos elevados. Los rendimientos elevados mantienen presión sobre las bolsas. El ciclo se cierra sin importar a quién le guste.
Corea es particularmente sensible porque su cuenta corriente, aunque sigue positiva, se estrecha cada vez que los precios del petróleo suben bruscamente. Su moneda absorbe parte del impacto, pero no lo suficiente para aislar el mercado bursátil. Y su tasa de política, ya en camino alcista alineada con las tendencias globales, tiene menos margen de maniobra si el crecimiento se desacelera de forma inesperada.
La pregunta para los inversores no es si los próximos meses serán dolorosos. Es si el dolor se acelerará o se estancará. Un precio sostenido del petróleo por encima de 90 dólares por barril, combinado con tasas de fondos federales que se mantienen elevadas, apunta hacia la primera opción. Una desescalada más rápida de lo esperado en Medio Oriente podría ganar tiempo, pero no reescribiría el problema estructural.
Lo que quedó claro el 2 de junio es que la era de las colas favorables baratas para las bolsas asiáticas puede haber terminado. El auge de los semiconductores abrió una ventana. El choque de precios del petróleo acaba de cerrarla.