KOSPI暴跌4%背后:更漫长的阵痛在等候
受油价和利率预期冲击,KOSPI单日暴跌4%,这并非普通的市场回调——它发出一个明确信号:在央行维持鹰派立场的同时,新兴亚洲吸收大宗商品冲击的缓冲空间已接近极限。
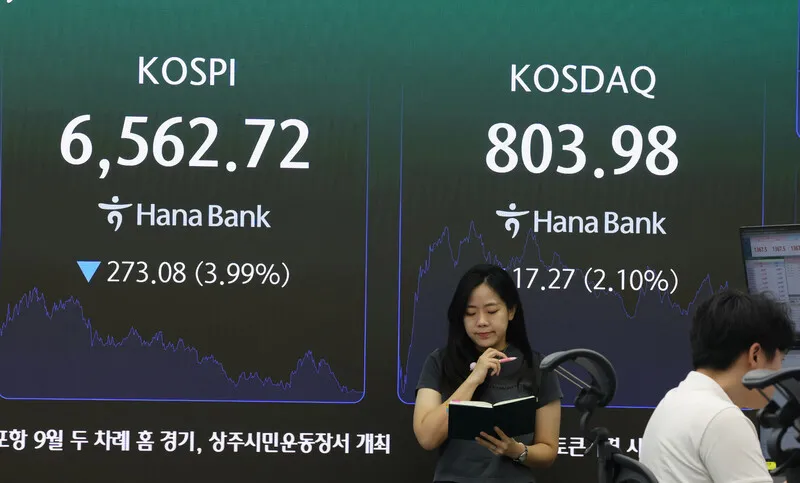
原本以为安全的市场
6月2日,韩国综合股价指数(KOSPI)单日重挫近4%,收报6562.72点——为近两周来的最低水平。915只成分股中735只下跌。外国投资者撤出1.9万亿韩元,国内机构投资者又抛售了约2万亿韩元。这场抛售并非选择性行为,而是全面性的。
令这次行情引人注目的,并非仅仅是跌幅的幅度——韩国市场也曾经历过更糟糕的日子——而是其时机与背后多种力量的共振。石油价格因美国与伊朗紧张局势升级而飙升,美债收益率同步攀升,日本和欧洲的利率亦随之走高。三大发达经济体多年来首次同步收紧货币政策,而冲击最猛烈的正是市场上最为脆弱的新兴市场。
对于持续关注亚洲市场的任何人来说,这种走势并不意外:每当大宗商品价格飙升与美元流动性同时收紧,亚洲便成为被收割的对象。真正令人警觉的,是市场从狂热转向恐惧的速度有多快。
石油与利率的组合才是真正威胁
国际基准价格在一天之内就讲述了这个故事。10月交割的西得克萨斯中质原油(WTI)上涨5.2%,至每桶90.22美元;11月交割的布伦特原油上涨4.6%,至每桶94.65美元。这些并非温和的波动,而是足以将通胀预期从休眠状态直接推向激进状态的涨幅。
大新证券研究员李京敏(音)指出,石油的飙升重新点燃了通胀担忧,并对主要经济体的债券收益率施加上行压力。这一关联至关重要,因为它意味着市场无法简单地寄望于高油价只是暂时的。如果油价维持高位,央行就无法降息;而如果央行无法降息,股市便失去了最重要的支撑。
美联储鹰派立场的凯文·沃斯(Kevin Wash)言论,叠加对美国财政轨迹日益增长的担忧,强化了这样一种共识:高利率环境将在下半年持续。这不是裹着谨慎措辞的预测,而是当前的市场共识。
亚洲是一起跌的。这并非巧合。
当KOSPI下跌4%时,日本日经225指数下跌2.85%,台湾加权指数下跌1.67%。区域性的抛售是同步发生的,而非依次传导。这一点揭示了重要的传导机制。
在正常周期中,新兴亚洲可以通过贸易流动、汇率弹性或资本回流来缓冲外部冲击。但当美元因利率担忧走强、同时大宗商品进口账单上升时,这些工具几乎无一有效。韩国几乎依赖全部进口原油,台湾严重依赖半导体,而贴现率上升时半导体定价权随之削弱。日本尽管近期日元走弱,却也面临推高家庭消费需求的进口通胀压力。
结果是,今年上半年的景气——由半导体超级周期和早期业绩惊喜所驱动——正在让位于一个越来越受制于货币政策僵化根源的下半年。
谁在为此付出代价
外国投资者是当前最直接、最显眼的输家。他们在6月2日的1.9万亿韩元撤离,只是更大范围避险情绪的一部分,而这远不止于韩国。但更深层的伤亡可能是国内信心。
友利银行经济学家朴亨正(音)警告称,如果主要发达经济体同步加息,韩国的利率也将跟随,形成恶性循环:更高的借贷成本压低股市估值,压制增长预期,并反过来加剧货币贬值。用他的话说,今年上半年由半导体超额需求驱动的强劲反弹,短期内不太可能重演。
这是一个重大的下调基调信号。半导体繁荣曾是韩国股市的核心叙事,而现在受到的质疑并非因为基本面恶化,而是因为宏观背景使得未来收益在当前的美元计价下显得愈发不值钱。
数字到底说了什么
让我们具体说说:KOSPI单日下跌4%、跌至6500点附近,在当下语境中意味着什么。此前,韩国综合指数一直依靠AI和芯片主题的动能维持高位。如此幅度的下跌抹去了数周的涨幅,并重置了那些原本定价在继续获得流动性支撑的行业的估值倍数。
915只股票中有735只下跌,这不是轮动,而是重新定价。而受冲击最大的板块——金融、工业、非必需消费品——对利率敏感性最为迅速。材料及能源板块通常被视为石油涨价的受益者,但如果更广泛的经济放缓,它们无法抵消整体拖累。
对新兴市场投资者而言,教训很简单:那些集中押注亚洲增长主题、却未对冲大宗商品或美元风险的投资组合,正在为这一假设付出代价。市场不会缓慢地惩罚脆弱性——它会一次性清算。
更艰难的部分还在后面
最令人不安的事实是,推动这次抛售的条件具有自我强化的特征。高油价让通胀数据持续走高,高通胀让央行保持鹰派,鹰派央行维持高收益率,高收益率则让股市承压。这个闭环是否有人愿意,它都会转动。
韩国尤为敏感,因为其经常账户虽然仍为正,但每当油价急剧攀升便收窄。货币能吸收部分冲击,但不足以完全保护股市。而且,韩国政策利率已经顺应全球趋势上调,一旦增长意外放缓,政策空间将更为有限。
投资者面临的问题不是未来几个月是否会痛苦,而是痛苦是会加速还是趋于平缓。油价持续维持在每桶90美元以上,叠加美联储基金利率居高不下,指向的是前者。中东局势若出现快于预期的缓和,可以赢得一些时间,但这并不能改写结构性难题。
6月2日清晰浮现的结论是:亚洲股市享受顺风顺水的时代可能已经结束。半导体繁荣曾买到一扇窗,而油价冲击刚刚把它关上。